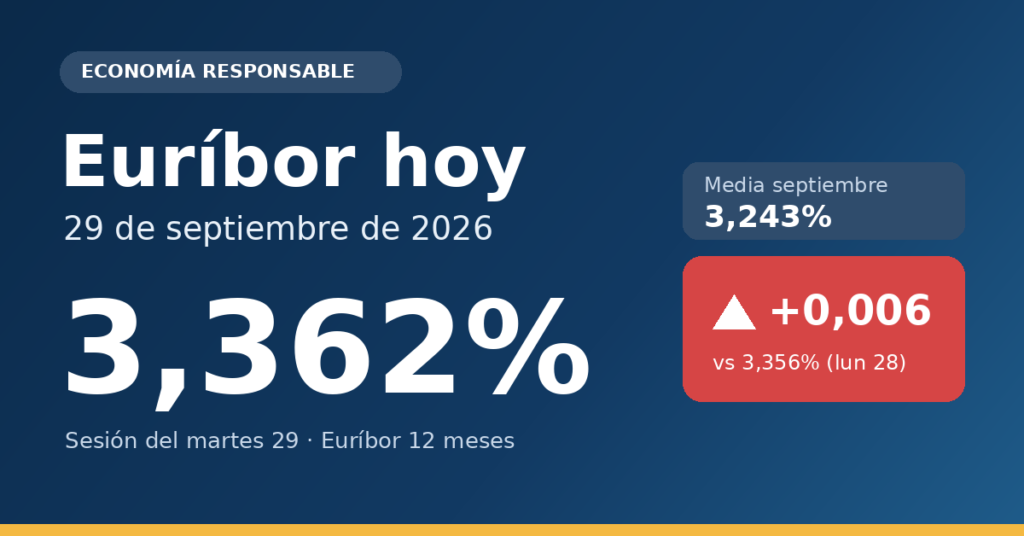
Euríbor hoy 29 de septiembre de 2026: el dato diario sube al 3,362% y la media de septiembre avanza al 3,243%
El euríbor a 12 meses vuelve a subir en la penúltima sesión de septiembre: marca un 3,362% hoy, martes 29, 0,006 puntos más que el 3,356% del lunes 28, y se queda cerca del 3,379% del viernes 25, el valor diario más alto del mes. Como el dato sigue muy por encima de la media, la media provisional de septiembre sube al 3,243% con 21 sesiones computadas, su nivel más alto desde 2024 y más de un punto por encima de hace un año. Solo queda la sesión de mañana para el cierre del mes.
Medias mensuales del euríbor a 12 meses (2026)
La escalada de la primavera al otoño: seis meses de subidas casi ininterrumpidas.
*Septiembre, media provisional con los datos disponibles hasta el martes 29 de septiembre (21 sesiones).
Análisis del día: el diario repunta y la media apunta a cerrar septiembre en torno al 3,25%
El euríbor a 12 meses, el índice al que están referenciadas la mayoría de las hipotecas variables en España, marcó hoy, martes 29, un 3,362%, seis milésimas por encima del 3,356% del lunes. Es un repunte mínimo que corrige solo en parte la bajada del lunes y deja el índice a menos de dos centésimas del 3,379% del viernes, el máximo diario de septiembre. El dato se mantiene así en la parte alta del mes, en niveles no vistos desde 2024, porque el mercado sigue descontando tipos altos durante más tiempo tras la subida del BCE. Y, como siempre, un solo día no mueve tu cuota.
Lo que cuenta es la media mensual, y esa vuelve a subir: tras 21 sesiones, septiembre suma una media provisional del 3,243%, casi tres décimas por encima del 2,954% con el que cerró agosto y +1,071 puntos respecto al 2,172% de septiembre de 2025. Con solo la sesión del miércoles 30 por delante, el cierre del mes está prácticamente decidido en torno al 3,25%. El telón de fondo no ha cambiado, con la subida de tipos del BCE del día 10 y el petróleo Brent por encima de los 100 dólares; la próxima cita del BCE es el 28 y 29 de octubre. Quien revise su hipoteca con la referencia de septiembre lo hará con el índice más caro de los últimos dos años.
Qué ha pasado: cronología
La escalada de las últimas semanas tiene nombres y fechas concretas:
11 de septiembre — La tensión en Oriente Próximo escala: el conflicto en el Golfo Pérsico empuja al petróleo Brent por encima de los 100 dólares (101,29 $), avivando el miedo a una inflación energética persistente.
Semana del 15 — El euríbor diario toca máximos cercanos al 3,37% y la media de septiembre se instala por encima del 3,1%, camino del 3,18%.
Qué significa para el euríbor: el BCE marca el paso
El giro es importante porque rompe con el relato de recortes que dominó buena parte del ciclo anterior. El Banco Central Europeo ha vuelto a endurecer su política monetaria ante una inflación que sus propias proyecciones sitúan en torno al 3% en 2026, todavía un punto por encima del objetivo del 2%. Christine Lagarde ha insistido en un enfoque «reunión a reunión», sin comprometerse con ninguna senda concreta, pero sin descartar más subidas si los precios no ceden.
El euríbor, que anticipa las expectativas de tipos, ha recogido ese mensaje subiendo con fuerza. Los analistas miran ahora a diciembre: el consenso apunta a una pausa, aunque algunas casas no descartan otro movimiento al alza si el encarecimiento del crudo sigue alimentando la inflación. Mientras esa incertidumbre no se despeje, lo prudente es asumir que la referencia se mantendrá en la zona alta del 3%.
¿Cuánto cambia tu cuota?
Tomemos un caso típico: una hipoteca de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%. Recuerda una idea clave: el dato de hoy no cambia tu cuota. Tu banco aplica la media mensual del mes de tu revisión, no el valor de un día suelto.
| Escenario de revisión | Índice aplicado | Cuota mensual | Diferencia |
|---|---|---|---|
| Con la media de septiembre 2026 | 3,18% + 0,75% = 3,93% | 875 € | — |
| Revisión anual (vs. sept. 2025: 2,172%) | 2,922% | 785 € | +90 €/mes · +1.078 €/año |
| Revisión semestral (vs. marzo 2026: 2,565%) | 3,315% | 820 € | +55 €/mes · +666 €/año |
La lectura es clara: quien revise ahora su hipoteca con periodicidad anual pagará unos 90 € más al mes que hace doce meses —más de mil euros al año—, mientras que las revisiones semestrales encajan un golpe algo menor, de unos 55 € mensuales, porque parten de un marzo que ya estaba más caro.
¿Qué puedes hacer?
- Revisa tu escritura antes de la revisión. Comprueba si tu hipoteca es anual o semestral y qué mes se toma como referencia: eso determina exactamente qué media se te aplicará.
- Valora la subrogación o el cambio a tipo fijo/mixto. Con el euríbor en máximos de dos años, comparar ofertas de otras entidades puede ahorrarte varios cientos de euros al año, sobre todo si te queda mucho capital pendiente.
- Haz números antes de amortizar. Una amortización parcial reduce cuota o plazo; decide cuál te conviene según tu objetivo y tu colchón de ahorro, sin quedarte sin liquidez de emergencia.
Estudia tu caso sin compromiso
Cada hipoteca es distinta. En Economía Responsable analizamos tu préstamo y te decimos, con números claros, si te conviene subrogar, pasarte a tipo fijo o amortizar. Sin coste y sin letra pequeña.
Analizar mi hipoteca gratisDatos orientativos elaborados a partir de fuentes públicas a fecha de 29 de septiembre de 2026. El valor diario y la media provisional pueden variar según la fuente y actualizarse a lo largo del día. Este contenido tiene carácter meramente informativo y no constituye asesoramiento financiero ni una recomendación personalizada. Antes de tomar cualquier decisión sobre tu hipoteca, consulta tu situación particular con un profesional.