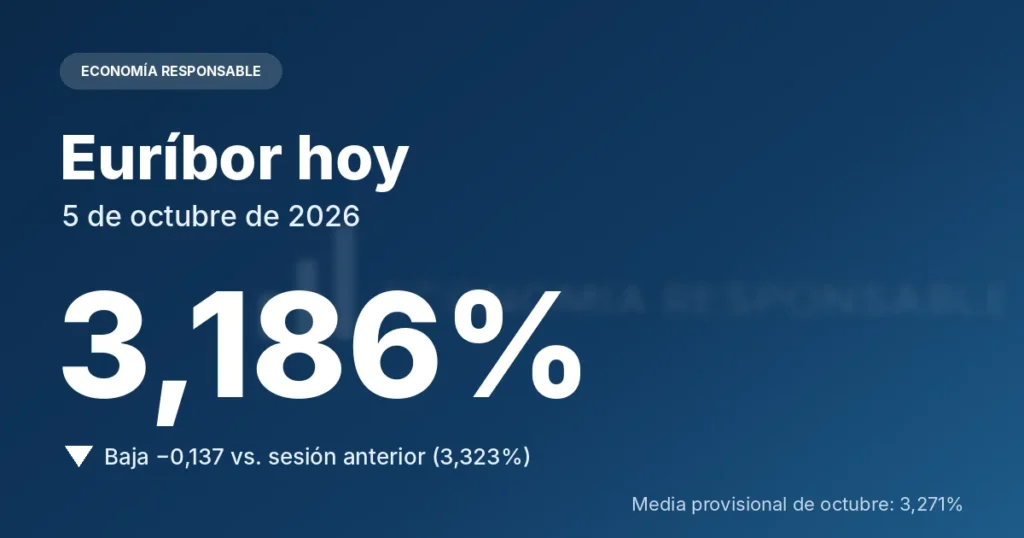
Euríbor hoy 5 de octubre de 2026: el dato diario baja con fuerza al 3,186% y la media de octubre cae al 3,271%
El euríbor a 12 meses empieza la semana con una bajada intensa: marca un 3,186% hoy, lunes 5 de octubre, 0,137 puntos menos que el 3,323% del viernes 2. Con tres sesiones, la media provisional de octubre cae al 3,271%, solo 24 milésimas por encima del 3,247% oficial de septiembre y +1,084 puntos respecto a octubre de 2025.
Medias mensuales del euríbor a 12 meses (2026)
La escalada de la primavera al otoño: seis meses de subidas casi ininterrumpidas.
Septiembre: dato oficial confirmado por el Banco de España (3,247%). *Octubre: media provisional con tres sesiones, las del jueves 1 (3,303%), el viernes 2 (3,323%) y el lunes 5 de octubre (3,186%).
Análisis del día: el euríbor cae al 3,186% y la media de octubre baja al 3,271%
El euríbor a 12 meses, el índice al que están referenciadas la mayoría de las hipotecas variables en España, marcó hoy, lunes 5 de octubre, un 3,186%, 137 milésimas por debajo del 3,323% del viernes. Es una caída de casi 14 centésimas en una sola sesión, que borra el repunte del viernes y deja el dato diario por debajo del 3,247% de media de septiembre. El movimiento llega pese a que la inflación de la eurozona escaló al 3,8% en septiembre, según el dato adelantado de Eurostat, así que conviene tomarlo con prudencia hasta ver si se consolida en las próximas sesiones, con la reunión del BCE del 28 y 29 de octubre en el horizonte. Y, como siempre, un solo día no mueve tu cuota.
Lo que cuenta es la media mensual. Con tres sesiones, la media provisional de octubre baja al 3,271%, apenas 24 milésimas por encima del 3,247% oficial de septiembre y +1,084 puntos respecto al 2,187% de octubre de 2025. Si el euríbor se mantuviera en torno a los niveles de hoy, octubre podría cerrar por debajo de septiembre, aunque es pronto para darlo por hecho: quedan casi veinte sesiones. Quien revise su hipoteca con la referencia de septiembre lo hará con el 3,247%, ya confirmado por el Banco de España y el índice más caro de los últimos dos años.
Qué ha pasado: cronología
La escalada de las últimas semanas tiene nombres y fechas concretas:
11 de septiembre — La tensión en Oriente Próximo escala: el conflicto en el Golfo Pérsico empuja al petróleo Brent por encima de los 100 dólares (101,29 $), avivando el miedo a una inflación energética persistente.
Semana del 15 — El euríbor diario toca máximos cercanos al 3,37% y la media de septiembre se instala por encima del 3,1%, camino del 3,18%.
1 de octubre — El Brent corrige con fuerza, más de un 6%, y cotiza por debajo de los 97 dólares (96,89 $), en una sesión marcada por el cambio de contrato de futuros de noviembre a diciembre y con el mercado pendiente de Oriente Medio.
2 de octubre — Eurostat publica el dato adelantado de inflación de la eurozona: los precios suben un 3,8% en septiembre, su nivel más alto en tres años, empujados por la energía.
Qué significa para el euríbor: el BCE marca el paso
El giro es importante porque rompe con el relato de recortes que dominó buena parte del ciclo anterior. El Banco Central Europeo ha vuelto a endurecer su política monetaria y a elevar sus tipos de interés oficiales ante una inflación que sus propias proyecciones sitúan en torno al 3% en 2026, todavía un punto por encima del objetivo del 2%. Christine Lagarde ha insistido en un enfoque «reunión a reunión», sin comprometerse con ninguna senda concreta, pero sin descartar más subidas si los precios no ceden.
El euríbor, que anticipa las expectativas de tipos, ha recogido ese mensaje subiendo con fuerza. Los analistas miran ahora a diciembre: el consenso apunta a una pausa, aunque algunas casas no descartan otro movimiento al alza si el encarecimiento del crudo sigue alimentando la inflación. Mientras esa incertidumbre no se despeje, lo prudente es asumir que la referencia se mantendrá en la zona alta del 3%.
¿Cuánto cambia tu cuota?
Tomemos un caso típico: una hipoteca de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%. Recuerda una idea clave: el dato de hoy no cambia tu cuota. Tu banco aplica la media mensual del mes de tu revisión, no el valor de un día suelto. Si quieres comprobar el índice que te corresponde, consulta los tipos de referencia oficiales en el Portal del Cliente Bancario del Banco de España.
| Escenario de revisión | Índice aplicado | Cuota mensual | Diferencia |
|---|---|---|---|
| Con la media de septiembre 2026 | 3,18% + 0,75% = 3,93% | 875 € | — |
| Revisión anual (vs. sept. 2025: 2,172%) | 2,922% | 785 € | +90 €/mes · +1.078 €/año |
| Revisión semestral (vs. marzo 2026: 2,565%) | 3,315% | 820 € | +55 €/mes · +666 €/año |
La lectura es clara: quien revise ahora su hipoteca con periodicidad anual pagará unos 90 € más al mes que hace doce meses —más de mil euros al año—, mientras que las revisiones semestrales encajan un golpe algo menor, de unos 55 € mensuales, porque parten de un marzo que ya estaba más caro.
¿Qué puedes hacer?
- Revisa tu escritura antes de la revisión. Comprueba si tu hipoteca es anual o semestral y qué mes se toma como referencia: eso determina exactamente qué media se te aplicará.
- Valora la subrogación o el cambio a tipo fijo/mixto. Con el euríbor en máximos de dos años, comparar ofertas de otras entidades puede ahorrarte varios cientos de euros al año, sobre todo si te queda mucho capital pendiente.
- Haz números antes de amortizar. Una amortización parcial reduce cuota o plazo; decide cuál te conviene según tu objetivo y tu colchón de ahorro, sin quedarte sin liquidez de emergencia.
Estudia tu caso sin compromiso
Cada hipoteca es distinta. En Economía Responsable analizamos tu préstamo y te decimos, con números claros, si te conviene subrogar, pasarte a tipo fijo o amortizar. Sin coste y sin letra pequeña.
Analizar mi hipoteca gratisDatos orientativos elaborados a partir de fuentes públicas a fecha de 5 de octubre de 2026. El valor diario y la media provisional pueden variar según la fuente y actualizarse a lo largo del día. Este contenido tiene carácter meramente informativo y no constituye asesoramiento financiero ni una recomendación personalizada. Antes de tomar cualquier decisión sobre tu hipoteca, consulta tu situación particular con un profesional.