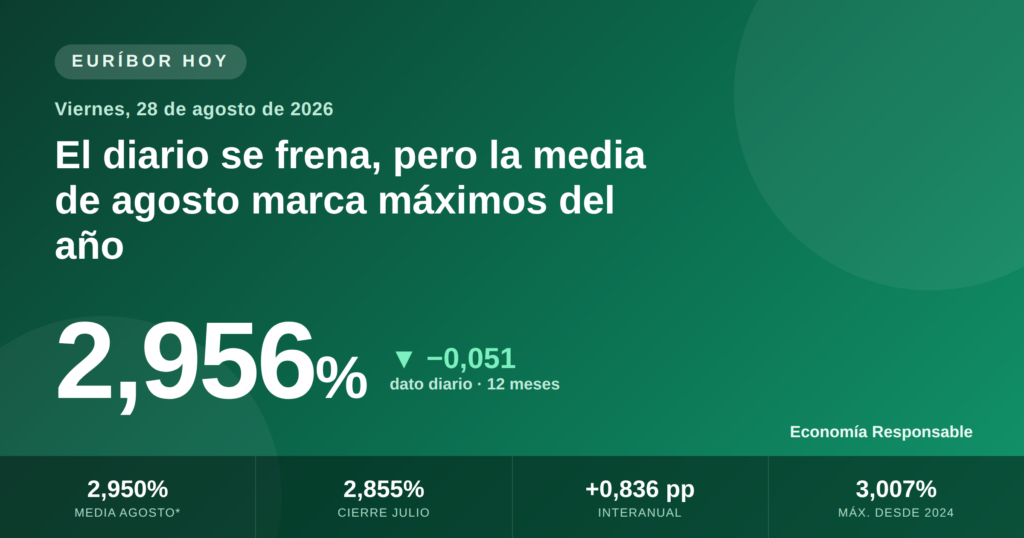
Euríbor hoy 28 de agosto de 2026: el diario se frena en el 2,956% pero la media de agosto sube al 2,950%
El índice respira tras rozar máximos de dos años, aunque la media mensual —la que de verdad aplican los bancos— marca ya su nivel más alto de 2026.
El euríbor a 12 meses cotiza este viernes en el 2,956%, un respiro de 0,051 puntos después de tocar el 3,007% el pasado 26 de agosto, su valor más alto en dos años. Pero el dato que importa para tu hipoteca es la media mensual: la de agosto sube ya al 2,950% tras 19 sesiones, la más alta del año y muy por encima del 2,855% con que cerró julio.
📊 Datos clave de hoy
Evolución de la media mensual del euríbor en 2026
Medias mensuales del euríbor a 12 meses (%). Agosto, provisional.
El análisis del día
El euríbor ha dado este viernes un paso atrás que sabe a alivio. Tras encadenar varias jornadas al alza y superar por primera vez en dos años la barrera psicológica del 3% —llegó al 3,007% el miércoles 26—, el dato diario ha corregido hasta el 2,956%. Es un descenso pequeño, de apenas cinco milésimas, pero rompe la escalada y devuelve al índice por debajo del umbral simbólico.
Conviene, sin embargo, no dejarse llevar por el titular del día. El euríbor se pública a diario, pero los bancos no revisan las hipotecas con el dato de una jornada, sino con la media aritmética de todo el mes. Y esa media no para de crecer: agosto suma ya un 2,950% tras 19 sesiones cotizadas, el nivel más alto de todo 2026 y casi una décima por encima del 2,855% con que se despidió julio. Dicho de otro modo: aunque el índice baje algún día, agosto se está cerrando caro.
La comparación interanual es la que más pesa en el bolsillo. Hace un año, en agosto de 2025, la media rondaba el 2,114%. La subida de +0,836 puntos es la que notarán de golpe quienes revisen ahora su hipoteca variable con periodicidad anual.
Qué ha pasado: cronología
- 20 ago: el euríbor diario ronda el 2,93% y la media mensual queda en el 2,935%.
- 21 ago: el índice supera el 3% (3,003%) por primera vez en dos años y enciende las alarmas.
- 25–26 ago: la escalada continúa y el diario marca su máximo, el 3,007%, con la media ya en el 2,949%.
- 27 ago: fuerte bajada del dato diario, que se relaja hasta el 2,956%.
- 28 ago (hoy): el diario se estabiliza en el 2,956% y la media provisional sube al 2,950%.
Qué significa para el euríbor: BCE y previsiones
El movimiento de estas semanas no responde a una decisión ya tomada, sino a lo que el mercado espera que ocurra. El euríbor a 12 meses es, en el fondo, una apuesta sobre los tipos de los próximos meses, y ahora mismo esa apuesta se ha vuelto más cauta. El Banco Central Europeo no se reúne en agosto —está en su pausa estival— y su última decisión, el 23 de julio, dejó los tipos sin cambios tras la subida de junio. La próxima cita es el 10 de septiembre, cuando publicará además nuevas proyecciones macroeconómicas.
El contexto no ayuda a relajar los tipos. La inflación de la eurozona repuntó al 2,9% interanual en julio (desde el 2,8% de junio), alejándose del objetivo del 2% y restando margen al BCE para suavizar su discurso. A ello se suma la tensión geopolítica: las fricciones en torno a Irán mantienen nerviosos los mercados de energía, aunque el retroceso reciente del Brent —en torno a los 87,65 dólares, más de un 7% por debajo de días atrás gracias a los avances en la mediación— ha aliviado algo la presión. Por eso muchos analistas creen que el euríbor seguirá anclado alrededor del 3% mientras el mercado no reciba una señal clara del BCE en septiembre.
¿Cuánto cambia tu cuota?
Veámoslo con un ejemplo realista: una hipoteca variable de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%. Recuerda que el dato de hoy no cambia tu cuota: lo que aplica el banco es la media del mes de tu revisión.
| Escenario | Euríbor aplicado | Tipo total | Cuota mensual | Diferencia |
|---|---|---|---|---|
| Revisión anual (vs. ago-2025) | 2,114% | 2,864% | 780,17 € | — |
| Revisión semestral (vs. feb-2026) | 2,221% | 2,971% | 789,42 € | — |
| Con la media de agosto 2026 | 2,950% | 3,700% | 854,06 € | +64 a +74 €/mes |
Quien revise ahora con periodicidad anual pasará de pagar unos 780 € a 854 € al mes: unos +74 € mensuales, cerca de 887 € más al año. Con revisión semestral el golpe es algo menor, unos +65 € al mes (unos 776 € anuales), porque hace seis meses el euríbor ya estaba más alto que hace doce. Son cifras orientativas: el importe exacto depende del capital pendiente y del plazo que te quede.
¿Qué puedes hacer?
- Comprueba el mes de tu revisión. No mires el dato diario: localiza en tu escritura si tu revisión es anual o semestral y con qué mes se calcula. Ese es el número que marcará tu nueva cuota.
- Valora subrogar o renegociar. Con el 95% de las nuevas hipotecas firmándose a tipo fijo y ofertas competitivas en el mercado, puede compensar estudiar el cambio a fijo o a mixto para blindarte ante un euríbor pegado al 3%.
- Haz números antes de amortizar. Si tienes ahorro, amortizar capital reduce la base sobre la que se calcula el interés. Compara siempre el ahorro real frente a la rentabilidad de tener ese dinero en un depósito o cuenta remunerada.
Estudia tu caso sin compromiso
Cada hipoteca es distinta. En Economía Responsable analizamos tu situación y te decimos, con números, si te conviene esperar, subrogar o pasarte a tipo fijo.
Solicita tu análisis gratuito →Nota: los datos de este artículo son orientativos y proceden de fuentes públicas del mercado. La media de agosto es provisional y puede variar hasta el cierre del mes. Este contenido tiene carácter informativo y no constituye asesoramiento financiero. Antes de tomar cualquier decisión sobre tu hipoteca, consulta con un profesional acreditado.