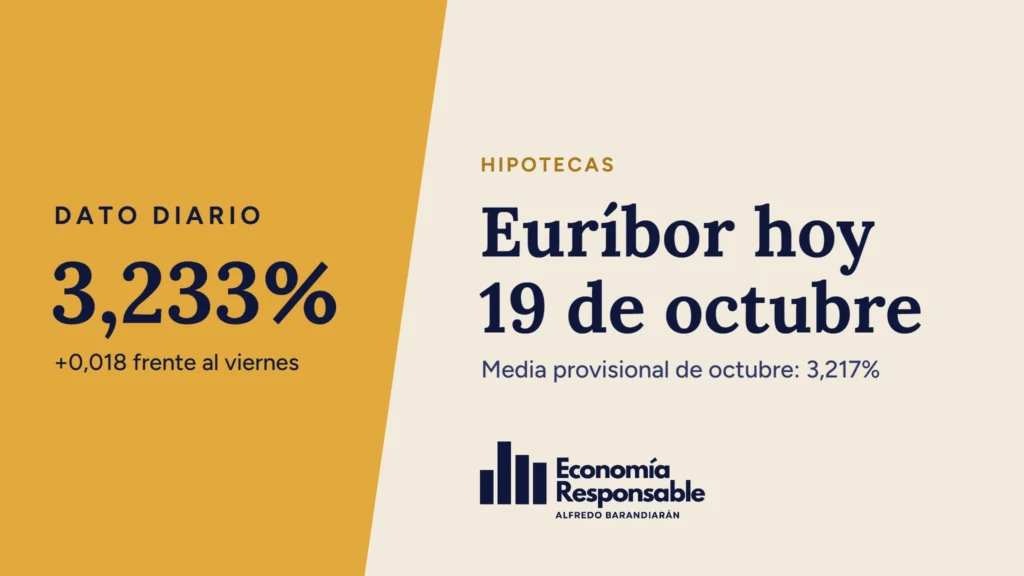
Euríbor hoy, 19 de octubre de 2026: el dato diario sube al 3,233% y la media de octubre se queda en el 3,217%
Los datos de hoy
- Dato diario: 3,233%. Son 0,018 puntos más que el 3,215% del viernes 16 de octubre. Es el dato diario más alto desde el 2 de octubre (3,323%).
- Cuatro subidas en las últimas cinco sesiones. Desde el mínimo del mes, el 3,177% del lunes 12, el índice ha recuperado 0,056 puntos. Solo el viernes 16 cedió, y apenas dos milésimas.
- Media provisional de octubre: 3,217%. Sale de las 13 sesiones del mes. El viernes estaba en el 3,216%.
- Frente a septiembre: la media va 0,030 puntos por debajo del 3,247% con el que cerró septiembre. Quedan nueve sesiones. Si el dato diario se quedara en el nivel de hoy, octubre cerraría en torno al 3,224%; para superar la media de septiembre tendría que promediar un 3,29% en lo que queda de mes.
- Frente a hace un año: la media provisional está 1,030 puntos por encima del 2,187% de octubre de 2025.
- Dónde queda el dato: 0,146 puntos por debajo del máximo de 2026 (3,379%, el 25 de septiembre) y 0,014 por debajo de la media de septiembre.
Últimas siete sesiones, en porcentaje
Por qué se mueve: lo que se sabe y lo que no
- La subida de hoy no tiene una causa confirmada. Ninguna de las fuentes consultadas la atribuye a un hecho concreto. Lo que sí se ve es que, tras la caída de la primera semana de octubre, el índice lleva dos semanas recuperando terreno poco a poco.
- El BCE ha subido los tipos dos veces en 2026. La facilidad de depósito pasó al 2,25% en junio y al 2,50% en septiembre, en vigor desde el día 16, según la tabla de tipos de interés oficiales del BCE. Las actas de la reunión de septiembre, publicadas el 8 de octubre, no cierran la puerta a nuevas subidas.
- La inflación sigue alta. Eurostat confirmó el viernes 16 que la inflación de la zona euro fue del 3,8% en septiembre, la más alta en tres años, con la energía un 18,8% más cara que hace un año. Sin energía, la inflación es del 2,3%.
- Próxima fecha: 29 de octubre. Es la siguiente decisión de tipos del BCE, un día después de la de la Reserva Federal. El euríbor a 12 meses recoge lo que el mercado espera de los tipos para el próximo año, así que suele moverse antes de cada reunión.
- Quién publica el dato. El euríbor lo calcula cada día hábil el European Money Markets Institute (EMMI) a partir de los tipos a los que se financian los bancos europeos.
La media mensual es la que cuenta para la hipoteca
- El dato de un día no cambia ninguna cuota. En la revisión se aplica la media mensual, que el Banco de España publica como tipo de referencia oficial. Se puede consultar en el Portal del Cliente Bancario del Banco de España.
- De enero a septiembre, un punto más. La media pasó del 2,245% de enero al 3,247% de septiembre: 1,002 puntos de subida en ocho meses.
- Octubre es provisional. El 3,217% cambia con cada sesión; el dato oficial se conocerá a principios de noviembre. Si se confirma por debajo de septiembre, sería la primera bajada mensual desde junio.
En porcentaje. *Octubre: media provisional con 13 sesiones
Cuánto cambia la cuota de una hipoteca variable
- El ejemplo: hipoteca de 167.000 euros a 25 años con un tipo de euríbor + 0,75%.
- Con la media de septiembre (la que se aplica a muchas revisiones de estas semanas), la cuota sube unos 93 euros al mes en la revisión anual y unos 61 euros en la semestral.
- Si octubre cerrara en el 3,217%, las revisiones de noviembre subirían algo menos: unos 89 euros al mes en la anual y unos 42 en la semestral.
- Con otro importe o plazo, el cálculo se puede hacer en la calculadora de hipotecas.
Cálculo propio con sistema de amortización francés. En las revisiones se parte del capital pendiente tras 12 o 6 cuotas pagadas al tipo anterior. Las filas de octubre son una simulación con la media provisional, no un dato oficial.
Si estás buscando hipoteca: fija, mixta o variable
- Una variable nueva arranca cerca del 4%. Con el euríbor por encima del 3,2%, un diferencial de 0,75 puntos deja el tipo en torno al 3,97%.
- Tipo fijo. En la comparativa de mejores hipotecas fijas están el TIN, la TAE y las bonificaciones que pide cada banco.
- Tipo mixto. Las mejores hipotecas mixtas empiezan con unos años a tipo fijo y después pasan a euríbor más un diferencial.
- Todo junto. En las mejores ofertas hipotecarias se pueden ver las ofertas de todos los bancos en una sola página.
Mejores hipotecas fijas
Esta es la tabla de hipotecas a tipo fijo, la misma que se actualiza en la página de mejores hipotecas fijas:
Mejores hipotecas mixtas
Y esta es la tabla de hipotecas mixtas, con el tipo del tramo fijo y el diferencial del tramo variable, que también se puede ver en la página de mejores hipotecas mixtas:
Qué se puede hacer con una hipoteca variable
- Mirar la escritura. Ahí figura si la revisión es anual o semestral y qué mes se toma como referencia: eso decide qué media se aplica.
- Comparar un cambio a tipo fijo o mixto. Por subrogación a otro banco o por novación con el actual. Las tablas de arriba sirven como referencia de lo que ofrece hoy el mercado, junto con las mejores ofertas hipotecarias.
- Hacer números antes de amortizar. Una amortización parcial reduce cuota o plazo; la calculadora de amortización anticipada muestra el ahorro en cada caso.
- Si quieres que lo miremos contigo, en Economía Responsable estudiamos la hipoteca sin coste para el cliente: cuéntanos tu caso aquí.
Fuentes: dato diario y media provisional de octubre, euribordiario.es y HelpMyCash; medias mensuales, euribordiario.es y Banco de España; tipos oficiales, Banco Central Europeo; inflación de la zona euro, Eurostat (dato de septiembre confirmado el 16 de octubre de 2026). El dato diario y la media provisional pueden variar unas milésimas según la fuente. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye asesoramiento financiero ni una recomendación personalizada.
