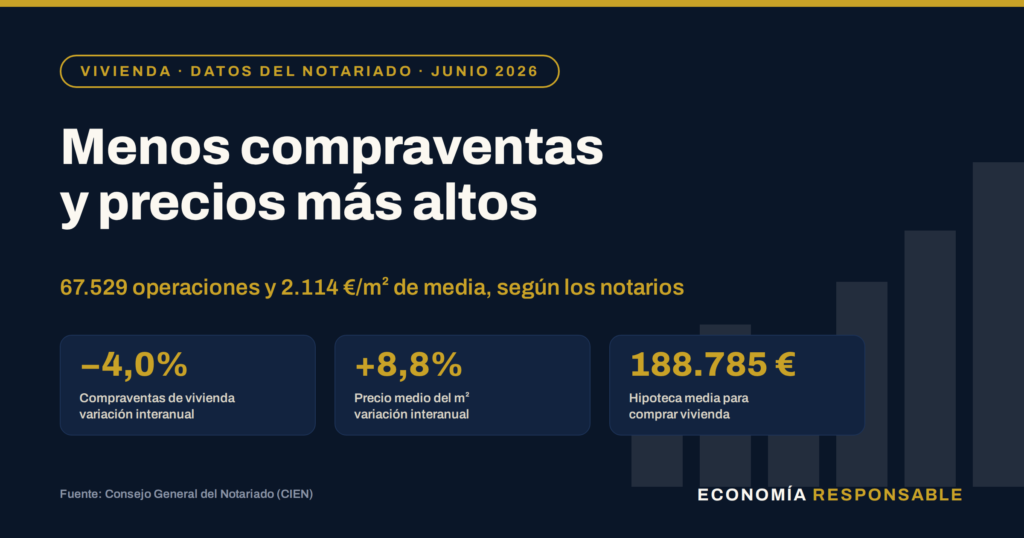
La compraventa de viviendas cae un 4% en junio mientras el precio sube un 8,8%, según los notarios
En junio de 2026 se firmaron ante notario 67.529 compraventas de vivienda en España, un 4,0% menos que en junio de 2025, mientras que el precio medio subió un 8,8% interanual hasta los 2.114 €/m². Son los datos que el Consejo General del Notariado publicó el 27 de agosto a través de su Centro de Información Estadística (CIEN). El mercado hipotecario, en cambio, se mantuvo prácticamente plano: los préstamos para comprar vivienda crecieron un 0,2%, hasta las 36.249 operaciones, aunque con una cuantía media un 7,3% mayor.
La fotografía se repite mes tras mes: menos operaciones y precios más altos. Pero junio deja un matiz relevante respecto a la primavera, y es que la caída de las compraventas se ha moderado de forma notable. Vamos con los datos.
Las cifras del mes, de un vistazo
| Indicador | Junio 2026 | Variación interanual |
|---|---|---|
| Compraventas de vivienda | 67.529 | −4,0% |
| · Pisos | 50.458 | −5,6% |
| · Viviendas unifamiliares | 17.071 | +0,8% |
| Precio medio del m² | 2.114 €/m² | +8,8% |
| · Precio medio pisos | 2.529 €/m² | +13,8% |
| · Precio medio unifamiliares | 1.504 €/m² | +2,5% |
| Superficie media de la vivienda | 111 m² | −2,4% |
| Préstamos hipotecarios para comprar vivienda | 36.249 | +0,2% |
| Cuantía media de esos préstamos | 188.785 € | +7,3% |
| Compras financiadas con hipoteca | 53,7% | — |
| Constitución de nuevas sociedades | 11.152 | +2,1% |
Fuente: Consejo General del Notariado (CIEN), datos provisionales de junio de 2026. Los notarios recogen las compraventas en el momento de la firma de la escritura, por lo que sus cifras no coinciden exactamente con las del INE ni con las de los Registradores, que miden la inscripción en el registro con cierto retraso. Conviene no mezclar las tres series.
Cómo ha ido 2026 mes a mes
Para poner el dato de junio en contexto, esta es la evolución del primer semestre según la misma estadística notarial. Todas las variaciones son respecto al mismo mes de 2025:
| Mes (2026) | Compraventas | Var. interanual | Precio medio | Var. interanual | Hipotecas para comprar vivienda |
|---|---|---|---|---|---|
| Enero | 49.685 | −11,4% | 2.065 €/m² | +9,0% | 26.450 (−6,8%) |
| Febrero | 55.228 | −7,7% | 1.977 €/m² | +5,4% | +0,2% |
| Marzo | 65.725 | −4,7% | 2.009 €/m² | +7,0% | +0,3% |
| Abril | 57.755 | −10,2% | 2.046 €/m² | +9,4% | 32.084 (−6,3%) |
| Mayo | 55.761 | −11,8% | 2.049 €/m² | +8,8% | −4,0% |
| Junio | 67.529 | −4,0% | 2.114 €/m² | +8,8% | 36.249 (+0,2%) |
Barras: compraventas. Etiquetas superiores: precio medio del m²
La serie cuenta la historia completa: 2026 arrancó con un frenazo fuerte en enero (−11,4%), pareció suavizarse en marzo (−4,7%), volvió a caídas de dos dígitos en abril y mayo, y en junio registra el descenso más moderado del año. Con el de junio, los notarios encadenan nueve meses consecutivos de descensos interanuales en compraventas, desde octubre de 2025. Los precios, mientras tanto, no han bajado de un +5% interanual en ningún mes y llevan cuatro seguidos por encima del +8,5%.
En hipotecas el dibujo es parecido: el año empezó con la primera caída en casi dos años (−6,8% en enero, tras 21 meses seguidos de subidas), y desde entonces alterna meses planos con retrocesos. Junio, con su +0,2%, vuelve a la zona de estabilidad.
Compraventas: la caída se frena
El −4,0% de junio es el retroceso interanual más suave de lo que va de año en la estadística notarial, después de las caídas de dos dígitos de abril y mayo. No es todavía una vuelta al crecimiento, pero sí una moderación clara. Dos lecturas ayudan a interpretarlo: por un lado, junio de 2025 fue un mes muy fuerte, así que la base de comparación es exigente; por otro, el enfriamiento que arrancó en primavera parece estar perdiendo intensidad.
Por tipo de vivienda, el ajuste se concentra en los pisos, que caen un 5,6% hasta las 50.458 operaciones. Las viviendas unifamiliares, en cambio, suben un 0,8% hasta 17.071. Es un patrón que se viene repitiendo: el comprador que puede permitírselo busca más metros y, a menudo, sale del centro de las grandes ciudades para encontrarlos.
El mapa por comunidades es muy desigual. Trece autonomías registraron descensos y solo cuatro crecieron:
Variación interanual, junio 2026 frente a junio 2025 (%)
Llama la atención que los dos mercados más caros de España, Madrid (−8,8%) y Baleares (−11,4%), estén entre los que más caen en número de operaciones, junto con el País Vasco (−14,2%), que lidera los descensos. En el otro extremo, Navarra (+18,6%) y la Comunidad Valenciana (+7,9%) son las únicas autonomías con crecimiento claro; la valenciana, además, con 11.855 compraventas, es el segundo mercado del país solo por detrás de Andalucía (12.766).
Precios: suben en 15 de 17 comunidades
El precio medio del metro cuadrado se situó en 2.114 €/m², un 8,8% más que un año antes. Como viene ocurriendo, la subida está muy concentrada en los pisos, que se encarecen un 13,8% hasta 2.529 €/m², mientras que las unifamiliares apenas suben un 2,5% (1.504 €/m²). Es decir: la vivienda que más se demanda en las ciudades es la que más sube, y la que más se está comprando (unifamiliar) es la que menos.
Por comunidades, el encarecimiento fue generalizado, con subidas de dos dígitos en ocho autonomías:
- Cantabria (+41,6%), un dato extremo que conviene tomar con cautela: con solo 932 operaciones al mes, la composición de lo que se vende cada mes puede mover mucho la media.
- Región de Murcia (+22,1%), Comunidad Valenciana (+21,0%), Comunidad de Madrid (+19,5%) y Asturias (+19,4%).
- Castilla-La Mancha (+14,1%), Galicia (+13,7%) y País Vasco (+10,3%).
- Solo bajan Baleares (−2,0%) y Navarra (−0,4%).
En niveles, Madrid sigue siendo la comunidad más cara con 4.104 €/m², seguida de cerca por Baleares (4.056 €/m²) y, a distancia, el País Vasco (3.217 €/m²) y Cataluña (2.526 €/m²). En el extremo opuesto, Extremadura (768 €/m²) y Castilla-La Mancha (899 €/m²) siguen siendo las más asequibles.
Un detalle que suele pasar desapercibido: la superficie media de la vivienda vendida bajó un 2,4%, hasta los 111 m². Parte de la subida del precio por metro cuadrado se explica porque se están comprando viviendas más pequeñas, y por metro las pequeñas siempre salen más caras. Los descensos de tamaño más acusados se dieron en Cantabria (−10,2%), Navarra (−6,1%) y Madrid (−6,0%).
Hipotecas: mismas operaciones, importes más altos
Aquí está, para nosotros, la parte más interesante de la nota. Los préstamos hipotecarios para adquisición de vivienda se quedaron en 36.249 operaciones, prácticamente igual que hace un año (+0,2%). Pero la cuantía media subió un 7,3%, hasta los 188.785 €. Dicho de otra forma: se firman las mismas hipotecas, pero cada una es unos 12.800 € mayor que hace doce meses, en línea con el encarecimiento de la vivienda.
Otros dos datos que ayudan a entender cómo se está comprando:
- El 53,7% de las compraventas de vivienda se financiaron con un préstamo hipotecario. El 46,3% restante se firmó sin hipoteca sobre esa vivienda; no todo es dinero en efectivo (hay ventas de una vivienda anterior, ayudas familiares o préstamos de otro tipo), pero refleja el peso enorme que tiene hoy el comprador con ahorro o patrimonio previo.
- En las compras financiadas, la hipoteca cubrió de media el 72,3% del precio. Es decir, el comprador aportó en torno a un 28% del precio, más gastos e impuestos.
Por comunidades, la concesión de hipotecas creció en siete: destacan la Comunidad Valenciana (+11,6%), Murcia (+7,6%) y Canarias (+7,2%), con Cataluña (+4,1%) también en positivo. Cayó en las diez restantes, con el País Vasco (−15,0%) a la cabeza, seguido de Cantabria (−9,6%) y La Rioja (−7,7%). Madrid retrocedió un 2,0%. En cuanto al importe medio, los mayores aumentos se dieron en la Comunidad Valenciana (+19,1%) y Aragón (+18,8%); Cataluña fue la única gran comunidad donde bajó (−2,3%). Las hipotecas más grandes se firman en Baleares (304.326 €) y Madrid (300.589 €).
Constitución de sociedades: ligero repunte
Como cada mes, la nota incluye también el pulso empresarial. En junio se constituyeron 11.152 nuevas sociedades, un 2,1% más que un año antes. Crecieron en nueve comunidades, con subidas muy fuertes en Asturias (+40,0%), Navarra (+30,4%) y Aragón (+21,5%), y bajaron en las ocho restantes, destacando Castilla y León (−12,0%), Baleares (−11,4%) y Cantabria (−8,5%). Las sociedades con capital entre 3.000 y 4.000 € (la pyme típica) fueron 7.963, un 1,0% más, con un capital medio de constitución de 3.015 €.
Qué nos dice todo esto si estás pensando en comprar
1. El mercado se enfría en volumen, no en precio. Que se firmen menos operaciones no ha frenado, por ahora, la subida de precios. Con una oferta tan escasa, la demanda que sigue activa (mucha de ella con capacidad de pago alta) mantiene la presión. Esperar a que baje el precio ha sido, en los últimos años, una apuesta cara.
2. La hipoteca media ya roza los 190.000 €. Con importes más altos, cada décima de tipo de interés pesa más en la cuota y en el coste total. Comparar entre bancos y negociar bonificaciones sigue siendo el paso con más retorno de todo el proceso de compra.
3. Los mercados no se mueven igual. Mientras Madrid y Baleares pierden operaciones y siguen encareciéndose, la Comunidad Valenciana, Murcia o Navarra ganan actividad. Si tienes flexibilidad geográfica, los datos por comunidad son una herramienta muy útil para decidir dónde y cuándo.
4. Ojo con los datos provisionales. El Notariado recuerda que las cifras de los tres últimos meses se elaboran con más del 90% de la información recibida y pueden revisarse ligeramente. La tendencia, en cualquier caso, es clara.
Fuente de los datos: Consejo General del Notariado, Centro de Información Estadística del Notariado (CIEN) y Portal Estadístico del Notariado, nota «La compraventa de viviendas decrece un 4,0%», publicada el 27 de agosto de 2026 con datos de junio de 2026. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye una recomendación de compra ni de contratación de ningún producto financiero.