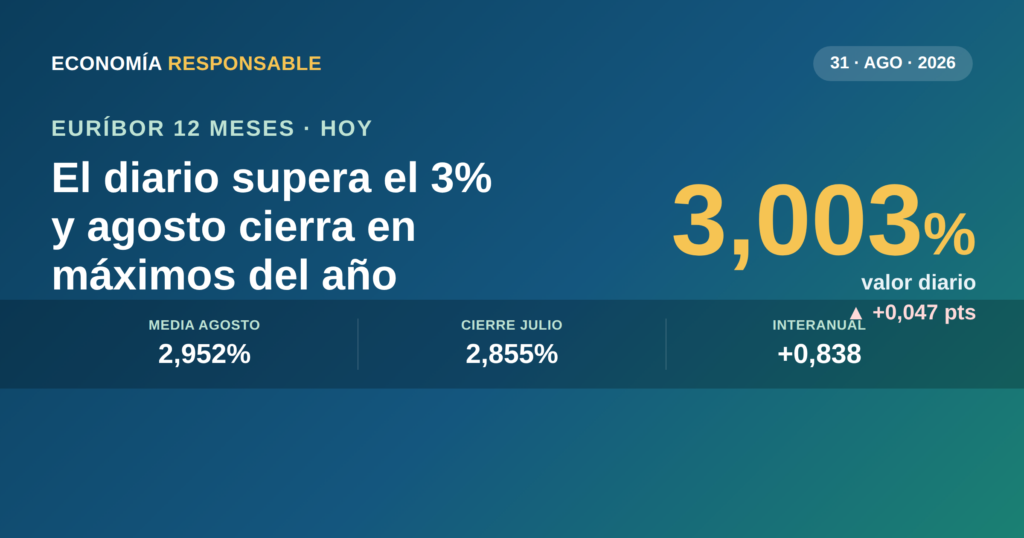
Euríbor hoy 31 de agosto de 2026: el diario supera el 3% y agosto cierra en máximos del año
El euríbor a 12 meses se dispara hasta el 3,003% en su última cotización del mes y deja la media provisional de agosto en el 2,952%, el nivel más alto de todo 2026.
El euríbor a doce meses —el índice al que están referenciadas la mayoría de las hipotecas variables en España— pone el broche a agosto con un repunte que reaviva la tensión en el mercado hipotecario. La cotización diaria de hoy escala hasta el 3,003%, un salto de +0,047 puntos respecto al 2,956% del viernes, y supera de nuevo la barrera psicológica del 3%. Con este último dato, la media mensual de agosto queda en el 2,952%, encadenando así su cierre más alto del ejercicio.
El análisis del día
La jornada confirma la deriva alcista que ha marcado todo el verano. Tras oscilar durante agosto en una banda estrecha —con un suelo en el 2,937% del día 17 y un techo previo en el 3,007% del 26—, la cotización vuelve a colocarse por encima del 3% justo en la última sesión del mes. No es un movimiento anecdótico: el diario refleja las expectativas del mercado sobre lo que hará el Banco Central Europeo, y esas expectativas se han vuelto claramente más restrictivas.
El resultado es una media de agosto del 2,952%, que supera al 2,855% de julio y se convierte en el registro más elevado de 2026. Para hacernos una idea de la velocidad del giro, basta mirar el retrovisor: hace un año, en agosto de 2025, la media era del 2,114%. En doce meses el índice ha subido más de ocho décimas, una diferencia que se traduce directamente en la cuota de quienes revisan su hipoteca estos días.
Qué ha pasado: cronología
Agosto arrancó ya con el índice tensionado por la incertidumbre geopolítica. A mediados de mes el euríbor buscó cierto respiro y tocó su mínimo mensual en el 2,937% (día 17), pero el rebote fue inmediato: el día 26 marcaba 3,007%, el viernes 28 se moderaba al 2,956% y hoy, 31 de agosto, vuelve a superar el 3% con un 3,003%. En paralelo, el barril de petróleo se mantiene por encima de los 90-100 dólares y el euro cotiza en torno a 1,158 frente al dólar, dos variables que el mercado vigila de cerca porque alimentan las presiones inflacionistas.
Qué significa para el euríbor
La clave está en el calendario del BCE. Los mercados descuentan con una probabilidad cercana al 96% una subida de 25 puntos básicos en la reunión del 10 de septiembre, que llevaría la facilidad de depósito hasta el 2,50%. Detrás de ese giro está una inflación de la eurozona que sigue pegajosa —confirmada en el 2,9% interanual en julio— y un precio del crudo que no da tregua por la tensión en Oriente Medio. Como resume un analista citado en el mercado, «el euríbor está descontando lo que puede ocurrir en los próximos meses» y anticipa que el BCE «tendrá que ser más estricto». La lectura para el hipotecado es sencilla: mientras la inflación no ceda con claridad, el índice se mantendrá elevado y volátil, con el 3% como zona de referencia.
¿Cuánto cambia tu cuota?
Conviene tener presente un matiz importante: el dato diario no altera por sí solo tu hipoteca. Lo que se aplica en cada revisión es la media mensual del mes que corresponda según tu contrato. Así que el 3,003% de hoy es una señal de tendencia, pero lo que de verdad pesa en el recibo es esa media de agosto del 2,952%.
Veamos el impacto sobre una hipoteca tipo de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%:
| Tipo de revisión | Cuota anterior | Cuota nueva | Diferencia/mes | Al año |
|---|---|---|---|---|
| Revisión anual vs. agosto 2025 (2,114%) |
780 € | 854 € | +74 € | +888 € |
| Revisión semestral vs. febrero 2026 (2,221%) |
789 € | 854 € | +65 € | +778 € |
¿Qué puedes hacer?
- Compara antes de revisar. Si te toca actualización en las próximas semanas, revisa qué media mensual se te aplica y calcula la nueva cuota con antelación para no llevarte sorpresas en el recibo.
- Valora el paso a tipo fijo o mixto. Con el índice pegado al 3% y el BCE en modo restrictivo, muchas entidades ofrecen fijos competitivos; puede compensar cambiar mediante subrogación o novación si tu diferencial variable es alto.
- Estudia amortizar o negociar el diferencial. Una amortización parcial reduce la base sobre la que se aplica el tipo, y comparar ofertas de varios bancos te da margen para renegociar condiciones.
Estudia tu caso sin compromiso
En Economía Responsable analizamos tu hipoteca y comparamos las mejores alternativas del mercado para que pagues lo justo. Gratis y sin ataduras.
Comparar mi hipoteca →*Media de agosto provisional a 31 de agosto de 2026 (21 datos). Los importes de cuota son estimaciones orientativas calculadas con sistema de amortización francés y pueden variar según las condiciones concretas de cada préstamo. Esta información tiene carácter divulgativo y no constituye asesoramiento financiero. Datos del euríbor sujetos a la publicación oficial del EMMI/Banco de España.