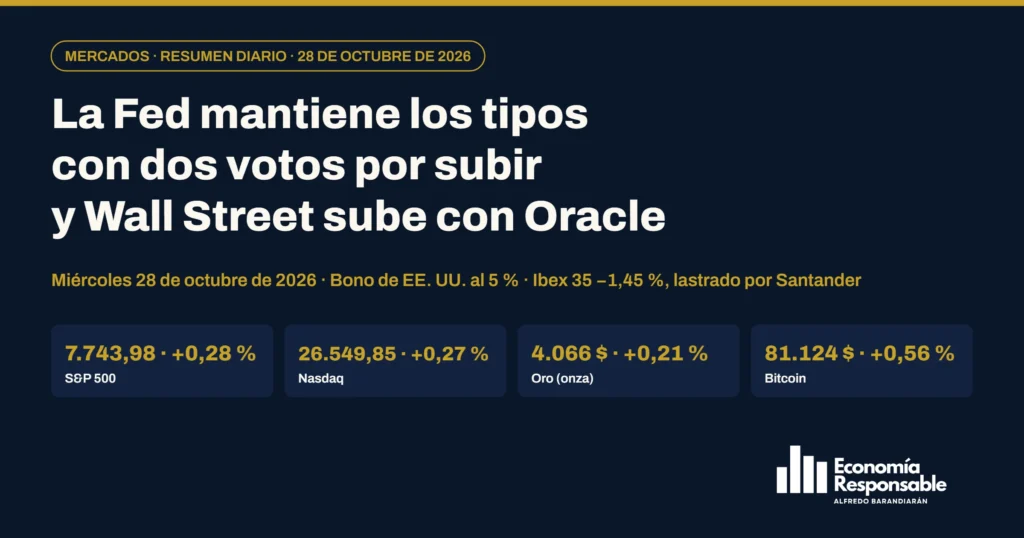
Mercados hoy, 28 de octubre de 2026: la Fed mantiene los tipos con dos votos por subir y Wall Street cierra al alza con Oracle
Los datos de hoy
- S&P 500: 7.743,98 puntos (+0,28 %). Tercera sesión consecutiva al alza, también para el Dow Jones (+0,19 %). La Fed no cambió el guion y Oracle (+10,73 %) hizo el resto; queda a menos de un 1 % de su máximo histórico.
- Nasdaq Composite: 26.549,85 puntos (+0,27 %). Dudó tras la decisión de la Fed y cerró en positivo a la espera de las cuentas de Microsoft y Alphabet, publicadas tras el cierre con reacciones opuestas: Microsoft subía en torno a un 4 % y Alphabet caía cerca de un 8 %.
- MSCI World: 4.936,95 puntos (+0,20 % al cierre de Wall Street). Tercera subida seguida, con Europa plana y Wall Street ligeramente al alza. MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 56,37 $ (+1,37 %). El mejor del día entre los activos que seguimos: encadena tres sesiones al alza (+8,1 % acumulado) tras el folleto de salida a bolsa de Anthropic.
- Ibex 35: 18.883,50 puntos (−1,45 %). Farolillo rojo de Europa y adiós a los 19.000, con Santander (−5,59 %) tras sus resultados y Acciona Energía (−6,27 %) por el fracaso de la venta de la filial de renovables; Redeia (+1,53 %) fue el mejor valor.
- Bono español a 10 años: 3,996 % (−0,1 puntos básicos). Prácticamente sin cambios, justo por debajo del 4 %, con la prima de riesgo en 63,76 puntos básicos.
- Bono de EE. UU. a 10 años: 5,003 % (+1 punto básico). Vuelve a cerrar por encima del 5 % tras la Fed. El 2 años subió nada más conocerse la decisión y luego dio marcha atrás; el mercado da un 85-86 % de probabilidad a una subida en diciembre.
- Oro: 4.066,45 $ la onza (+0,21 %). Cayó hasta los 4.035 dólares nada más conocerse la decisión de la Fed, según Kitco, y recuperó al cierre de Wall Street; los dos votos a favor de subir tipos pesan sobre el metal, pero el petróleo más caro lo sostiene.
- Plata: 53,98 $ la onza (−0,71 %). Se acerca a sus mínimos del año y la ratio oro/plata supera los 75: su exposición industrial la hace más sensible a unos tipos más altos.
- Bitcoin: 81.124 $ (+0,56 % al cierre de Wall Street). Bajó a 80.600 dólares por la mañana y recuperó los 81.000 tras la Fed. Los ETF al contado acumulan salidas de 614,7 millones de dólares en las doce primeras sesiones de octubre.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- La Fed mantiene los tipos en el 3,75-4 % con dos votos a favor de subir. La Reserva Federal dejó los tipos sin cambios por 10 votos a 2: Lisa Cook y Beth Hammack votaron por una subida de un cuarto de punto, la primera disidencia de Cook en más de cuatro años. El comunicado dice que la economía crece a un ritmo fuerte y que la inflación sigue elevada (el IPC de septiembre fue del 3,7 %), y Kevin Warsh anunció que una de las ocho reuniones de 2027 se dedicará a la estrategia a largo plazo, sin votación de tipos. Los futuros descuentan un 85-86 % de probabilidad de subida el 9 de diciembre; el bono a 2 años subió tras la decisión y luego dio marcha atrás, y el 10 años cierra en el 5,003 %.
- Microsoft bate previsiones con Azure creciendo un 48 % y sube tras el cierre. Microsoft ingresó 92.280 millones de dólares en su primer trimestre fiscal (+19 %), por encima de los 90.700 millones esperados, con un beneficio ajustado de 4,89 dólares por acción (4,73 previstos). Microsoft Cloud facturó 63.900 millones (+30 %) y Azure creció un 48 % frente al 44 % que esperaba el mercado; la inversión en capital fue de 45.200 millones, por debajo de lo previsto, y el flujo de caja libre bajó un 27 % hasta 18.633 millones. La acción subía entre un 2 % y un 4 % fuera de hora.
- Alphabet cae cerca de un 8 % tras el cierre: el beneficio decepciona pese a duplicar Google Cloud. Alphabet facturó 127.600 millones de dólares (+25 %), en línea con lo esperado, pero ganó 2,12 dólares por acción frente a los 3,02 del consenso, lastrada por una pérdida de 8.700 millones en participaciones en otras empresas y un gasto en I+D de 20.600 millones. Google Cloud ingresó 30.700 millones (+103 %) con un beneficio operativo de 11.100 millones, la aplicación Gemini alcanzó los 1.000 millones de usuarios y la inversión en capital fue de 51.400 millones en el trimestre (195.000-205.000 millones previstos para el año). El flujo de caja libre fue negativo en 9.100 millones y la acción, que había cerrado en 321,89 dólares (+1,60 %), caía hasta los 294 dólares fuera de hora.
- Oracle se dispara un 10,73 % con un objetivo de 225.000 millones de ingresos en 2030. Oracle cerró en 144,54 dólares con un volumen un 161 % superior a la media tras fijar en su día del inversor un objetivo de ingresos de al menos 225.000 millones de dólares para el ejercicio fiscal 2030 y de al menos 90.000 millones para 2027 (67.400 millones el último año). Espera que el flujo de caja libre vuelva a ser positivo en la segunda mitad del ejercicio 2028 y alcance al menos 30.000 millones en 2029, y explicó que la financiación de proveedores, el hardware aportado por clientes y los prepagos reducirán las necesidades de caja, lo que alivió las dudas sobre su deuda (calificación BBB-).
- Resultados y movimientos: Vertiv +17 %, Enphase −17 % y el petróleo repunta por Irán. Vertiv subió más de un 17 % tras elevar sus ventas un 61 % en el trimestre y mejorar su previsión anual en 650 millones de dólares, mientras Enphase cayó más de un 17 % por la debilidad de la demanda solar residencial; F5 (−20 %) y Logitech (−12 %) también cayeron por sus previsiones, y Wendy’s subió un 14 % tras confirmar una oferta de Trian a 7,35 dólares por acción. El Banco de Canadá subió los tipos un cuarto de punto hasta el 2,5 %. El petróleo repuntó tras publicar el Wall Street Journal que Estados Unidos podría reanudar los ataques a Irán después de las elecciones legislativas del martes: el Brent subió un 2,08 % hasta los 116,25 dólares al cierre europeo y el WTI cotiza en 101,67 dólares (+1,77 %).
- Ibex 35: farolillo rojo de Europa por Santander y Acciona Energía. El Ibex 35 cayó un 1,45 % hasta los 18.883,50 puntos, el único gran índice europeo en rojo (DAX +0,44 %, Milán +0,40 %, Euro Stoxx 50 +0,05 %, París plano, Londres +0,07 %). Santander se dejó un 5,59 % hasta 10,638 euros pese a ganar 12.405 millones hasta septiembre (+20 %; 11.176 millones ordinarios, +16,1 %) y prever un beneficio récord de más de 15.000 millones en 2026: pesaron Brasil tras la victoria de Lula y un margen de intereses un 2 % menor que el trimestre anterior, según Jefferies; acumula una caída del 7,85 % desde las elecciones brasileñas. Acciona Energía (−6,27 %) y Acciona (−5,53 %) cayeron tras informar El Confidencial de que Ardian, EQT y Norges Bank retiraron sus ofertas por la filial de renovables; Mapfre perdió un 3,92 % y Redeia (+1,53 %) fue el mejor valor. El bono español cierra en el 3,996 % con la prima de riesgo en 63,76 puntos básicos.
- Oro, plata y bitcoin: el oro cae tras la Fed y recupera al cierre; la plata, hacia mínimos del año. El oro bajó hasta los 4.035 dólares por onza (−0,60 %) tras conocerse la decisión de la Fed, según Kitco, pero recuperó hasta los 4.066,45 dólares (+0,21 %) al cierre de Wall Street. La plata retrocedió un 0,71 % hasta los 53,98 dólares y la ratio oro/plata supera los 75. El bitcoin cotizaba en torno a 81.124 dólares (+0,56 %) al cierre de Wall Street tras haber bajado a 80.600 por la mañana; CoinDesk destaca que los ETF al contado acumulan salidas netas de 614,7 millones de dólares en las doce primeras sesiones de octubre y que Bitwise eleva su previsión a 1,6 millones de dólares para 2036.
Resumen de la sesión
Wall Street cerró con ligeras subidas, la tercera consecutiva para el S&P 500 y el Dow Jones, en la jornada de la Reserva Federal: el S&P 500 ganó un 0,28 % hasta los 7.743,98 puntos y el Nasdaq Composite un 0,27 % hasta los 26.549,85. La Fed mantuvo los tipos en el 3,75-4 % por 10 votos a 2, con Lisa Cook y Beth Hammack pidiendo una subida de un cuarto de punto, y el mercado eleva al 85-86 % la probabilidad de una subida el 9 de diciembre. Oracle se disparó un 10,73 % tras fijar un objetivo de ingresos de al menos 225.000 millones de dólares para su ejercicio 2030, Vertiv subió más de un 17 % y Enphase cayó más de un 17 %. Tras el cierre, Microsoft batió previsiones (ingresos de 92.280 millones, Azure +48 %) y subía en torno a un 4 %, mientras Alphabet caía cerca de un 8 % por un beneficio por acción de 2,12 dólares frente a los 3,02 esperados, pese a duplicar los ingresos de Google Cloud. El MSCI World avanza un 0,20 % hasta los 4.936,95 puntos y el ETF SMHX de semiconductores fabless sube un 1,37 % hasta los 56,37 dólares.
En Europa, cierres planos o ligeramente positivos (DAX +0,44 %, Milán +0,40 %, Euro Stoxx 50 +0,05 %, París sin cambios, Londres +0,07 %), con el Ibex 35 como farolillo rojo: cayó un 1,45 % hasta los 18.883,50 puntos, arrastrado por Santander (−5,59 %, pese a ganar 12.405 millones hasta septiembre, por Brasil y la debilidad del margen de intereses) y por Acciona Energía (−6,27 %) y Acciona (−5,53 %) tras retirarse los tres fondos finalistas de la puja por la filial de renovables, según El Confidencial.
En deuda, el bono estadounidense a 10 años cierra en el 5,003 % (desde el 4,993 %) y el español baja al 3,996 %, con la prima de riesgo en 63,76 puntos básicos. El euro sube hasta 1,115 dólares. El petróleo repunta ante la información del Wall Street Journal de que Estados Unidos podría reanudar los ataques a Irán tras las elecciones legislativas: el Brent sube un 2,08 % hasta los 116,25 dólares al cierre europeo y el WTI cotiza en 101,67 dólares (+1,77 %). El oro cayó hasta los 4.035 dólares tras la Fed, pero recuperó hasta los 4.066,45 dólares (+0,21 %) al cierre de Wall Street; la plata baja un 0,71 % hasta los 53,98 dólares, y el bitcoin cotiza en torno a 81.124 dólares (+0,56 %) al cierre de Wall Street.
Qué mirar mañana y esta semana
- Jueves: reunión del BCE. El consenso espera que mantenga la facilidad de depósito en el 2,50 %; la clave será el mensaje sobre inflación y actividad. Importa para el euríbor y, por tanto, para las hipotecas variables: puedes seguir el dato diario en Euríbor hoy.
- Jueves: PIB del tercer trimestre y PCE de septiembre en EE. UU. Los dos datos que pueden mover el bono a 10 años a uno u otro lado del 5 % y afinar la apuesta de una subida de la Fed en diciembre.
- Jueves: Amazon, Eli Lilly, Mastercard, Intel, Caterpillar y Merck en EE. UU.; BBVA, Sabadell, Repsol, Naturgy, Indra y Fluidra en España; Deutsche Bank, Société Générale, ING, Volkswagen, Shell y TotalEnergies en Europa. Santander e Inditex descuentan dividendo.
- Viernes: IPC adelantado de octubre y PIB del tercer trimestre en España (septiembre cerró con una inflación del 4,9 % y el trimestre anterior creció un 0,7 %), más las cuentas de CaixaBank, Unicaja, Acerinox, ExxonMobil y Chevron.
- Martes 3 de noviembre: elecciones legislativas en EE. UU. Con el petróleo pendiente de si se reanudan los ataques a Irán después de la cita electoral, según el Wall Street Journal.
Fuentes: cierres del Ibex 35, bono español y valores españoles, Europa Press (Pressdigital), El Nacional, Infobae e Investing.com; Wall Street, Treasury a 10 años, SMHX y MSCI World, Yahoo Finance, AP, CNBC, The Motley Fool, TheStreet y StockTitan; Fed, Yahoo Finance y Crypto.news; Microsoft y Alphabet, Investing.com, TheStreet y Cautious Optimism; Oracle, The Motley Fool; oro y plata, CNBC y Kitco; bitcoin, Yahoo Finance, CoinDesk y Crypto.news; agenda, Bolsamanía. Las cifras pueden variar unas décimas según la fuente y la hora de cierre. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye asesoramiento financiero ni una recomendación personalizada.
