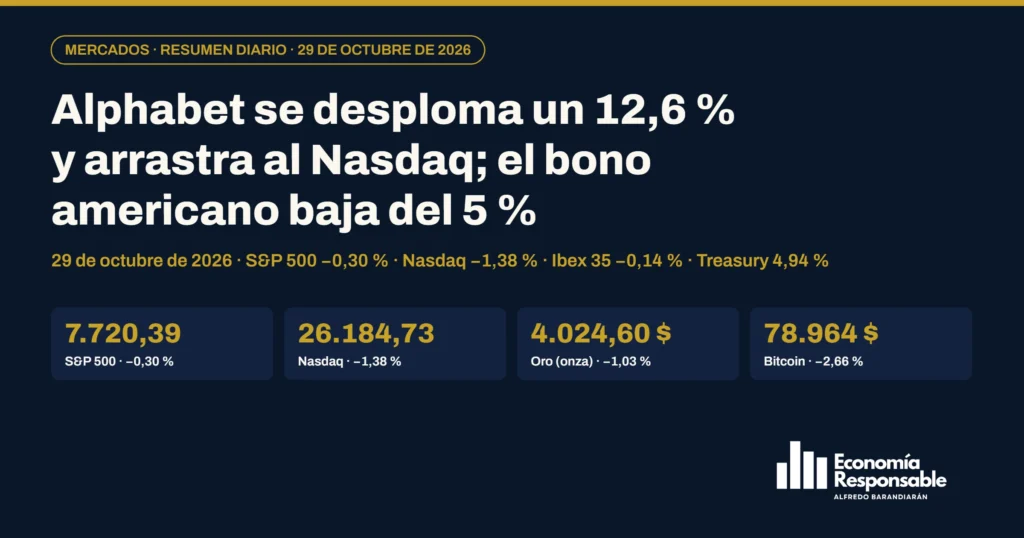
Mercados hoy, 29 de octubre de 2026: Alphabet se desploma un 12,6 % y arrastra al Nasdaq; el bono americano baja del 5 % y la plata se hunde
Los datos de hoy
- S&P 500: 7.720,39 puntos (−0,30 %). Rompe una racha de tres subidas, con el Dow Jones (−0,25 %) también en rojo. El castigo a Alphabet y al software pesó más que un PIB del 3,4 %; fuera de la gran tecnología el mercado aguantó, con el Russell 2000 subiendo un 1 %.
- Nasdaq Composite: 26.184,73 puntos (−1,38 %). El peor día de Alphabet desde su salida a bolsa (−12,64 %) y las caídas de ServiceNow (−26,5 %), Fortinet (−20,8 %) y Marvell (−13 %) hunden al índice tecnológico; Microsoft cerró plana tras batir previsiones.
- MSCI World: 4.936,00 puntos (−0,02 % al cierre de Wall Street). Prácticamente plano: la subida de Europa compensa la caída de Wall Street. MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 55,37 $ (−1,76 %). Rompe tres sesiones al alza con la vuelta de las dudas sobre la rentabilidad del gasto en IA; tras el cierre, Intel caía más de un 17 % por sus previsiones.
- Ibex 35: 18.857,60 puntos (−0,14 %). Otra vez el peor de Europa pese a recortar una caída del 1,27 %: BBVA (−2,58 %) y Mapfre (−3,74 %) lastran y Ferrovial (+3,80 %), Indra (+3,55 %) y Repsol (+3,05 %) sostienen.
- Bono español a 10 años: 3,961 % (−3,5 puntos básicos). Baja con el BCE en pausa y el bono americano a la baja; prima de riesgo en 61,55 puntos básicos.
- Bono de EE. UU. a 10 años: 4,937 % (−5,2 puntos básicos). Vuelve por debajo del 5 % pese al PIB del 3,4 % y un PCE del 3,6 %: tocó el 5,04 % en el máximo de la sesión y cerró en el 4,937 % según CNBC, con la búsqueda de refugio ante la caída de la tecnología.
- Oro: 4.024,60 $ la onza (−1,03 %). Cae por el crecimiento fuerte y la inflación pegajosa, que mantienen viva la subida de la Fed en diciembre, aunque aguanta por encima de los 4.000 dólares (dato del informe de cierre de Kitco).
- Plata: 52,18 $ la onza (−3,10 %). Mínimos de once meses y ratio oro/plata por encima de 76: pesan las existencias en Londres, las salidas de los ETP y el ahorro de metal en la industria fotovoltaica.
- Bitcoin: 78.964 $ (−2,66 % al cierre de Wall Street). Perdió los 80.000 dólares por la mañana y se movió entre 78.263 y 81.890 en 24 horas, arrastrado por la caída de la tecnología.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- Alphabet sufre el peor día de su historia en bolsa: −12,64 % y 500.000 millones menos de valor. Alphabet cerró en 283,82 dólares (−12,64 %), su mayor caída desde la salida a bolsa de 2004, y borró cerca de 500.000 millones de dólares de capitalización, la segunda mayor pérdida en un día de una cotizada estadounidense tras los 593.000 millones de Nvidia en enero de 2025. Facturó 127.600 millones (+25 %), por debajo de los 127.900 esperados, y ganó 2,12 dólares por acción frente a los 3,02 del consenso: el crecimiento de la publicidad de búsqueda se frenó del 17 % al 12 %, el flujo de caja libre fue negativo en 9.100 millones por segundo trimestre consecutivo (inversión de 51.400 millones en el trimestre y 195.000-205.000 millones previstos para el año) y la deuda a largo plazo pasó de 21.600 a 125.100 millones en un año. El castigo se extendió al software: ServiceNow (−26,5 %) y Fortinet (−20,8 %) se hundieron tras sus previsiones y Marvell cayó un 13 % por las conversaciones para comprar Lumentum. Microsoft, que batió previsiones con Azure creciendo un 48 %, cerró plana (−0,16 %): el mercado lee los dos informes como visiones opuestas de la rentabilidad del gasto en IA.
- La economía de EE. UU. crece un 3,4 % y la inflación PCE sube al 3,6 %: el bono baja del 5 %. El PIB del tercer trimestre creció a un ritmo anualizado del 3,4 %, por encima del 3,1-3,2 % esperado y del 2,2 % del segundo, con el consumo creciendo un 3,8 % y la inversión empresarial un 12,7 %. El PCE de septiembre subió un 0,5 % mensual y un 3,6 % interanual (3,4 % en agosto), y la subyacente un 0,3 % y un 3,1 % (3,0 %); las peticiones semanales de desempleo se quedaron en unas 194.000, la sexta semana por debajo de 200.000. CME FedWatch da entre un 78 % y un 83 % de probabilidad a una subida de un cuarto de punto en diciembre (84 % el miércoles). Aun así, el bono a 10 años bajó del 5 %: cerró en el 4,937 % según CNBC (4,989 % el cierre anterior) tras tocar el 5,04 % en el máximo de la sesión, con la búsqueda de refugio ante la caída de la tecnología.
- El BCE mantiene los tipos en el 2,50 % con la inflación en el 3,8 % y Lagarde anuncia su salida. El Banco Central Europeo dejó la facilidad de depósito en el 2,50 % (operaciones principales en el 2,65 % y facilidad marginal en el 2,90 %) tras las subidas de junio y septiembre, con la inflación de la eurozona en el 3,8 % en septiembre (3,2 % en agosto, la más alta en tres años) y la energía un 18,8 % más cara que hace un año. El comunicado dice que los precios de la energía han seguido subiendo y que la subyacente se mantiene estable, sin comprometerse con una senda concreta; los analistas prevén una subida de 25 puntos básicos en diciembre, hasta el 2,75 %. Christine Lagarde anunció que dejará la presidencia el 7 de febrero de 2027, nueve meses antes de agotar su mandato (31 de octubre de 2027); entre los nombres que suenan para sucederla están Pablo Hernández de Cos y Klaas Knot. El bono francés a 10 años cotiza por encima del 5 %, con un diferencial de unos 155 puntos básicos con el alemán.
- Amazon e Intel caen tras el cierre: AWS crece un 39 % pero el beneficio decepciona, e Intel recorta previsiones. Amazon ingresó 201.900 millones de dólares (+12 %, 202.200 esperados) y ganó 1,89 dólares por acción frente a los 1,97 previstos; AWS facturó 46.000 millones (+39 %, su mayor crecimiento en casi cinco años), la previsión de ingresos del cuarto trimestre es de 240.000-247.000 millones y mantiene la inversión de 220.000 millones para 2026, con un flujo de caja libre negativo de 42.400 millones en los últimos doce meses (14.800 positivos un año antes). La acción, que ya había cerrado en 243,79 dólares (−4,25 %), llegó a caer un 10 % fuera de hora y cotizaba en torno a un 7 % abajo. Intel facturó 16.500 millones en el trimestre, pero prevé 15.000-16.000 millones para el cuarto frente a los 17.000 que esperaba el mercado, por una ralentización del PC que durará al menos hasta la primera mitad de 2027: caía más de un 17 % tras llegar a perder un 20 %. Sandisk subía un 1,8 % tras anunciar un desdoblamiento de ocho por uno y Rivian subía con ingresos de 2.155 millones (+38 %).
- Resultados y operaciones: Caterpillar −9,3 %, Eli Lilly +6,7 %, DoorDash compra Instacart y ADT se dispara un 33 %. Caterpillar cayó un 9,3 %, su mayor caída desde marzo de 2020, pese a ganar 7,20 dólares por acción (+45,5 %) con ingresos de 20.700 millones (+17 %) y una cartera de pedidos récord de 78.000 millones: la previsión de crecimiento moderado para el cuarto trimestre no bastó. Eli Lilly subió un 6,7 % tras elevar los ingresos un 39 % hasta 24.400 millones y prever 91.000-92.000 millones para 2026. DoorDash (+5,6 %) comprará Instacart por 17.000 millones de dólares (65 dólares por acción, un 26 % de prima, el 75 % en efectivo), y ADT se disparó un 33 % tras aceptar la oferta de Thrive Holdings a 10 dólares por acción (15.300 millones incluida la deuda). Crocs subió un 25 %, Carvana un 15 % (ingresos +42 %), Sprouts cayó un 22 % y Xerox un 40 % tras recortar previsiones. Fuera de la gran tecnología el mercado aguantó: el Russell 2000 subió un 1 % y la sanidad (+2,4 %) y el inmobiliario (+2,2 %) lideraron, mientras los servicios de comunicación (−1,9 %) y la tecnología (−1,2 %) cayeron.
- Ibex 35: BBVA y Mapfre lo dejan de nuevo a la cola de Europa pese a Ferrovial, Indra y Repsol. El Ibex 35 llegó a caer un 1,27 % y cerró en 18.857,60 puntos (−0,14 %), el peor gran índice europeo en una jornada de subidas (DAX +1,31 %, CAC 40 +1,05 %, FTSE MIB +0,36 %, FTSE 100 +0,26 %). BBVA perdió un 2,58 % (llegó a caer más de un 5 %) pese a ganar 9.066 millones hasta septiembre (+13,6 %) con un margen de intereses de 23.243 millones (+20,8 %); Mapfre cayó un 3,74 %, CaixaBank un 1,72 % y Unicaja un 1,62 %, y Santander e Inditex cotizaron sin derecho a dividendo. Tiraron Ferrovial (+3,80 %), Indra (+3,55 %, beneficio de 355,5 millones, +22 %), Acciona Energía (+3,30 %), Repsol (+3,05 %, beneficio de 5.006 millones frente a 1.177 y recompra de hasta 950 millones) y Cellnex (+2,88 %); Sabadell ganó 1.376 millones (−1 %) y Naturgy 1.758 millones (+5,4 %). El bono español cerró en el 3,961 % con la prima de riesgo en 61,55 puntos básicos y la compraventa de viviendas cayó un 9,8 % interanual en agosto, con el precio medio del metro cuadrado un 12,8 % más caro.
- Oro, plata, bitcoin y petróleo: la plata cae un 3,1 % a mínimos de once meses y el bitcoin pierde los 80.000. El oro cayó un 1,03 % hasta los 4.024,60 dólares por onza, según el informe de cierre de Kitco, y la plata se hundió un 3,10 % hasta los 52,18 dólares, su nivel más bajo desde finales de noviembre de 2025; la ratio oro/plata supera los 76 por primera vez desde diciembre. Metals Focus explica la debilidad por las existencias de plata en Londres (932 millones de onzas, máximo en casi cuatro años), las salidas de 60 millones de onzas de los ETP en el año y el ahorro de metal en la industria fotovoltaica, y espera que el mercado pase a superávit en 2027. El bitcoin perdió los 80.000 dólares por la mañana y cotizaba en torno a 78.964 dólares (−2,66 %) al cierre de Wall Street, con un rango de 24 horas entre 78.263 y 81.890 dólares, arrastrado por la caída de la tecnología. El Brent bajó un 1,34 % hasta los 113,78 dólares y el WTI un 1,85 % hasta los 100,88 por los esfuerzos diplomáticos entre Estados Unidos e Irán, aunque la Guardia Revolucionaria anunció el derribo de un dron estadounidense MQ-1 sobre el estrecho de Ormuz.
Resumen de la sesión
Wall Street cerró en rojo y el S&P 500 rompió una racha de tres subidas: cedió un 0,30 % hasta los 7.720,39 puntos, el Dow Jones bajó un 0,25 % y el Nasdaq Composite se dejó un 1,38 % hasta los 26.184,73 por el peor día de Alphabet desde su salida a bolsa en 2004: cayó un 12,64 % hasta los 283,82 dólares, borró cerca de 500.000 millones de dólares de valor y arrastró al software (ServiceNow −26,5 %, Fortinet −20,8 %) y a Marvell (−13 %). Microsoft, que había batido previsiones con Azure creciendo un 48 %, cerró plana (−0,16 %). Fuera de los grandes nombres el mercado aguantó: el Russell 2000 subió un 1 % y la sanidad (+2,4 %) y el inmobiliario (+2,2 %) lideraron, con Eli Lilly +6,7 % y Caterpillar −9,3 %. Los datos macro fueron fuertes: el PIB del tercer trimestre creció a un ritmo anualizado del 3,4 % (2,2 % en el segundo) y el PCE de septiembre subió al 3,6 % (subyacente 3,1 %), lo que mantiene la subida de la Fed de diciembre sobre la mesa (78-83 % de probabilidad según CME FedWatch). El MSCI World cierra prácticamente plano (−0,02 %) en los 4.936,00 puntos y el ETF SMHX de semiconductores fabless baja un 1,76 % hasta los 55,37 dólares. Tras el cierre, Amazon caía en torno a un 7 % pese a que AWS creció un 39 %, e Intel se hundía más de un 17 % por una previsión de ingresos de 15.000-16.000 millones para el cuarto trimestre.
En Europa, el BCE mantuvo la facilidad de depósito en el 2,50 % con la inflación en el 3,8 % y Christine Lagarde anunció que dejará el cargo el 7 de febrero de 2027; las bolsas subieron (DAX +1,31 %, CAC 40 +1,05 %, FTSE MIB +0,36 %, FTSE 100 +0,26 %) y el Ibex 35 volvió a ser el peor: llegó a caer un 1,27 % y cerró en 18.857,60 puntos (−0,14 %) lastrado por BBVA (−2,58 %, pese a ganar 9.066 millones hasta septiembre, +13,6 %) y Mapfre (−3,74 %), con Ferrovial (+3,80 %), Indra (+3,55 %) y Repsol (+3,05 %, tras ganar 5.006 millones y anunciar una recompra de 950 millones) al alza.
En deuda, el bono estadounidense a 10 años baja del 5 % tras el PIB y el PCE y cierra en el 4,937 % (desde el 4,989 % según CNBC; había tocado el 5,04 % en el máximo de la sesión), y el español cae al 3,961 % (desde el 3,996 %), con la prima de riesgo en 61,55 puntos básicos. El euro sube ligeramente hasta 1,1163 dólares. El petróleo cede ante los esfuerzos diplomáticos entre Estados Unidos e Irán, pese al derribo de un dron estadounidense sobre Ormuz: el Brent baja un 1,34 % hasta los 113,78 dólares y el WTI un 1,85 % hasta los 100,88. El oro cae un 1,03 % hasta los 4.024,60 dólares por onza, la plata se hunde un 3,10 % hasta los 52,18 dólares, mínimos de once meses, y el bitcoin cotiza en torno a los 78.964 dólares (−2,66 %) al cierre de Wall Street tras perder los 80.000 por la mañana.
Qué mirar mañana y esta semana
- Viernes: IPC adelantado de octubre y PIB del tercer trimestre en España. Septiembre cerró con una inflación del 4,9 % y el trimestre anterior creció un 0,7 %; el dato de precios importa para el BCE y, por tanto, para el euríbor y las hipotecas variables: puedes seguir el dato diario en Euríbor hoy.
- Viernes: índice de costes laborales del tercer trimestre en EE. UU. (8:30, hora de Nueva York). Tras un PIB del 3,4 % y un PCE del 3,6 %, es el último dato de salarios antes de que el mercado afine la apuesta de subida de la Fed el 9 de diciembre (78-83 % de probabilidad hoy).
- Viernes: cuentas de ExxonMobil, Chevron y AbbVie en EE. UU.; CaixaBank, Unicaja y Acerinox en España. Y la reacción en la apertura de Amazon (−7 % fuera de hora) e Intel (−17 %) tras sus resultados, que marcarán si la rotación fuera de la gran tecnología continúa.
- La reacción del bono a 10 años y del dólar. El Treasury cerró en el 4,937 % tras tocar el 5,04 %: la pregunta es si el refugio ante la caída tecnológica dura más que los datos de crecimiento e inflación.
- Martes 3 de noviembre: elecciones legislativas en EE. UU. Con el petróleo pendiente de la diplomacia con Irán y del estrecho de Ormuz, donde la Guardia Revolucionaria anunció el derribo de un dron estadounidense.
Fuentes: cierre del Ibex 35, bono español, prima de riesgo y valores españoles, Valencia Plaza, Bolsamanía, El Conciso, Noticias Bancarias, JKN e Investing.com; Wall Street, Treasury a 10 años, SMHX y MSCI World, Yahoo Finance, Kiplinger, The Motley Fool, StockTitan, 24/7 Wall St., CNBC, StockAnalysis y MarketScreener; PIB y PCE, Schwab y Kitco; BCE y Lagarde, Infobae (EFE) y Moncloa.com; Alphabet, Amazon e Intel, Yahoo Finance, Kiplinger y StockTitan; oro y plata, Kitco y BullionVault; bitcoin, The Motley Fool y CoinMarketCap. Las cifras pueden variar unas décimas según la fuente y la hora de cierre. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye asesoramiento financiero ni una recomendación personalizada.
