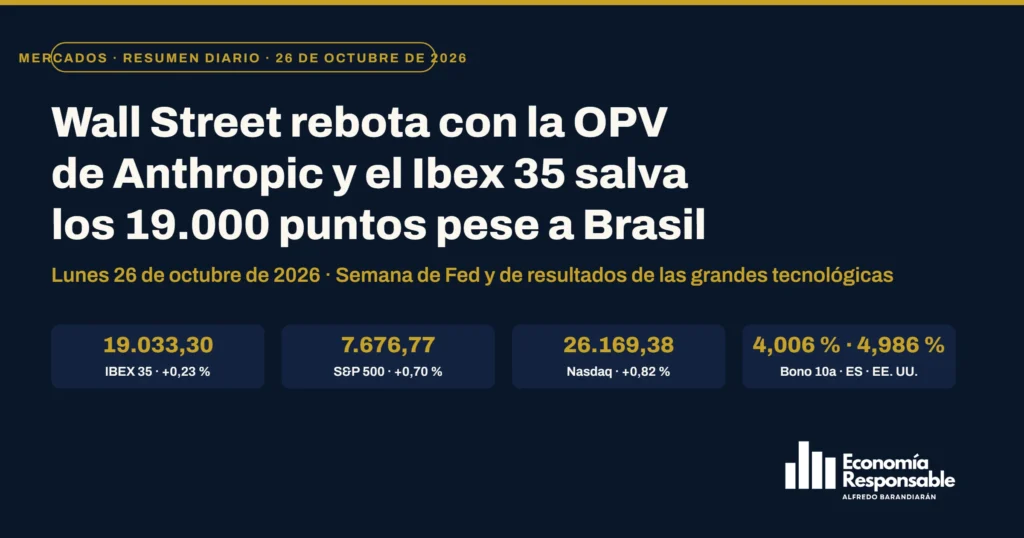
Mercados hoy, 26 de octubre de 2026: Wall Street sube con la OPV de Anthropic y el Ibex 35 recupera los 19.000 puntos pese al ‘efecto Lula’
Los datos de hoy
- Ibex 35: 19.033,30 puntos (+0,23 %). Llegó a caer casi un 1 % en la apertura por el castigo a los valores con negocio en Brasil, pero se dio la vuelta y recuperó los 19.000 puntos. Aun así, cierra a la cola de Europa.
- S&P 500: 7.676,77 puntos (+0,70 %). Rebote tras dos semanas seguidas de pérdidas, con la tecnología liderando y mejor amplitud de mercado: el índice equiponderado vuelve a cotizar sobre su media de 50 sesiones.
- Nasdaq Composite: 26.169,38 puntos (+0,82 %). Los semiconductores rebotan y el Nasdaq 100 sube un 1,2 %. Es casi tres veces el movimiento del Dow Jones (+0,28 %): la sesión la hizo la tecnología.
- MSCI World: 4.901 puntos (+0,55 % al cierre de Wall Street). Recupera parte de lo perdido la semana pasada, cuando cedió un 0,67 %. Acumula un 10 % en el año.
- SMHX (ETF de semiconductores fabless): 53,53 $ (+2,64 %). El mejor comportamiento del día entre los activos que seguimos, con el rebote de los diseñadores de chips tras la noticia de Anthropic.
- Bono español a 10 años: 4,006 % (−3,3 puntos básicos). Baja desde el 4,039 % del viernes y la prima de riesgo se estrecha hasta los 63,6 puntos básicos.
- Bono de EE. UU. a 10 años: 4,986 % (sin cambios). Sigue justo por debajo del 5 % por tercera sesión, a la espera de la Fed del miércoles. El 2 años sube 3 puntos básicos, al 4,716 %.
Índices y bonos de la sesión
En porcentaje, sobre el cierre anterior
Principales novedades del día
- Terremoto electoral en Brasil. La reelección de Lula, que el mercado no esperaba, hunde la bolsa de São Paulo (suspendida media hora, abrió con caídas del 16 %) y el real cae en torno al 10-12 % frente al dólar. En España golpea a los valores más expuestos: Telefónica (−6,85 %), Santander (−3,15 %) y Mapfre (−1,75 %). Es lo que deja al Ibex 35 a la cola de Europa.
- Anthropic registra su folleto de salida a bolsa. La OPV, que el mercado espera que rivalice con la de SpaceX de junio, reaviva el apetito por la inteligencia artificial: la tecnología lidera en Wall Street, los semiconductores rebotan y el Nasdaq 100 sube un 1,2 %.
- Microsoft ofrece salidas voluntarias a 60.000 empleados. Según Bloomberg, la compañía ofrecerá indemnizaciones por despido voluntario a unos 60.000 trabajadores, más de una cuarta parte de una plantilla de unos 223.000: personal de nivel vicepresidente o inferior en ciertas áreas de EE. UU., Canadá, India y Reino Unido (marketing, ventas e ingeniería quedan fuera), con condiciones similares a un despido estándar. Amplía el programa de retiro voluntario de abril, al que se acogió más del 30 % de los elegibles, y busca contener costes mientras dispara el gasto en infraestructura de IA. La acción subió un 1,5 %.
- Semana de Fed y avalancha de resultados. La Reserva Federal decide el miércoles; el mercado descuenta con más del 90 % de probabilidad que mantenga los tipos en el 3,75-4 % y vigila cualquier señal de subida en diciembre. Más de un tercio del S&P 500 publica cuentas: Alphabet y Microsoft el miércoles, Amazon e Intel el jueves.
- El petróleo afloja. El crudo cae ante la expectativa de que bajen las hostilidades en la guerra con Irán, que prepara una reunión con responsables de Arabia Saudí, Pakistán y Turquía para reactivar las negociaciones de paz. Aun así, el Brent sigue por encima de los 115 dólares.
- Europa cierra en verde. Londres (+0,72 %), París (+0,82 %), Fráncfort (+0,91 %) y Milán (+1,29 %) suben, con el Ifo alemán por encima de lo esperado. En el Ibex destacan Grifols (+5,31 %), Indra (+4,14 %, con la defensa europea al alza por la posible mayor inversión británica) e IAG (+3,96 %).
- Otros movimientos. Galp se desploma cerca de un 9 % en Lisboa tras romper las negociaciones con Moeve para fusionar sus negocios de refino y comercialización; Meta anuncia que recaudará hasta 95.000 millones de dólares para IA con una venta de acciones; Tesla sube un 6 % tras la mejora de recomendación de Barclays.
Resumen de la sesión
Sesión de rebote tras dos semanas de pérdidas en Wall Street y la peor semana del año en las bolsas europeas. El Ibex 35 llegó a caer casi un 1 % en la apertura por el castigo a Telefónica, Santander y Mapfre tras la reelección de Lula en Brasil, pero recuperó los 19.000 puntos y cerró en 19.033,30 (+0,23 %), aunque a la cola de Europa, donde Londres, París, Fráncfort y Milán subieron entre el 0,7 % y el 1,3 %.
En Estados Unidos, el registro del folleto de salida a bolsa de Anthropic reactivó la tecnología y los semiconductores: el S&P 500 ganó un 0,70 % hasta los 7.676,77 puntos y el Nasdaq un 0,82 % hasta los 26.169,38, y el MSCI World avanza en torno al 0,55 %. El rebote de los chips se nota en el ETF de semiconductores fabless SMHX, que sube un 2,64 % hasta los 53,53 dólares. Microsoft, por su parte, ofrece salidas voluntarias a unos 60.000 empleados para contener costes mientras dispara la inversión en IA.
En deuda, calma antes de la reunión de la Fed del miércoles: el bono estadounidense a 10 años se mantiene justo por debajo del 5 % (4,986 %) y el español baja al 4,006 %, con la prima de riesgo en 63,6 puntos básicos. El petróleo cede ante la esperanza de una tregua en la guerra con Irán, aunque el Brent sigue por encima de los 115 dólares; el euro cotiza en 1,1177 dólares y el oro en torno a los 4.017 dólares.
Qué mirar esta semana
- Miércoles: decisión de la Fed. Tipos sin cambios casi descontados; la clave es el mensaje de Warsh sobre una posible subida en diciembre.
- Miércoles y jueves: Alphabet, Microsoft, Amazon e Intel. Con el gasto en IA bajo lupa tras las dudas de la semana pasada sobre la deuda que lo financia.
- Jueves: reunión del BCE. Importa para el euríbor y, por tanto, para las hipotecas variables; puedes seguir el dato diario en Euríbor hoy.
- PIB y PCE de EE. UU. Los dos datos que pueden mover el bono a 10 años a uno u otro lado del 5 %.
Fuentes: cierres del Ibex 35 y del bono español, Bolsamanía, El Economista, El Español y Valencia Plaza; Wall Street y Treasury a 10 años, CNBC, Yahoo Finance y TradingView/Benzinga; MSCI World, MarketScreener (valor al cierre de Wall Street, pendiente del dato oficial de MSCI); SMHX, Investing.com; Microsoft, Bloomberg vía Bolsamanía y El Español. Las cifras pueden variar unas décimas según la fuente y la hora de cierre. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye asesoramiento financiero ni una recomendación personalizada.
