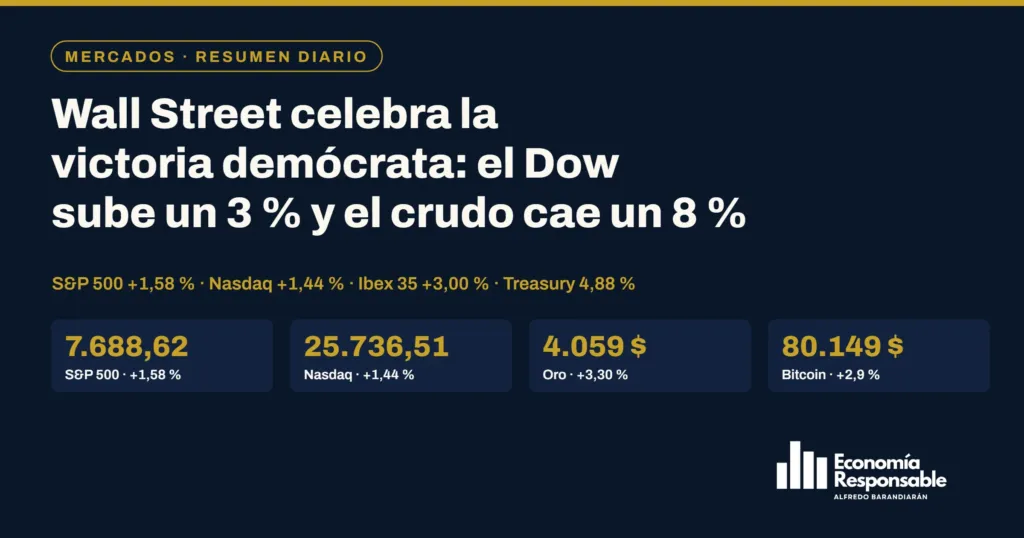
Mercados hoy, 4 de noviembre de 2026: el Dow sube un 3 % tras la victoria demócrata, el petróleo se hunde un 8 % y los chips se quedan fuera de la fiesta
Los datos de hoy
- S&P 500: 7.688,62 puntos (+1,58 %). Wall Street celebra la victoria demócrata en las elecciones de mitad de mandato: el Dow Jones sube un 3,03 % hasta los 53.356,12 puntos, su mejor día de 2026 y el mejor tras unas midterms en 44 años; el Russell 2000 gana un 1,58 % y el VIX cae hasta 16,6.
- Nasdaq Composite: 25.736,51 puntos (+1,44 %). Microsoft (+6,7 %), Amazon (+6,1 %), Apple (+5,3 %, en máximos históricos) y Alphabet (+3,2 %) tiran del índice mientras los chips caen: el índice de semiconductores de Filadelfia (SOX) pierde un 3,13 %.
- MSCI World: 4.921,70 puntos (+1,48 % al cierre de Wall Street). Sube con Estados Unidos y Europa pese al rojo de Tokio (Nikkei −1,42 %). MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 50,29 $ (−2,92 %). El peor activo del día: Nvidia (−3,2 %), Micron (−7,0 %) y Broadcom (−2,0 %) caen por el temor a moratorias a los centros de datos tras las victorias demócratas en Texas y Ohio; AMD (+1,0 %) aguanta tras batir previsiones.
- Ibex 35: 19.370,90 puntos (+3,00 %). Su mejor sesión desde abril, impulsado por la banca y por Inditex (+5,24 %) e IAG (+4,54 %); Indra (−5,82 %) y ACS (−5,09 %) se quedan atrás.
- Bono español a 10 años: 3,845 % (−8,5 puntos básicos). Baja con toda la deuda europea y estadounidense; la prima de riesgo se estrecha hasta los 59 puntos básicos.
- Bono de EE. UU. a 10 años: 4,884 % (−6,6 puntos básicos). Los inversores leen que un Congreso demócrata frenará el gasto público; el bono a 2 años cae hasta el 4,55 % y el de 30 años hasta el 5,31 %.
- Oro: 4.059,20 $ la onza (+3,30 %). Recupera los 4.000 dólares con la caída del dólar y de las rentabilidades (cierre de Nueva York de Kitco); el platino sube un 5,87 % y el paladio un 7,86 %.
- Plata: 52,10 $ la onza (+4,89 %). Vuelve con fuerza por encima de los 50 dólares tras moverse entre 48,85 y 52,58 dólares.
- Bitcoin: 80.149 $ (+2,90 % en 24 horas, al cierre de Wall Street). Llegó a caer hasta los 75.000 dólares en la noche electoral y rebota hasta los 80.000; Bitfinex atribuye la subida al cierre de posiciones cortas más que a compras nuevas.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- Los demócratas ganan las dos cámaras y Wall Street vive su mejor día tras unas elecciones de mitad de mandato en 44 años. Los demócratas se hicieron con la mayoría del Senado y de la Cámara de Representantes en las elecciones del martes: arrebataron al menos seis escaños del Senado a los republicanos (Kansas, Ohio, Texas y Carolina del Sur, entre otros) y al menos ocho distritos de la Cámara, y ganaron además las gobernaciones de Texas, Ohio e Iowa. Trump felicitó a los demócratas en una llamada con CBS, aunque avisó de que vetará «todo», y el vicepresidente Vance culpó de la derrota a la guerra de Irán. El mercado lo leyó como el fin de la incertidumbre y como un freno al gasto y a la agenda arancelaria: el Dow Jones subió 1.569,40 puntos (+3,03 %) hasta los 53.356,12, su mejor día de 2026 y el mejor tras unas midterms desde 1982, el S&P 500 ganó un 1,58 % hasta los 7.688,62 y el Nasdaq Composite un 1,44 % hasta los 25.736,51, con el VIX cayendo hasta 16,6. Sanidad, renovables (First Solar +4,6 %), consumo básico (su ETF marcó máximos históricos) y comunicación lideraron, mientras Trump Media se desplomó un 24,5 %. Según el análisis histórico de CNBC, el S&P 500 ha subido en el año posterior a cada una de las últimas once elecciones de mitad de mandato, una media del 13,7 %.
- La inteligencia artificial se queda fuera de la fiesta: los chips caen por el miedo a moratorias a los centros de datos. El índice de semiconductores de Filadelfia (SOX) perdió un 3,13 % mientras el resto del mercado subía: Nvidia cayó un 3,17 % hasta los 200,13 dólares, Micron un 7,0 %, Intel un 3,8 % y Broadcom un 2,0 %, y los «neoclouds» se llevaron la peor parte, con CoreWeave un 9,9 % abajo y sus seguros de impago (CDS) por encima de los 1.100 puntos. Super Micro cedió un 5,7 % pese a batir previsiones y prever entre 72.000 y 82.000 millones de dólares de ventas en su ejercicio 2027 (frente a los 69.170 millones del consenso), y AMD solo subió un 1,0 % hasta los 488,78 dólares tras sus buenos resultados del martes. El detonante fue la victoria de la demócrata Gina Hinojosa en Texas, que promete una moratoria inmediata a los nuevos centros de datos en un estado que concentra alrededor del 27 % de la capacidad prevista en Estados Unidos según Wells Fargo, y la de Amy Acton en Ohio, donde Morgan Stanley ve riesgo de retrasos en el proyecto de 10 gigavatios en el que participa Nvidia. Goldman Sachs calcula que las moratorias locales podrían afectar a cerca del 45 % de la expansión prevista; Dan Ives cree que entre un 5 % y un 10 % de los centros de datos podrían no construirse, aunque defiende que el crecimiento de la IA solo se volverá «más pausado». En Asia, SoftBank cayó más de un 8 %, Disco un 10 %, SK Hynix un 5,08 % y Samsung un 3,87 %, y el Nikkei cerró un 1,42 % abajo tras llegar a perder un 4,45 %.
- Apple marca máximos históricos y Microsoft, Amazon y McDonald’s lideran la subida; FIS y Amdocs se hunden. Las grandes tecnológicas menos expuestas a la inversión en infraestructura de IA fueron las ganadoras: Microsoft subió un 6,68 %, Amazon un 6,12 %, Apple un 5,31 % hasta los 349,51 dólares tras tocar un máximo histórico de 354,33 y superar los 5,12 billones de dólares de capitalización, y Alphabet un 3,18 %; Tesla, en cambio, cayó un 3,34 % tras la derrota republicana en Texas. McDonald’s subió un 6,53 % después de ganar 3,57 dólares por acción (frente a los 3,38 esperados) con unos ingresos de 7.160 millones, por debajo de los 7.290 millones previstos, y una caída de solo el 0,2 % de las ventas comparables en Estados Unidos, menor que la esperada. Uber ganó un 4,9 % tras batir previsiones en el tercer trimestre pese a una guía más floja para el cuarto, Qualcomm un 5,3 % tras anunciar un acuerdo con SpaceX para la red móvil de Starlink y Arista Networks un 5,0 % tras elevar su previsión. En Europa, Novo Nordisk subió en torno a un 6 % tras ingresar 79.200 millones de coronas en el trimestre y mejorar su previsión anual. En el lado negativo, FIS se desplomó un 23,7 % tras la salida de su director financiero y un recorte de previsiones, Amdocs cayó un 36 % por su débil guía para 2027 y CVS anunció que se dividirá en dos compañías cotizadas en la primera mitad de 2028.
- El petróleo se hunde un 8 % después de que Vance culpe de la derrota a la guerra de Irán. El West Texas cayó un 8,3 % hasta los 88,12 dólares por barril y el Brent un 8,7 % hasta los 94,62, por debajo de los 100 dólares por primera vez en semanas; en lo que va de semana el crudo pierde más de un 14 %. El vicepresidente JD Vance escribió que «la razón por la que perdimos es la guerra», y el mercado concluye, en palabras de Andy Lipow, que Trump «podría estar ahora inclinado a cerrar un acuerdo» con Irán, más aún si los demócratas restringen la financiación del conflicto; Trump dijo al Financial Times que no tiene planes inmediatos de atacar Irán, aunque un alto cargo iraní insistió en que las partes siguen «lejos» de un acuerdo. Rebecca Babin (CIBC) cree que la venta «puede estar algo exagerada» y Bob McNally (Rapidan) avisa de que las probabilidades siguen favoreciendo una escalada militar. El petróleo había subido más de un 10 % en octubre descontando una escalada tras las elecciones, y el API registró una caída de 5,27 millones de barriles en los inventarios de crudo la semana pasada.
- Los bonos y el dólar bajan: el Treasury a 10 años cae al 4,88 % con la expectativa de menos gasto público. La rentabilidad del bono estadounidense a 10 años bajó hasta el 4,884 % desde el 4,950 % del martes, la del 2 años cayó hasta la zona del 4,55 %, mínimo de casi dos meses, y la del 30 años hasta el 5,31 %. Según Reuters, el mercado interpreta que un Congreso demócrata supondrá «una reducción modesta del gasto» y deja fuera de la mesa el cheque de 5.000 dólares prometido por Trump, que habría costado 1,2 billones, y los futuros de fondos federales recortaron algo las expectativas de subidas de tipos para el año que viene. La Fed mantuvo los tipos en el 3,75-4 % la semana pasada con dos votos a favor de subir y el mercado daba, antes de las elecciones, en torno a un 80 % de probabilidad a una subida el 8 y 9 de diciembre; el dato de empleo privado de ADP de octubre (+86.000, frente a los 75.000 esperados) no cambió ese cuadro. El índice dólar cayó un 0,33 % hasta 101,5, su nivel más bajo en un mes, y el euro subió hasta 1,1235 dólares; para Macquarie, una ralentización «política» de los centros de datos sería negativa para el dólar porque la inversión en IA ha sostenido el crecimiento.
- El oro recupera los 4.000 dólares y la plata los 50; el bitcoin rebota hasta los 80.000 pese al reto regulatorio. El oro cerró en Nueva York en 4.059,20 dólares por onza (+129,60 dólares, +3,30 %) tras moverse entre 3.919 y 4.071,40, y la plata en 52,10 dólares (+2,43 dólares, +4,89 %), de nuevo por encima de los 50; el platino subió un 5,87 % hasta los 1.496 dólares y el paladio un 7,86 % hasta los 987. Según Kitco, los metales suben con la caída del dólar y de las rentabilidades y con la expectativa de menos estímulo fiscal. El bitcoin llegó a caer hasta los 75.000 dólares en la noche electoral y cotiza en torno a los 80.149 dólares (+2,9 % en 24 horas) al cierre de Wall Street; Bitfinex atribuye el rebote al cierre de posiciones cortas más que a compras nuevas, con salidas de los ETF que dejan los flujos netos del año ligeramente en negativo y un interés abierto en futuros de 701.548 bitcoins, el mayor desde septiembre. Compass Point avisa de que Elizabeth Warren presidirá previsiblemente el Comité Bancario del Senado, lo que frenaría la legislación favorable a las criptomonedas como la Clarity Act.
- Europa sube con fuerza y el Ibex 35 firma su mejor día desde abril con un 3 %. Las bolsas europeas celebraron el resultado electoral con la banca al frente: el DAX subió un 2,22 %, el FTSE MIB un 2,18 %, el CAC 40 un 1,96 % y el FTSE 100 un 1,79 %, y las renovables se dispararon (Oersted +7,3 %, Vestas +5,2 %). El Ibex 35 ganó un 3,00 % hasta los 19.370,90 puntos (+563,70), su mejor sesión desde abril, con Inditex (+5,24 %), Banco Santander (+4,87 %), IAG (+4,54 %), CaixaBank y BBVA como motores e Indra (−5,82 %, por el temor a menos gasto en defensa), ACS (−5,09 %) y Repsol (−1,85 %, con el petróleo) como únicos lastres de peso. El bono español a 10 años bajó hasta el 3,845 % desde el 3,930 % y la prima de riesgo se estrechó hasta los 59 puntos básicos. En macro, el paro registrado subió en 43.128 personas en octubre (+1,8 %) mientras la afiliación a la Seguridad Social creció en 186.612 (+0,8 %), el mayor aumento en un octubre de la serie, hasta un récord de 22.624.165 afiliados; Ana Botín compró 200.000 acciones de Santander por unos 2 millones de euros.
Resumen de la sesión
Wall Street cerró con fuertes subidas tras la victoria demócrata en las dos cámaras del Congreso: el Dow Jones ganó 1.569,40 puntos (+3,03 %) hasta los 53.356,12, su mejor día de 2026 y el mejor tras unas elecciones de mitad de mandato en 44 años, el S&P 500 subió un 1,58 % hasta los 7.688,62 y el Nasdaq Composite un 1,44 % hasta los 25.736,51, mientras el VIX cayó hasta 16,6. La subida fue muy desigual: Microsoft (+6,68 %), Amazon (+6,12 %), Apple (+5,31 %, en máximos históricos y por encima de los 5,12 billones de dólares de capitalización), Alphabet (+3,18 %) y McDonald’s (+6,53 % tras sus resultados) lideraron, pero el índice de semiconductores de Filadelfia perdió un 3,13 % por el temor a moratorias a los centros de datos tras las victorias demócratas en Texas y Ohio: Nvidia cayó un 3,17 %, Micron un 7,0 % y CoreWeave un 9,9 %, y Super Micro cedió un 5,7 % pese a batir previsiones. El ETF SMHX de semiconductores fabless bajó un 2,92 % hasta los 50,29 dólares, el peor activo del día, y el MSCI World subió un 1,48 % hasta los 4.921,70 puntos al cierre de Wall Street. En macro, el empleo privado de ADP creció en 86.000 puestos en octubre, algo más de lo esperado, a la espera del informe oficial del viernes.
En Europa las bolsas subieron con fuerza con la banca y las renovables al frente: el DAX ganó un 2,22 %, el FTSE MIB un 2,18 %, el CAC 40 un 1,96 % y el FTSE 100 un 1,79 %. El Ibex 35 fue el mejor de los grandes índices con un 3,00 % hasta los 19.370,90 puntos (+563,70), su mejor sesión desde abril, impulsado por Inditex (+5,24 %), Banco Santander (+4,87 %), IAG (+4,54 %), CaixaBank y BBVA, mientras Indra (−5,82 %), ACS (−5,09 %) y Repsol (−1,85 %) cerraron en rojo; el paro registrado subió en 43.128 personas en octubre y la afiliación creció en 186.612 hasta un récord de 22.624.165.
En deuda, el bono estadounidense a 10 años bajó hasta el 4,884 % (desde el 4,950 %) y el de 2 años hasta la zona del 4,55 % porque el mercado espera menos gasto público con un Congreso demócrata, y el español cerró en el 3,845 % (desde el 3,930 %) con la prima de riesgo en 59 puntos básicos. El índice dólar cayó un 0,33 % hasta 101,5 y el euro subió hasta 1,1235 dólares. El petróleo se hundió después de que el vicepresidente Vance culpara de la derrota a la guerra de Irán: el West Texas cayó un 8,3 % hasta los 88,12 dólares y el Brent un 8,7 % hasta los 94,62, con el mercado apostando por un acuerdo con Teherán pese a que Irán insiste en que las posiciones siguen lejos. El oro subió un 3,30 % hasta los 4.059,20 dólares por onza y la plata un 4,89 % hasta los 52,10, con el platino (+5,87 %) y el paladio (+7,86 %) también al alza; el bitcoin cotiza en torno a los 80.149 dólares (+2,9 % en 24 horas) al cierre de Wall Street tras llegar a caer hasta los 75.000 en la noche electoral.
Qué mirar mañana y esta semana
- Después de las elecciones: cómo digiere el mercado el nuevo Congreso y si continúa la rotación desde la inteligencia artificial hacia consumo, sanidad y renovables; en los chips, la reacción a las moratorias a los centros de datos en Texas y Ohio.
- Bancos centrales: el Banco de Inglaterra decide tipos el jueves; en Estados Unidos, las peticiones semanales de desempleo y la productividad del tercer trimestre.
- Empleo y Fed: el informe de empleo de octubre del viernes es la gran referencia antes de la reunión de la Fed del 8 y 9 de diciembre, para la que el mercado seguía descontando una subida de tipos.
- Irán y el petróleo: si la presión del nuevo Congreso acerca un acuerdo con Teherán; cada declaración mueve al Brent varios dólares y ya acumula una caída superior al 14 % en la semana.
- Deuda y euríbor: con el Treasury en el 4,88 % y el bono español en el 3,85 %, conviene seguir cómo se traslada la bajada a los tipos hipotecarios; lo explicamos en todo sobre el euríbor.
Fuentes: CNBC, TheStreet, The Motley Fool y Yahoo Finance (S&P 500, Nasdaq, Dow y valores), Yahoo Finance (MSCI World al cierre de Wall Street; MSCI publica el oficial más tarde), StockAnalysis y Yahoo Finance (SMHX), Europa Press, Bolsamanía y El Periódico de Ceuta (Ibex 35, bolsas europeas y deuda española), Investing.com (bonos a 10 años), Kitco (oro y plata al cierre de Nueva York), The Motley Fool, CoinMarketCap y CNBC (bitcoin), CNBC (petróleo), Reuters vía Business Recorder (deuda y elecciones), Invezz (semiconductores). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
