Mercados hoy, 10 de noviembre de 2026: el IPC reaviva el miedo a la Fed, el bono a 10 años roza el 5 % y el oro cae un 2,6 %
Los datos de hoy
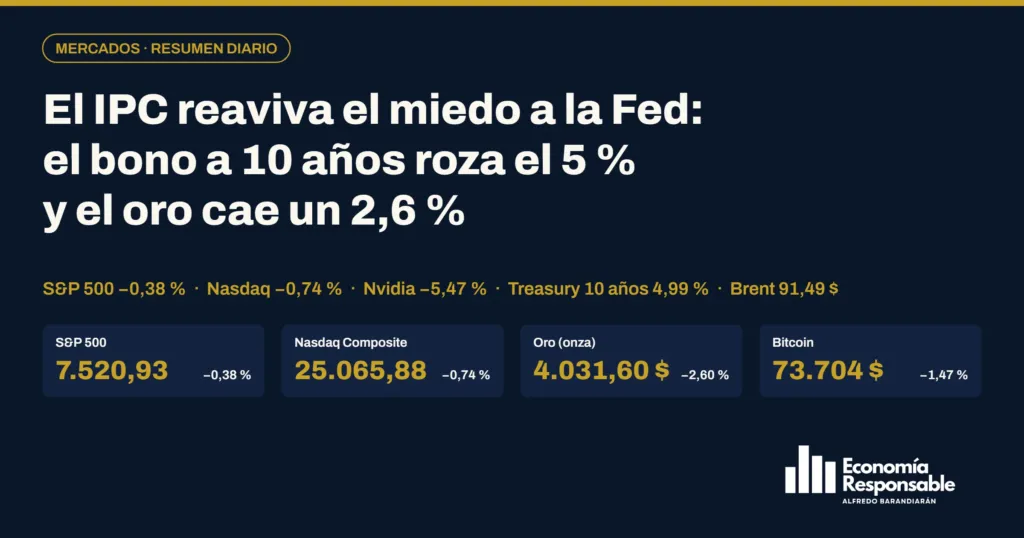
- S&P 500: 7.520,93 puntos (−0,38 %). Pierde 29,01 puntos tras firmar el lunes su mejor sesión desde abril. El Dow Jones cede 157,86 puntos (−0,30 %) hasta los 52.231,89 y el Russell 2000 un 0,68 %; el VIX baja un 2,31 % hasta 19,46. El IPC de octubre (+0,4 % mensual, +0,3 % la subyacente, una décima más de lo previsto en ambos casos) y las palabras de Christopher Waller sobre una posible subida de 50 puntos básicos pesaron sobre el ánimo.
- Nasdaq Composite: 25.065,88 puntos (−0,74 %). Pierde 187,26 puntos con Nvidia (−5,47 %) como mayor lastre en su segunda sesión de castigo por la polémica sobre su consejero delegado; Microsoft llegó a caer un 3 % a mediodía después de que Anthropic anunciara herramientas de productividad que compiten con Office. Tras el cierre presentaban resultados CoreWeave y Rigetti.
- MSCI World: 4.836,76 puntos (−0,20 % al cierre de Wall Street). Baja 9,62 puntos con Wall Street en rojo y Europa mixta (DAX +0,31 %, CAC 40 +0,55 %, FTSE 100 −0,29 %). Dato de Investing.com al cierre de Wall Street; MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 48,77 $ (−1,82 %). Cede 0,90 dólares desde los 49,67 del lunes y devuelve parte del 6,61 % que ganó entonces, arrastrado por Nvidia (−5,47 % hasta los 168,89 dólares); en la sesión posterior al cierre rebotaba hasta los 49,25 (+0,98 %), según StockAnalysis.
- Ibex 35: 19.936,40 puntos (+0,98 %). Gana 193,90 puntos y llega a tocar los 20.058,60 durante la sesión, aunque no logra cerrar por encima de los 20.000. Acerinox (+3,33 %), CaixaBank (+3,30 %), ArcelorMittal (+2,92 %), Unicaja (+2,42 %) y Banco Sabadell (+2,06 %) tiran del índice y Repsol (−2,28 %), Solaria (−2,20 %) y Acciona (−2,16 %) lo lastran.
- Bono español a 10 años: 3,893 % (+7,2 puntos básicos). Sube desde el 3,821 % del lunes, arrastrado por la deuda estadounidense, con la prima de riesgo en 57,4 puntos básicos. El Tesoro colocó 1.602,2 millones de euros en letras a 3 meses con la rentabilidad más alta en dos años.
- Bono de EE. UU. a 10 años: 4,992 % (+13,0 puntos básicos). Sube desde el 4,862 % del lunes tras el IPC y toca el 5,023 % durante la sesión, según el histórico de Investing.com (Yahoo Finance lo situaba en el 4,983 % y TheStreet en el 5,00 %). El mercado da un 84 % de probabilidad a una subida de 25 puntos básicos el 9 de diciembre y un 15 % a una de 50.
- Oro: 4.031,60 $ la onza (−2,60 %). El contado cae 107,80 dólares en Nueva York desde los 4.139,40 del lunes, con un mínimo de 4.012,70 y un máximo de 4.147,40, según Kitco (Investing.com recogía una caída del 2,50 % en el XAU/USD). Pesan el repunte de las rentabilidades hasta el 5 % y el dólar más fuerte.
- Plata: 51,41 $ la onza (−3,56 %). Pierde 1,90 dólares desde los 53,31 del lunes y se mueve entre 51,01 y 53,84 dólares, según Kitco; es la mayor caída del día entre los activos que seguimos.
- Bitcoin: 73.704 $ (−1,47 %, al cierre de Wall Street). A las cuatro de la tarde de Nueva York cotizaba en 73.704 dólares, frente a los 74.804 del lunes a la misma hora, según los datos horarios de CoinGecko; en las últimas 24 horas se movió entre 72.744 y 75.328 dólares.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- El IPC de octubre sube más de lo previsto y Waller abre la puerta a una subida de 50 puntos básicos: el bono a 10 años roza el 5 %. El índice de precios al consumo de Estados Unidos subió un 0,4 % en octubre frente al 0,3 % que esperaban los economistas consultados por Dow Jones (0,6 % en septiembre) y la tasa subyacente un 0,3 % frente al 0,2 % previsto, el tercer mes seguido en ese nivel; la energía subió un 0,7 %, los alimentos un 0,5 % y la vivienda un 0,3 %, y la Oficina de Estadísticas Laborales no publicó la tasa anual por el cierre de la Administración. Antes del dato, el gobernador de la Fed Christopher Waller dijo en Londres que apoyará una subida de 25 puntos básicos en diciembre aunque la inflación se moderara y que habría que considerar una de 50 si la subyacente subía un 0,3 % o más; Lorie Logan, de la Fed de Dallas, habló de dos subidas más. La rentabilidad del bono a 10 años subió 13 puntos básicos hasta el 4,992 % (máximo intradía del 5,023 %), desde el 4,84 % que marcó el 5 de noviembre, y el mercado da un 84 % de probabilidad a una subida de 25 puntos básicos en la reunión del 8 y 9 de diciembre y un 15 % a una de 50. El euro cayó un 0,64 % hasta 1,1223 dólares.
- Wall Street cede tras su mejor día desde abril: el S&P 500 baja un 0,38 %, el Nasdaq un 0,74 % y el Dow Jones un 0,30 %. El S&P 500 perdió 29,01 puntos hasta los 7.520,93, el Nasdaq Composite 187,26 puntos hasta los 25.065,88, el Dow Jones 157,86 puntos hasta los 52.231,89 y el Russell 2000 un 0,68 % hasta los 2.821,38; el VIX bajó un 2,31 % hasta 19,46. Entre los valores, PepGen se disparó un 92,89 % por los datos de un ensayo de fase 2, ZipRecruiter subió un 53,38 % y Ameresco un 23,21 %, mientras Digital Turbine cayó un 35,84 % pese a elevar su previsión de ingresos, Groupon un 23,08 % y Hims & Hers un 16,52 % tras elevar sus ingresos un 49 % hasta 890,4 millones de dólares pero recortar su previsión de EBITDA ajustado de 2026 a entre 257 y 277 millones. El precio medio de la gasolina bajó de los 4 dólares por galón por primera vez desde julio, según la AAA. Tras el cierre presentaban resultados CoreWeave y Rigetti.
- Nvidia cae un 5,47 % y pierde momentáneamente los 4 billones de dólares de capitalización en su segunda sesión de castigo por la polémica de su consejero delegado. Nvidia cedió 9,78 dólares (−5,47 %) hasta los 168,89 y llegó a cotizar por debajo de los 4 billones de dólares de valor en bolsa, según CNBC, tras caer más de un 4 % el lunes. Un grupo de accionistas presentó una demanda en California, Donald Trump dijo que el FBI está examinando el caso, el presidente del comité sobre China de la Cámara de Representantes, John Moolenaar, exigió explicaciones y los consejeros independientes de la compañía han contratado al bufete Wachtell Lipton. The Information informó de que la red de la directiva vinculada al caso habría canalizado al menos 7.500 millones de dólares en chips de Nvidia hacia China. El ETF SMHX de semiconductores fabless cayó un 1,82 % hasta los 48,77 dólares.
- Anthropic fija el rango de su salida a bolsa entre 70 y 78 dólares por acción, con una valoración de hasta 1,405 billones de dólares. La compañía ofrecerá 825 millones de acciones, con lo que podría captar hasta 64.350 millones de dólares brutos en la parte alta del rango y alcanzar una valoración totalmente diluida de hasta 1,405 billones de dólares, según CNBC (Yahoo Finance la sitúa entre 1,3 y 1,45 billones). La operación incluye colocaciones privadas por 26.000 millones de dólares con AMD, Broadcom, Google, Micron, Microsoft, Nvidia y TSMC. Microsoft llegó a caer un 3 % a mediodía después de que Anthropic anunciara herramientas de productividad para el trabajo que podrían competir con Office.
- El Brent baja de los 90 dólares por primera vez desde agosto por las esperanzas de un final de la guerra con Irán y liquida en 91,49 dólares. El Brent llegó a caer hasta los 89,16 dólares, su primer paso por debajo de los 90 desde agosto, y liquidó con una caída del 1,17 % en 91,49 dólares; el West Texas bajó un 0,93 % hasta los 86,04. Donald Trump dijo el lunes que el conflicto con Irán podría terminar pronto y que Teherán negocia con Washington, aunque mantiene el bloqueo naval y los países del Golfo prefieren el statu quo. Los estrategas de ING ven cómo se deshace la prima geopolítica del crudo con la recuperación de los flujos por el estrecho de Ormuz, mientras Fereidun Fesharaki, de FGE, no ve posible un acuerdo por la distancia entre las posiciones sobre el material nuclear enriquecido y el control de Ormuz. En España, Repsol cayó un 2,28 % y fue el peor valor del Ibex 35.
- El oro cae un 2,60 % hasta los 4.031,60 dólares y la plata un 3,56 % con los tipos al 5 % y el dólar fuerte; el bitcoin baja hasta los 73.704 dólares. El oro al contado cerró en Nueva York en 4.031,60 dólares por onza, 107,80 dólares menos que el lunes (−2,60 %), tras moverse entre 4.012,70 y 4.147,40, según Kitco; Investing.com recogía una caída del 2,50 % en el cruce XAU/USD. La plata perdió 1,90 dólares (−3,56 %) hasta los 51,41 dólares, con un rango de 51,01 a 53,84. El repunte de la rentabilidad del bono a 10 años hasta el 5 % y la subida del dólar (el euro cayó un 0,64 %) encarecen mantener metales que no pagan intereses. El bitcoin cotizaba a las cuatro de la tarde de Nueva York en 73.704 dólares, un 1,47 % menos que el lunes a la misma hora, según los datos horarios de CoinGecko, con un rango de 72.744 a 75.328 dólares en 24 horas.
- Europa cierra mixta y el Ibex 35 sube un 0,98 % hasta los 19.936,40 puntos: toca los 20.000 pero no los aguanta, con la banca y el acero al frente. El Ibex 35 ganó 193,90 puntos (+0,98 %) y llegó a tocar los 20.058,60 durante la sesión, pero perdió fuelle al cierre y no logró mantener los 20.000. Acerinox (+3,33 %), CaixaBank (+3,30 %), ArcelorMittal (+2,92 %), Unicaja (+2,42 %), Banco Sabadell (+2,06 %) y ACS (+2,04 %) fueron los mejores valores, y Repsol (−2,28 %), Solaria (−2,20 %), Acciona (−2,16 %), Acciona Energía (−1,78 %) y Cellnex (−1,08 %) los peores. En el resto de Europa, el CAC 40 subió un 0,55 %, el DAX un 0,31 % y la bolsa de Milán un 0,69 %, mientras el FTSE 100 cedió un 0,29 %. El bono español a 10 años subió hasta el 3,893 % desde el 3,821 % con la prima de riesgo en 57,4 puntos básicos, y el Tesoro colocó 1.602,2 millones de euros en letras a 3 meses con la rentabilidad más alta en dos años. El euro cerró la sesión europea en 1,1223 dólares (−0,64 %).
Resumen de la sesión
Wall Street cedió tras su mejor sesión desde abril: el S&P 500 bajó un 0,38 % hasta los 7.520,93 puntos, el Nasdaq Composite un 0,74 % hasta los 25.065,88, el Dow Jones un 0,30 % hasta los 52.231,89 y el Russell 2000 un 0,68 %, con el VIX en 19,46. El IPC de octubre subió un 0,4 % mensual y la subyacente un 0,3 %, una décima más de lo previsto en ambos casos, y el gobernador de la Fed Christopher Waller abrió la puerta a una subida de 50 puntos básicos en diciembre si la inflación subyacente no afloja; el mercado da un 84 % de probabilidad a una subida de 25 puntos básicos el 9 de diciembre. Nvidia cayó un 5,47 % hasta los 168,89 dólares en su segunda sesión de castigo por la polémica sobre su consejero delegado y el ETF SMHX de semiconductores fabless cedió un 1,82 % hasta los 48,77 dólares. Anthropic fijó el rango de su salida a bolsa entre 70 y 78 dólares por acción, con una valoración de hasta 1,405 billones, y Microsoft llegó a caer un 3 % por sus nuevas herramientas de productividad. Hims & Hers se desplomó un 16,52 % tras recortar su previsión de EBITDA. El MSCI World bajó un 0,20 % hasta los 4.836,76 puntos al cierre de Wall Street.
Europa cerró mixta (CAC 40 +0,55 %, DAX +0,31 %, Milán +0,69 %, FTSE 100 −0,29 %) y el Ibex 35 subió un 0,98 % hasta los 19.936,40 puntos, tras tocar los 20.058,60 durante la sesión sin lograr cerrar por encima de los 20.000, con Acerinox (+3,33 %), CaixaBank (+3,30 %) y ArcelorMittal (+2,92 %) al frente y Repsol (−2,28 %), Solaria (−2,20 %) y Acciona (−2,16 %) como peores valores; el Tesoro colocó 1.602,2 millones de euros en letras a 3 meses con la rentabilidad más alta en dos años.
En deuda, el bono estadounidense a 10 años subió 13 puntos básicos hasta el 4,992 % tras el IPC, con un máximo intradía del 5,023 %, y el bono español a 10 años hasta el 3,893 % desde el 3,821 %, con la prima de riesgo en 57,4 puntos básicos. El euro cayó un 0,64 % hasta 1,1223 dólares. El Brent bajó de los 90 dólares por primera vez desde agosto (mínimo de 89,16) y liquidó en 91,49 dólares (−1,17 %), y el West Texas en 86,04 (−0,93 %), por las declaraciones de Trump sobre un posible final de la guerra con Irán. El oro al contado cayó un 2,60 % hasta los 4.031,60 dólares por onza en Nueva York, la plata un 3,56 % hasta los 51,41 dólares y el bitcoin cotizaba al cierre de Wall Street en 73.704 dólares, un 1,47 % menos que el lunes a la misma hora.
Qué mirar mañana y esta semana
- Fed y bonos: el 10 años cierra en el 4,992 % tras tocar el 5,023 %; con el IPC ya publicado, el foco pasa a las intervenciones de los miembros de la Fed y a si el mercado consolida la apuesta por 25 puntos básicos el 9 de diciembre (84 %) o empieza a descontar los 50 que Waller puso sobre la mesa.
- Nvidia, chips y resultados: la evolución de la demanda de accionistas, la investigación del consejo y la reacción de los chips tras dos sesiones de castigo (SMHX −1,82 %); también la respuesta en bolsa a las cuentas de CoreWeave y Rigetti publicadas tras el cierre, y la salida a bolsa de Anthropic, con rango de 70 a 78 dólares.
- Irán y el petróleo: el Brent ha perdido los 90 dólares por primera vez desde agosto por las esperanzas de acuerdo; cualquier noticia sobre las negociaciones, el bloqueo naval o el estrecho de Ormuz puede mover el crudo varios dólares en ambas direcciones.
- Oro, plata y bitcoin: después de la caída del 2,60 % del oro y del 3,56 % de la plata, conviene vigilar si los 4.000 dólares de la onza aguantan con los tipos al 5 %; el bitcoin se mueve entre 72.700 y 75.300 dólares.
- Europa y BCE: el bono español sube al 3,893 % con la prima de riesgo en 57,4 puntos básicos; conviene seguir cómo se traslada el repunte de las rentabilidades a los tipos hipotecarios, como explicamos en todo sobre el euríbor, y la huelga general convocada en España para el miércoles 11 de noviembre.
Fuentes: TheStreet, Yahoo Finance y StockTitan (citando a CNBC) para el S&P 500, el Nasdaq, el Dow Jones, el Russell 2000, el VIX, el IPC, las declaraciones de Waller y Logan, Nvidia, Anthropic, Hims & Hers y los valores de Estados Unidos; Investing.com (histórico del bono de EE. UU. a 10 años, MSCI World al cierre de Wall Street —MSCI publica el oficial más tarde— y cruces XAU/USD y XAG/USD); StockAnalysis (SMHX); Europa Press vía Pressdigital, Noticias Bancarias, El Nacional y El Periódico de Ceuta (datos de Yahoo Finance) para el Ibex 35, sus valores, el bono español, la prima de riesgo, las bolsas europeas, el euro y la subasta del Tesoro; CNBC (petróleo e Irán); Kitco (oro y plata al contado en Nueva York); CoinGecko (bitcoin al cierre de Wall Street). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
