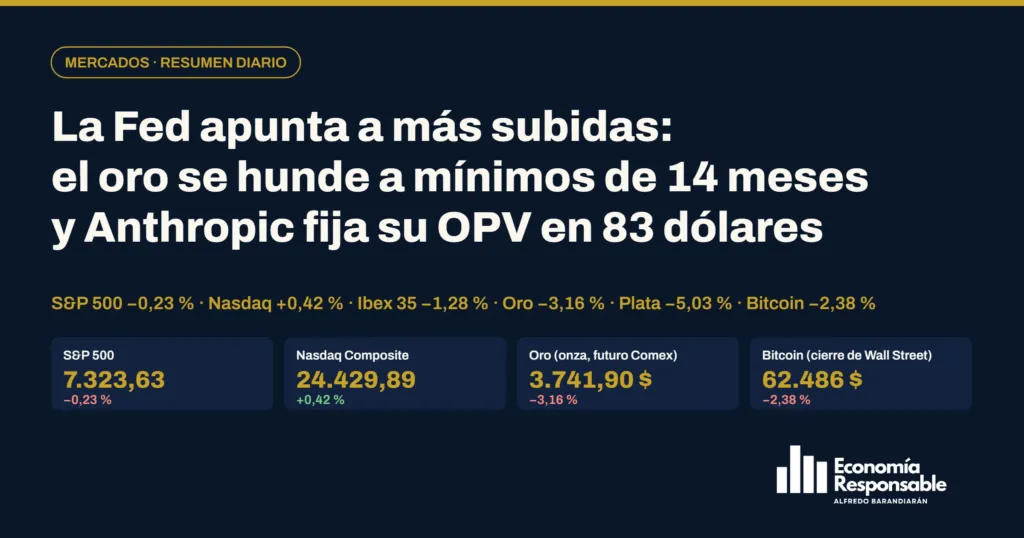
Mercados hoy, 18 de noviembre de 2026: la Fed apunta a más subidas, el oro se hunde un 3 % hasta mínimos de 14 meses y Anthropic fija su OPV en 83 dólares
Los datos de hoy
- S&P 500: 7.323,63 puntos (−0,23 %, −16,90 puntos). Quinta caída consecutiva, la racha más larga desde junio, en una sesión marcada por las actas de la Fed y el desplome de las aseguradoras de salud; el VIX baja un 3,5 %.
- Nasdaq Composite: 24.429,89 puntos (+0,42 %, +101,50 puntos). Rompe cuatro sesiones de caídas gracias a Amazon (+3,82 %), Broadcom (+3,64 %) y Alphabet (+0,80 %) pese a que Nvidia cede un 2,89 % tras sus resultados.
- MSCI World: 4.693,38 puntos (−0,49 %, −23,32 puntos). Valor al cierre de Wall Street según Yahoo Finance; MSCI publica el dato oficial más tarde.
- SMHX (VanEck Fabless Semiconductor): 47,33 dólares (+0,04 %, +0,02 dólares). El ETF de semiconductores fabless cierra casi plano, igual que el índice de Filadelfia (+0,10 %), con Broadcom al alza y Nvidia a la baja.
- QTUM (Defiance Quantum ETF): 122,95 dólares (+0,43 %, +0,53 dólares). El ETF de computación cuántica rebota ligeramente tras dos sesiones de caídas, en línea con el Nasdaq.
- Ibex 35: 19.373,30 puntos (−1,28 %, −252,00 puntos). Pierde los 19.400 puntos arrastrado por Repsol (−6,42 %) tras el desplome del petróleo; solo IAG y Redeia cierran en positivo.
- Bono español a 10 años: 3,942 % (0,0 puntos básicos). Cierra sin cambios respecto al martes, según Europa Press; la prima de riesgo baja ligeramente hasta los 56,57 puntos básicos.
- Bono EE. UU. a 10 años: 5,066 % (−3,7 puntos básicos). Baja 3,7 puntos básicos, pero sigue por encima del 5 % con el mercado descontando una subida de tipos en diciembre.
- Oro (dólares por onza): 3.741,90 dólares (−3,16 %, −122,30 dólares). Liquidación del futuro Comex de diciembre: su cierre más bajo desde septiembre de 2025 y nuevo mínimo de doce meses. Kitco situaba el contado en 3.724,10 dólares (−3,23 %).
- Plata (dólares por onza): 44,98 dólares (−5,03 %, −2,38 dólares). Último precio del futuro Comex de diciembre en Yahoo Finance al cierre de Wall Street frente a la liquidación del martes (47,357); la liquidación oficial de hoy no estaba publicada al cierre. Kitco situaba el contado en 44,94 dólares (−4,91 %).
- Bitcoin (dólares): 62.486 dólares (−2,38 %, −1.522 dólares). Precio al cierre de Wall Street (Yahoo Finance) frente al del martes a la misma hora; llegó a bajar de los 62.500 dólares durante la sesión, con Coinbase en mínimos de 52 semanas.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Rentabilidad por periodos
Variación de cada activo hasta el cierre de hoy frente al cierre del viernes anterior (semana en curso) y frente a los cierres de hace 30 días, 3, 6 y 12 meses y 5 años. Las dos últimas columnas miden cuánto ha caído desde el máximo de los últimos doce meses y cuánto ha subido desde el mínimo de ese mismo periodo. En los bonos, la variación de la rentabilidad va en puntos básicos y debajo de cada cifra aparece la rentabilidad que tenía el bono en esa fecha (y la de hoy junto a su nombre).
Cierres de referencia: viernes 13 de noviembre de 2026 (semana), 19 de octubre de 2026 (30 días), 18 de agosto de 2026 (3 meses), 18 de mayo de 2026 (6 meses), 18 de noviembre de 2025 (12 meses) y 18 de noviembre de 2021 (5 años), según Yahoo Finance para los índices, los ETF SMHX y QTUM, el oro y la plata (futuros Comex), el bitcoin (cierres diarios) y el bono de Estados Unidos, y MarketWatch (Tullett Prebon) para el bono español, cuyo último dato de hoy en esa serie es el 3,949 % (frente al 3,942 % de Europa Press usado en la tabla diaria). Máximos y mínimos de los últimos doce meses calculados con cierres diarios de Yahoo Finance (19 de noviembre de 2025 a 18 de noviembre de 2026); para el bono español se usa el rango de 52 semanas de Investing.com (3,064 %–4,219 %). El oro y la plata cerraron hoy en su mínimo de doce meses (en la plata, con el último precio del futuro de diciembre en Yahoo Finance, a falta de la liquidación oficial). El ETF SMHX cotiza desde agosto de 2024, por lo que no tiene dato a 5 años.
Principales novedades del día
- Las actas de la Fed apuntan a más subidas de tipos y Waller pide «sorprender» con medio punto en diciembre: el dólar toca máximos de 19 meses. Las actas de la reunión del 27 y 28 de octubre, publicadas a las 14:00 de Nueva York, muestran que «casi todos» los miembros del comité consideran probable que haga falta seguir subiendo los tipos si la economía evoluciona como esperan, y que «un par» de ellos ve posible una subida de más de un cuarto de punto en diciembre si los datos de inflación son desfavorables; en esa reunión la Fed mantuvo los tipos en el 3,75 %-4 % con los votos en contra de Lisa Cook y Beth Hammack, que preferían subir ya 25 puntos básicos, según recogen Yahoo Finance e Investrade. Antes de la apertura, el gobernador Christopher Waller dijo en CNBC que la Fed podría tener que «sorprender» con una subida de medio punto en la reunión del 8 y 9 de diciembre, y Alberto Musalem (Fed de San Luis) habló el martes de «varias» subidas hasta la primavera de 2027. A última hora, John Williams (Fed de Nueva York) afirmó que la economía es «fuerte y se está fortaleciendo» y que la inflación no va en la dirección correcta. Los futuros de fondos federales descuentan en torno a un 95 % de probabilidad de una subida de 25 puntos básicos en diciembre y un 69 % de medio punto acumulado hasta finales de enero, según CME FedWatch (vía Yahoo Finance). El índice dólar subió hasta 103,78, su nivel más alto desde abril de 2025, y el euro cerró en torno a 1,0970 dólares tras marcar un mínimo anual en 1,0960.
- Nvidia cae un 2,89 % hasta los 150,96 dólares pese a batir previsiones: el mercado mira las cuentas por cobrar, los compromisos fuera de balance y el 10-Q pendiente. Nvidia cerró en 150,96 dólares (−4,50 dólares, −2,89 %), su quinta sesión consecutiva a la baja según Yahoo Finance, a pesar de presentar el martes unos ingresos de 115.800 millones de dólares (+103 % interanual), 107.600 millones de centro de datos, un margen bruto ajustado del 74,9 % y una guía de 130.000 millones para el cuarto trimestre, en torno a un 4 % por encima del consenso. El analista de XTB Javier Cabrera, citado por Europa Press, señaló las dudas que pesan sobre el valor: unas cuentas por cobrar que crecen más de un 140 %, las investigaciones de la SEC y unos compromisos fuera de balance de 668.000 millones de dólares; la compañía, dirigida de forma interina por Colette Kress tras la dimisión de Jensen Huang, dijo que presentará el informe 10-Q «en las próximas semanas». Los resultados sí impulsaron a los llamados neoclouds (Nebius, CoreWeave, IREN y Applied Digital) tras revelar Nvidia 32.000 millones de dólares de compromisos con ese tipo de clientes y 118.000 millones de garantías totales al cierre del trimestre, según Investrade. El índice de semiconductores de Filadelfia cerró casi plano (+0,10 %) y el ETF SMHX subió un 0,04 % hasta los 47,33 dólares; Broadcom ganó un 3,64 %.
- Anthropic fija el precio de su salida a bolsa en 83 dólares, por encima de la horquilla de 70 a 78: debuta el jueves en el Nasdaq como ANT con una valoración de en torno a 1,5 billones de dólares. Anthropic fijó el precio de su oferta pública en 83 dólares por acción, por encima de la horquilla de 70 a 78 dólares que había manejado durante la gira, según Bloomberg, Reuters y CNBC (recogidos por TechCrunch y The Motley Fool), y amplió el tamaño de la operación, aunque no ha hecho público el número final de acciones. Con las 825 millones de acciones del plan original la operación rondaría los 68.500 millones de dólares, a los que se suman 26.000 millones en una colocación privada de acciones sin voto a AMD, Broadcom, Google, Micron, Microsoft, Nvidia y TSMC Partners, lo que elevaría el total por encima de los 94.000 millones, según The Motley Fool, que recuerda que SpaceX captó en junio 75.000 millones (86.200 millones con la opción de sobreasignación). La valoración implícita totalmente diluida ronda los 1,5 billones de dólares, frente a los 965.000 millones de la ronda de mayo, según TechCrunch, que también recoge que los siete cofundadores venden casi 3,4 millones de acciones cada uno y que Amazon posee cerca del 15 % y Google casi el 14 %. La acción empieza a cotizar el jueves 19 de noviembre en el Nasdaq con el símbolo ANT; Investrade cita demanda institucional no vinculante de unos 400.000 millones de dólares y minorista de unos 100.000 millones.
- El oro se hunde un 3,16 % hasta los 3.741,90 dólares, su cierre más bajo desde septiembre de 2025; la plata cae más de un 5 %, el cobre toca mínimos desde abril y el bitcoin baja a 62.486 dólares. El futuro del oro en el Comex (contrato de diciembre) liquidó en 3.741,90 dólares por onza, 122,30 dólares menos que el martes (−3,16 %), según Investrade (Hammerstone Markets), su primer cierre por debajo de 3.800 desde septiembre de 2025; CME situaba la liquidación del martes en 3.864,20. Kitco situaba el contado a las 17:42 de Nueva York en 3.724,10 dólares (−124,40, −3,23 %), tras moverse entre 3.719,10 y 3.858,30, y 24/7 Wall St. recuerda que el metal cotiza en torno a un 32 % por debajo del récord de 5.594,82 dólares del 29 de enero. Detrás del movimiento están el dólar en máximos de 19 meses, el bono a 10 años por encima del 5 % y las apuestas de subidas de tipos de la Fed; Goldman Sachs ha recortado su objetivo para finales de 2026 hasta 4.150 dólares desde 4.650, según 24/7 Wall St. La plata cayó más de un 5 %: el futuro de diciembre cotizaba en 44,98 dólares al cierre de Wall Street según Yahoo Finance (−5,03 % frente a la liquidación del martes de 47,357) y Kitco situaba el contado en 44,94 (−4,91 %); el platino perdió un 4,5 % y el cobre un 5,4 %, hasta mínimos desde abril, según Investrade. El bitcoin cotizaba al cierre de Wall Street en 62.486 dólares según Yahoo Finance, un 2,38 % menos que el martes a la misma hora, tras llegar a bajar de los 62.500; Coinbase cayó un 3,92 % hasta mínimos de 52 semanas y MicroStrategy un 6,40 % hasta los 90,32 dólares, con el índice de miedo y codicia en 11 (miedo extremo), según CryptoTicker.
- El petróleo se desploma por las existencias en Estados Unidos: el West Texas liquida en 83,26 dólares (−3,20 %) y el Brent en 91,95 (−1,28 %); Repsol cae un 6,42 % y Exxon un 3,97 %. El crudo West Texas liquidó en 83,26 dólares por barril, 2,75 dólares menos (−3,20 %), tras cotizar por debajo de 82 por primera vez desde el 27 de agosto, y el Brent cerró en 91,95 dólares (−1,19, −1,28 %), según Investrade; Yahoo Finance recoge que el Brent llegó a perder los 90 dólares en la apertura, su nivel más bajo desde finales de agosto. El detonante fue el informe semanal de la EIA: las existencias de crudo subieron 3,4 millones de barriles hasta 417,8 millones (se esperaban +0,1 millones) y las de gasolina 5,2 millones hasta 215,95 millones (frente a +1,6 millones previstos), con la mayor caída diaria de la gasolina en 18 años. Las petroleras acusaron el golpe: Exxon Mobil cedió un 3,97 % hasta los 160,58 dólares y en Madrid Repsol se desplomó un 6,42 % hasta los 28,71 euros, el peor valor del Ibex 35.
- Las aseguradoras de salud hunden al Dow Jones (−1,11 %): UnitedHealth cae un 10,21 % y Humana un 12,98 % por las auditorías de Medicare Advantage; Target y TJX suben con sus resultados. El Dow Jones cayó un 1,11 % hasta los 50.198,17 puntos (−561,25) lastrado por UnitedHealth (−10,21 %, hasta 349,91 dólares), que encadena dos sesiones de fuertes caídas tras la propuesta de los CMS de endurecer las auditorías de Medicare Advantage y el plan de la Administración para perseguir el fraude en Medicare, Medicaid y el Marketplace; Humana cedió un 12,98 %, Elevance un 7,63 % y Centene un 7,06 %, según Yahoo Finance y StockTitan. La propuesta se publica el jueves en el Registro Federal y admite comentarios hasta el 19 de enero de 2027. En la distribución, Target subió un 4,01 % tras unas ventas comparables del 5,6 % en el tercer trimestre (frente al 3,5 % esperado) y elevar su previsión anual de ventas y de beneficio por acción hasta 10,65-11,40 dólares, y TJX ganó un 8,05 % con unas comparables del 4 %; Lowe’s avanzó un 1,05 % tras batir estimaciones (beneficio por acción ajustado de 3,10 dólares) aunque solo mantuvo su previsión anual. Entre los datos macro, las viviendas iniciadas subieron un 9,9 % en octubre hasta 1,309 millones anualizadas, los permisos quedaron en 1,295 millones (por debajo de lo previsto) y las ventas pendientes de vivienda cayeron un 4,7 %, hasta el nivel más bajo de la serie, con el tipo hipotecario a 30 años en el 7,35 %. El Russell 2000 subió un 0,46 % hasta los 2.714,31 puntos.
- El Ibex 35 cae un 1,28 % hasta los 19.373,30 puntos arrastrado por Repsol e Indra; el bono español se mantiene en el 3,942 % y Europa cierra en rojo con el BCE alertando de las valoraciones de la inteligencia artificial. El Ibex 35 cedió 252 puntos (−1,28 %) hasta los 19.373,30, por debajo de los 19.400, tras abrir en 19.605,70 y moverse entre 19.358 y 19.605,70, según Bolsamanía y Europa Press (vía Capital). Repsol (−6,42 %), Indra (−4,19 %), CaixaBank (−2,58 %), Telefónica (−2,56 %) y Unicaja (−2,11 %) fueron los peores valores, y solo IAG (+0,37 %) y Redeia (+0,06 %) cerraron en positivo; Enagás recibió un laudo favorable del CIADI por sus inversiones en Perú, que deberá devolverle una garantía de 65 millones de dólares. El bono español a 10 años cerró en el 3,942 %, sin cambios respecto al martes, con la prima de riesgo en 56,57 puntos básicos, según Europa Press. El resto de Europa también bajó: Fráncfort un 1,19 %, París un 0,85 %, Londres un 1,30 %, Milán un 1,32 % y el Euro Stoxx 50 un 0,93 %. El BCE señaló las elevadas valoraciones de los valores ligados a la inteligencia artificial como una de las principales amenazas para la estabilidad financiera de la zona euro, junto a los desequilibrios fiscales y la elevada deuda, y el euro se depreció un 0,35 % hasta 1,0961 dólares al cierre europeo.
Resumen de la sesión
Wall Street cerró dividido en una sesión dominada por la Reserva Federal: el S&P 500 cayó un 0,23 % hasta los 7.323,63 puntos (−16,90) y encadena cinco sesiones a la baja, su racha más larga desde junio; el Nasdaq Composite rebotó un 0,42 % hasta los 24.429,89 (+101,50) gracias a Amazon (+3,82 %), Broadcom (+3,64 %), Alphabet (+0,80 %) y Tesla (+0,95 %); el Dow Jones cedió un 1,11 % hasta los 50.198,17 (−561,25), hundido por las aseguradoras de salud (UnitedHealth −10,21 %, Humana −12,98 %) tras el endurecimiento de las auditorías de Medicare Advantage, y el Russell 2000 subió un 0,46 % hasta los 2.714,31, con el VIX bajando un 3,53 % hasta 24,56. Las actas de la reunión de octubre de la Fed mostraron que «casi todos» sus miembros ven probables más subidas de tipos y que «un par» contempla una de más de un cuarto de punto en diciembre, después de que Christopher Waller hablara en CNBC de «sorprender» con medio punto y de que John Williams dijera que la economía es «fuerte y se está fortaleciendo»; el mercado descuenta en torno a un 95 % de probabilidad de subir 25 puntos básicos el 8 y 9 de diciembre. Nvidia cayó un 2,89 % hasta los 150,96 dólares pese a batir previsiones con 115.800 millones de ingresos y una guía de 130.000 millones, por las dudas sobre sus cuentas por cobrar, los compromisos fuera de balance y el 10-Q pendiente, mientras el índice de semiconductores de Filadelfia cerró plano (+0,10 %), el ETF SMHX subió un 0,04 % hasta los 47,33 dólares y el QTUM un 0,43 % hasta los 122,95. Target (+4,01 %) y TJX (+8,05 %) subieron con sus resultados, y Anthropic fijó el precio de su salida a bolsa en 83 dólares, por encima de la horquilla, con una valoración de en torno a 1,5 billones de dólares antes de debutar el jueves en el Nasdaq. El MSCI World caía un 0,49 % hasta los 4.693,38 puntos al cierre de Wall Street según Yahoo Finance; MSCI publica el dato oficial más tarde.
En Europa, el Ibex 35 cayó un 1,28 % (−252 puntos) hasta los 19.373,30 y perdió los 19.400 arrastrado por Repsol (−6,42 %) tras el desplome del petróleo, Indra (−4,19 %), CaixaBank (−2,58 %) y Telefónica (−2,56 %), con IAG (+0,37 %) y Redeia (+0,06 %) como únicos valores en positivo; el resto de Europa también cerró en rojo (Fráncfort −1,19 %, París −0,85 %, Londres −1,30 %, Milán −1,32 %), según Europa Press, en una jornada en la que el BCE señaló las valoraciones de la inteligencia artificial como una de las principales amenazas para la estabilidad financiera de la zona euro.
En deuda, el bono estadounidense a 10 años bajó al 5,066 % desde el 5,103 % del martes (−3,7 puntos básicos), tras subir con las palabras de Waller y relajarse con la caída del petróleo, y el español se mantuvo en el 3,942 %, con la prima de riesgo en 56,57 puntos básicos. El dólar marcó máximos de 19 meses (índice dólar en 103,78) y el euro cerró en torno a 1,0970 dólares tras tocar un mínimo anual en 1,0960. El petróleo se desplomó por el aumento de las existencias en Estados Unidos: el West Texas liquidó en 83,26 dólares (−3,20 %) y el Brent en 91,95 (−1,28 %). El oro (liquidación del futuro Comex de diciembre) cayó 122,30 dólares (−3,16 %) hasta los 3.741,90 dólares por onza, su cierre más bajo desde septiembre de 2025 y nuevo mínimo de doce meses, con el contado en 3.724,10 según Kitco; la plata cayó más de un 5 %, hasta 44,98 dólares en el futuro de diciembre al cierre de Wall Street (Kitco: 44,94 al contado, −4,91 %), también en mínimos de doce meses, y el cobre perdió un 5,4 %. El bitcoin cotizaba al cierre de Wall Street en 62.486 dólares según Yahoo Finance, un 2,38 % menos que el martes a la misma hora, con Coinbase en mínimos de 52 semanas y el índice de miedo y codicia en 11, miedo extremo.
Qué mirar mañana y esta semana
- Debut de Anthropic en el Nasdaq (jueves 19). La acción empieza a cotizar como ANT tras fijar el precio en 83 dólares, por encima de la horquilla de 70 a 78; es una de las mayores salidas a bolsa de la historia y pondrá a prueba el apetito por la inteligencia artificial tras la reacción a Nvidia.
- Resultados de Walmart, Alibaba y Williams-Sonoma (jueves, antes de la apertura). Tras las subidas de Target y TJX, las cuentas de Walmart darán la lectura más amplia del consumo estadounidense antes de las fiestas.
- La Fed después de las actas. Con el mercado descontando una subida de 25 puntos básicos el 8 y 9 de diciembre y un 69 % de probabilidad de medio punto acumulado hasta enero, cualquier comentario de sus miembros moverá los bonos y el dólar, que está en máximos de 19 meses.
- Oro, plata y bitcoin en mínimos. El oro y la plata cerraron en su nivel más bajo de doce meses y el bitcoin se mueve en torno a los 62.000 dólares, cerca del mínimo del domingo; la liquidación oficial de la plata de hoy se conocerá con la publicación de CME.
- Bonos y euríbor. El bono español se mantiene en el 3,942 % y el estadounidense en el 5,066 %; el BCE se reúne el 25 de noviembre, con la posibilidad de elevar las reservas mínimas de la banca del 1 % al 2 %, según Investrade. La evolución de la deuda marca el camino del euríbor y de las hipotecas: puedes seguirlo en nuestra página Euríbor hoy.
Fuentes: Yahoo Finance (cierres del S&P 500, el Nasdaq, el Dow Jones, el Russell 2000, el VIX, Nvidia y el resto de valores de Wall Street, el ETF SMHX, el ETF QTUM, el MSCI World al cierre de Wall Street —MSCI publica el oficial más tarde—, el bono de Estados Unidos a 10 años y el bitcoin al cierre de Wall Street), StockTitan e Investrade (Hammerstone Markets) para la sesión de Wall Street, las actas de la Fed, el petróleo y la liquidación del oro; CME Group para la liquidación del martes del oro y la plata; Kitco para el oro y la plata al contado; 24/7 Wall St. y Mugglehead para el oro; TechCrunch y The Motley Fool para la salida a bolsa de Anthropic; CryptoTicker para el bitcoin; Europa Press (vía Capital) y Bolsamanía para el Ibex 35, sus valores, el bono español, la prima de riesgo, las bolsas europeas y el euro al cierre europeo; MarketWatch (Tullett Prebon) e Investing.com para la serie histórica del bono español. Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
