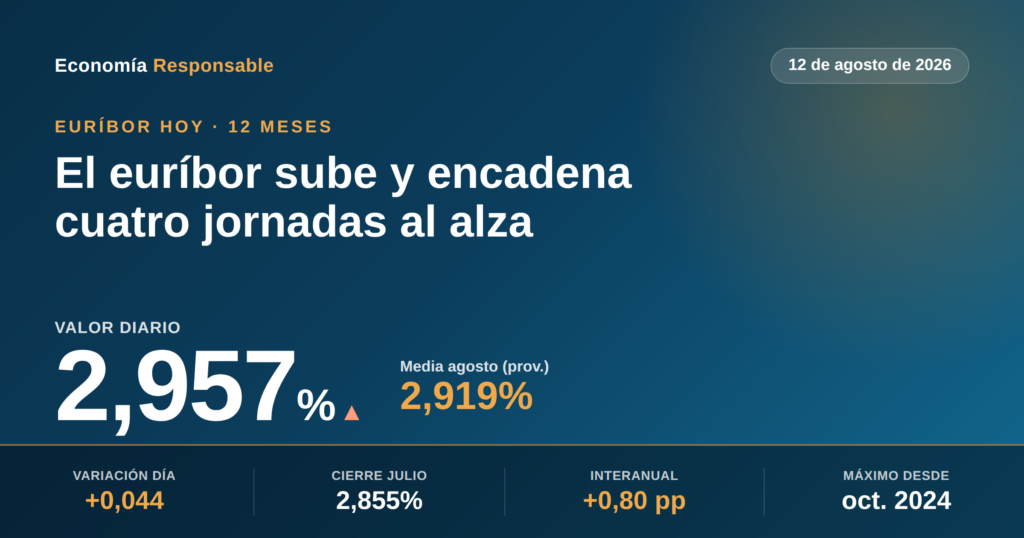
Euríbor hoy 12 de agosto de 2026: sube con fuerza al 2,957% y encadena cuatro jornadas consecutivas al alza
El euríbor a 12 meses no da tregua en pleno agosto: escala hasta el 2,957% en su tasa diaria y arrastra la media provisional del mes al 2,919%, su nivel más alto desde octubre de 2024. Con el BCE en pausa estival, la tensión geopolítica y la energía mantienen el índice tensionado y siguen encareciendo las hipotecas variables.
El euríbor a 12 meses, la referencia con la que se revisan la inmensa mayoría de las hipotecas variables en España, ha vuelto a subir este miércoles. Su valor diario se sitúa en el 2,957%, lo que supone un avance de 0,044 puntos respecto a la jornada anterior (2,913%) y encadena la cuarta sesión consecutiva en positivo. Es un movimiento notable para un mes, agosto, que suele ser tranquilo por la ausencia de reuniones del Banco Central Europeo.
Ese repunte diario empuja al alza la media provisional del mes, que ya alcanza el 2,919%, por encima del 2,855% con el que cerró julio. Si el mes terminara hoy, agosto firmaría su media mensual más alta desde octubre de 2024. Conviene recordar, no obstante, que lo que revisa tu hipoteca no es el dato de un día suelto, sino la media mensual completa: aún quedan sesiones por delante que pueden moderar o acentuar esta cifra.
*Agosto es media provisional (naranja), sujeta a los datos que resten del mes. Valores en %.
Análisis del día: la subida se afianza en verano
La foto es clara: el euríbor lleva varios meses escalando de forma sostenida. Desde el 2,567% de marzo hasta el 2,919% provisional de agosto, la referencia ha sumado más de tres décimas en apenas cinco meses. La diferencia se nota especialmente en la comparación interanual: en agosto de 2025 la media mensual era del 2,114%, de modo que quien revise su hipoteca ahora lo hará con un euríbor unas ocho décimas más caro (+0,80 puntos) que hace justo un año.
Que esta subida se produzca en agosto llama la atención. Sin reuniones del BCE de por medio, el mercado se mueve por expectativas: la sensación de que los tipos tardarán más en bajar de lo que se esperaba a comienzos de año, junto a la tensión geopolítica y su efecto sobre el precio de la energía, mantiene la presión al alza sobre el interbancario.
Qué ha pasado: cronología
La escalada de las últimas jornadas se resume así: tras cerrar julio en el 2,855%, el euríbor arrancó agosto en torno al 2,90% y ha ido tensándose sesión a sesión. El 10 de agosto cotizó en el 2,905%; el día 11 subió ligeramente hasta el 2,913% (+0,008); y hoy, 12 de agosto, ha dado un salto mayor hasta el 2,957% (+0,044), la cuarta subida consecutiva. Con ello, la media provisional del mes pasa del entorno del 2,91% al 2,919%.
Qué significa para el euríbor: el papel del BCE y las previsiones
El Banco Central Europeo mantiene el tipo de la facilidad de depósito en el 2,25% desde su reunión del 23 de julio, y en agosto no hay cita en el calendario. La próxima reunión, decisiva, será el 9 y 10 de septiembre, cuando la institución actualice sus proyecciones de crecimiento e inflación. Hasta entonces, el euríbor seguirá moviéndose al ritmo de los datos macro y del clima geopolítico.
De cara a los próximos meses, las previsiones dibujan un euríbor estabilizado en el entorno del 3%. HelpMyCash calcula que se moverá entre el 2,6% y el 3% durante lo que resta de 2026, según se enfríe o no la tensión internacional. Para 2027, las casas de análisis apuntan a una relajación: Bankinter lo sitúa entre el 2,55% y el 2,65% al cierre del año, FUNCAS en el 2,54% y CaixaBank Research, más optimista, en el 2,26%. Son escenarios, no certezas: todo dependerá de la inflación de la eurozona y de las decisiones del BCE.
¿Cuánto cambia tu cuota?
Veámoslo con un ejemplo real. Tomamos una hipoteca de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%. Recuerda que el dato diario no altera tu cuota: lo que se aplica en la revisión es la media mensual del mes de referencia.
| Tipo de revisión | Media aplicada | Cuota anterior | Cuota nueva | Diferencia |
|---|---|---|---|---|
| Anual (ago-2025 → ago-2026) | 2,114% → 2,919% | 780,17 € | 851,25 € | +71,08 €/mes |
| Semestral (feb-2026 → ago-2026) | 2,221% → 2,919% | 789,42 € | 851,25 € | +61,84 €/mes |
¿Qué puedes hacer?
- Revisa tu escritura antes de la fecha de revisión. Comprueba qué mes de euríbor te aplican (el del mes anterior o el de dos meses atrás) y con qué periodicidad; así sabrás con antelación cómo quedará tu próxima cuota.
- Compara el salto a tipo fijo o mixto. Con el variable rondando el 3%, muchas entidades ofrecen fijos competitivos. Pide varias ofertas y valora una subrogación si el ahorro compensa los gastos.
- Estudia una amortización parcial si tienes ahorro. Reducir capital ahora, justo antes de una revisión al alza, rebaja la base sobre la que se calcula el nuevo interés y suaviza el golpe.
Estudia tu caso sin compromiso
¿No sabes si te conviene cambiar a tipo fijo, amortizar o renegociar tu diferencial? En Economía Responsable analizamos tu hipoteca y te decimos, con números, cuál es tu mejor opción. Gratis y sin ataduras.
Quiero mi análisis gratuito →
Nota metodológica: el valor diario (2,957%) y la media provisional de agosto (2,919%) proceden de fuentes que integran la cotización de hoy; otros agregadores publican una media de 2,914% con datos hasta el 11 de agosto, diferencia habitual mientras el mes no se cierra. El dato oficial y definitivo del euríbor lo fija cada mes el Banco de España a partir de las cotizaciones publicadas por el EMMI.
Aviso: los datos y cálculos de este artículo son orientativos y de carácter informativo. No constituyen asesoramiento financiero ni una recomendación de contratación. Cada hipoteca tiene condiciones particulares; consulta tu caso con un profesional antes de tomar decisiones.