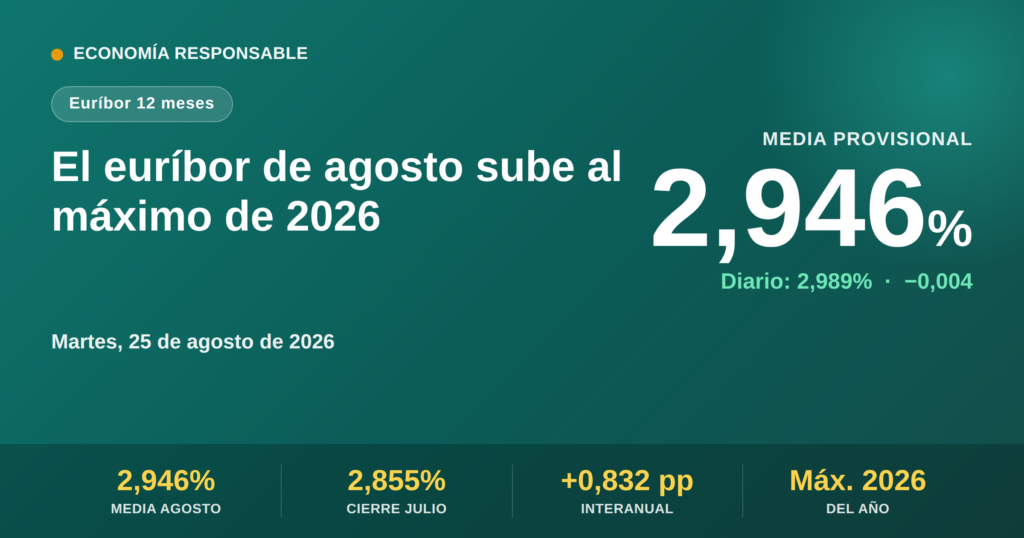
Euríbor hoy, 25 de agosto de 2026: el diario cede al 2,989% pero la media de agosto sube al 2,946% y marca máximo del año
El euríbor a 12 meses tomó un respiro en la última sesión y bajó cuatro milésimas, hasta el 2,989%. Sin embargo, la media provisional de agosto no deja de subir: ya está en el 2,946%, el nivel más alto de todo 2026. El motivo de fondo tiene nombre propio —el BCE— y una fecha en rojo en el calendario: el 10 de septiembre.
El indicador de referencia para la mayoría de hipotecas variables en España vivió este lunes un pequeño alivio en su cotización diaria, pero el mensaje para quien tenga una revisión a la vista sigue siendo el mismo: agosto será, salvo sorpresa mayúscula, el mes más caro del año. La combinación de una inflación que se resiste a bajar y unas tensiones geopolíticas que empujan el precio de la energía mantiene al euríbor en una senda ascendente que ya dura varios meses.
*Agosto, media provisional. Escala visual ampliada para apreciar las diferencias.
El análisis del día
El descenso de cuatro milésimas en el dato diario no debe confundir a nadie. La cotización del euríbor se mueve cada jornada al ritmo de las expectativas de los mercados sobre los tipos de interés, y pequeños vaivenes como el de hoy son perfectamente normales. Lo verdaderamente relevante es la media mensual, porque es esa cifra —y no el dato de un día concreto— la que los bancos aplican cuando toca revisar tu hipoteca.
Y esa media no ha dejado de crecer. Después de tocar suelo en febrero (2,221%), el índice encadena una escalada casi ininterrumpida que lo ha llevado en agosto a su nivel más alto del año. La subida acumulada desde el mínimo supera ya los siete décimas de punto, un movimiento de una magnitud que se nota, y mucho, en el recibo mensual de las familias con préstamo variable.
Qué ha pasado: cronología
El giro alcista del euríbor tiene una raíz muy concreta. En su reunión del 23 de julio de 2026, el Banco Central Europeo mantuvo los tipos de interés en el 2,25% (facilidad de depósito), pero cambió el tono: por primera vez en meses, deslizó que el próximo movimiento podría ser al alza. Los mercados no tardaron en reaccionar y hoy descuentan con un 85% de probabilidad una subida de 25 puntos básicos en la reunión del 10 de septiembre. El euríbor, que siempre se adelanta a las decisiones del BCE, lleva desde entonces ajustándose a ese nuevo escenario.
Detrás de ese endurecimiento hay dos factores. El primero, una inflación que se ha reactivado: los precios en la eurozona repuntaron hasta el 3,2% en mayo —máximo desde septiembre de 2023—, con la energía disparada cerca del 11% interanual. El segundo, la geopolítica: la tensión entre Estados Unidos e Irán presiona el precio del petróleo y añade incertidumbre sobre el suministro energético, un cóctel que complica la vuelta de la inflación al objetivo del 2%.
Qué significa para el euríbor
Si el BCE confirma la subida en septiembre, lo más probable es que el euríbor consolide sus niveles actuales o incluso siga tensionándose en las próximas semanas, ya que buena parte de ese movimiento aún puede quedar por descontar. Desde el sector se advierte que la evolución dependerá en gran medida de lo que ocurra en Oriente Medio: como resume Cristina Gavín, de Ibercaja Gestión, «un nuevo repunte de las hostilidades apuntaría a una subida de tipos en septiembre». Para el hipotecado, la lectura es prudente: conviene asumir que las revisiones de los próximos meses seguirán siendo más caras que hace un año, y planificar en consecuencia.
¿Cuánto cambia tu cuota?
Veámoslo con un ejemplo realista: una hipoteca de 167.000 € a 25 años con un diferencial de Euríbor + 0,75%. Es clave recordar que el dato diario no cambia tu cuota: lo que aplica el banco es la media mensual del mes en que toca tu revisión (la de agosto, si revisas ahora).
| Tipo de revisión | Media aplicada | Interés (con +0,75%) | Cuota mensual | Encarecimiento |
|---|---|---|---|---|
| Revisión ANUAL | Ago 2026: 2,946% (antes ago 2025: 2,114%) |
3,696% | 853,70 € | +73,53 €/mes (≈ +882 €/año) |
| Revisión SEMESTRAL | Ago 2026: 2,946% (antes feb 2026: 2,221%) |
3,696% | 853,70 € | +64,28 €/mes (≈ +386 €/semestre) |
En ambos casos, la nueva cuota se sitúa por encima de los 850 € mensuales. Quien revise ahora con periodicidad anual pagará unos 74 € más al mes que hace doce meses; quien lo haga cada seis meses, unos 64 € más. No es una cifra dramática, pero sí un recordatorio de que el ciclo de abaratamiento que vivimos en 2024 y buena parte de 2025 ha quedado atrás, al menos por ahora.
¿Qué puedes hacer?
- Si tienes hipoteca variable: revisa cuándo te toca la próxima actualización y con qué media (anual o semestral). Anticipar el impacto en tu presupuesto te evita sustos y te da margen para reorganizar gastos.
- Si valoras cambiar a tipo fijo o mixto: compara ofertas con calma. Con el euríbor al alza, un fijo competitivo puede aportar tranquilidad, pero solo tiene sentido si el nuevo tipo y los costes de la operación compensan de verdad.
- Si vas a firmar una hipoteca nueva: negocia el diferencial y no te quedes con la primera oferta. Unas décimas menos en el diferencial pesan más, a largo plazo, que el vaivén del euríbor de un mes concreto.
Estudia tu caso sin compromiso
¿No sabes si te conviene subrogar, cambiar a tipo fijo o simplemente esperar? En Economía Responsable comparamos tu situación con las mejores ofertas del mercado y te ayudamos a tomar la mejor decisión, sin coste y sin letra pequeña.
Comparar mi hipoteca →Los datos y cálculos de este artículo son orientativos y se basan en las medias publicadas por fuentes oficiales y portales financieros de referencia. Las cuotas son estimaciones simplificadas que no incluyen comisiones, seguros ni redondeos aplicados por cada entidad. Este contenido tiene carácter puramente informativo y no constituye asesoramiento financiero. Consulta siempre con tu entidad o con un asesor cualificado antes de tomar decisiones sobre tu hipoteca.