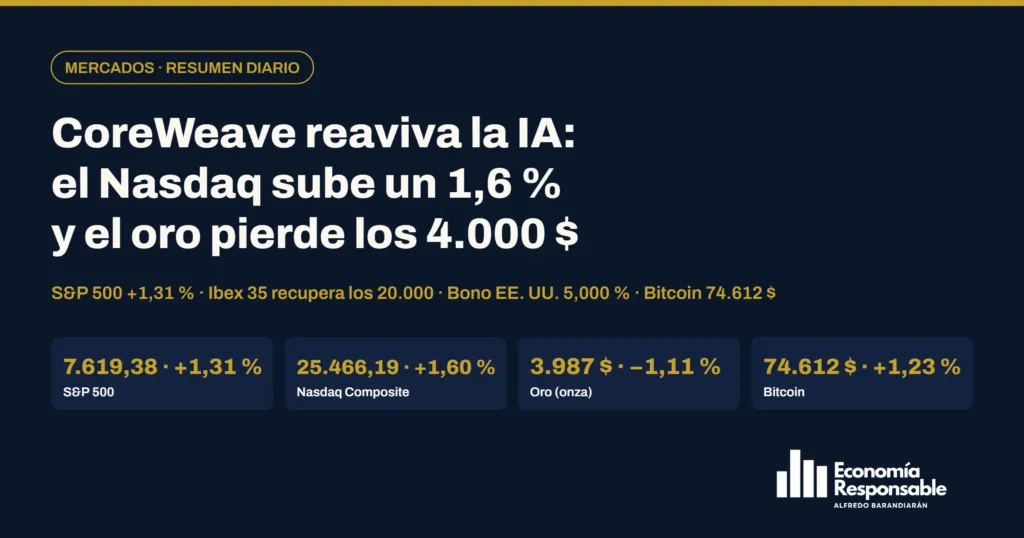
Mercados hoy, 11 de noviembre de 2026: CoreWeave reaviva la apuesta por la IA, el Nasdaq sube un 1,6 % y el oro pierde los 4.000 dólares
Los datos de hoy
- S&P 500: 7.619,38 puntos (+1,31 %). Gana 98,45 puntos y recupera lo perdido el martes. El Dow Jones sube 254,60 puntos (+0,49 %) hasta los 52.486,49 y el Russell 2000 un 0,88 % hasta los 2.846,26; el VIX cae un 10,12 % hasta 17,49. Los resultados de CoreWeave, el rebote de los chips y el máximo histórico de Apple compensan el ruido de la Fed, con el mercado de bonos cerrado por el Día de los Veteranos.
- Nasdaq Composite: 25.466,19 puntos (+1,60 %). Suma 400,31 puntos con los chips al frente: AMD sube un 7,32 % hasta los 552,90 dólares, Micron un 11,89 % hasta los 811,30 y Nvidia rebota un 2,92 % hasta los 173,73 tras dos sesiones de castigo. CoreWeave se dispara un 24,71 % hasta los 60,77 dólares tras sus resultados. Según Yahoo Finance, el índice borra oficialmente las pérdidas acumuladas desde las elecciones legislativas.
- MSCI World: 4.885,42 puntos (+1,02 % al cierre de Wall Street). Sube 49,41 puntos con Wall Street y Europa en verde (DAX +1,06 %, CAC 40 +0,7 %, FTSE 100 +0,7 %) y Asia al alza (Nikkei +1,31 % hasta los 61.248,59; Kospi +2,6 % hasta los 5.375,36). Dato de Investing.com al cierre de Wall Street (máximo intradía de 4.898,64); MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 51,52 $ (+5,02 %). Gana 2,46 dólares desde los 49,06 del martes, según Yahoo Finance (StockAnalysis lo cifra en un +4,94 % desde 49,10), y se mueve entre 50,53 y 52,52 dólares. Es la mayor subida del día entre los activos que seguimos, con AMD (+7,32 %), Micron (+11,89 %) y Nvidia (+2,92 %) al frente de los chips; en la sesión posterior al cierre cedía hasta los 50,74 (−1,52 %) arrastrado por Nvidia, según StockAnalysis.
- Ibex 35: 20.027,90 puntos (+0,46 %). Gana 91,50 puntos y cierra por encima de los 20.000 en la jornada de huelga general convocada por CCOO y UGT, tras moverse entre 19.884,30 y 20.064,50. ACS (+3,11 %), Repsol (+3,03 %), Telefónica (+2,13 %), Rovi (+1,87 %) y ArcelorMittal (+1,68 %) tiran del índice y Aena (−1,31 %), Colonial (−0,85 %) y Logista (−0,80 %) lo lastran.
- Bono español a 10 años: 3,878 % (−1,3 puntos básicos). Baja desde el 3,891 % del martes, según el histórico de Investing.com, tras moverse entre el 3,842 % y el 3,904 %. El Bund alemán cierra en el 3,324 % (+1,7 puntos básicos), con lo que la prima de riesgo queda en torno a 55 puntos básicos, frente a los 57,4 del martes (Europa Press la situaba en 3,884 % al cierre de la bolsa).
- Bono de EE. UU. a 10 años: 5,000 % (+1,7 puntos básicos). El mercado de bonos estadounidense estuvo cerrado por el Día de los Veteranos, así que no hay cierre oficial de la sesión: Investing.com recoge la referencia en el 5,000 % (rango 4,994 %–5,033 %), frente al 4,983 % del martes, y Yahoo Finance en el 4,998 %. Tras el IPC, el mercado da por casi descontada una subida de 25 puntos básicos en diciembre y Goldman Sachs espera otra en marzo.
- Oro: 3.987,00 $ la onza (−1,11 %). El contado cae 44,80 dólares en Nueva York desde los 4.031,80 del martes y cierra por debajo de los 4.000 dólares, tras moverse entre 3.981,70 y 4.067,90, según Kitco. Pesan el dólar más fuerte (índice dólar +0,66 % hasta 102,91) y la expectativa de más subidas de tipos de la Fed; Trading Economics recogía una caída del 1,10 %.
- Plata: 51,55 $ la onza (+0,26 %). Gana 0,13 dólares desde los 51,42 del martes y se mueve entre 51,33 y 53,31 dólares, según Kitco; llegó a subir más de un 2 % por la mañana, pero perdió casi todo el avance al cierre. Se desmarca del oro tras la caída del 3,56 % del martes.
- Bitcoin: 74.612 $ (+1,23 %, al cierre de Wall Street). A las cuatro de la tarde de Nueva York cotizaba en 74.612 dólares, frente a los 73.704 del martes a la misma hora, según los datos horarios de CoinGecko; en las últimas 24 horas se movió entre 73.202 y 74.695 dólares. Los ETF de bitcoin al contado registraron salidas de 201 millones de dólares el 9 de noviembre y el índice de miedo y codicia de KuCoin está en 29.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- CoreWeave se dispara un 24,71 % tras multiplicar por 2,7 sus ingresos y elevar su previsión anual: la apuesta por la infraestructura de IA vuelve a tirar de Wall Street. CoreWeave elevó sus ingresos trimestrales un 168 % hasta los 3.700 millones de dólares, con una pérdida neta de 709 millones (1,27 dólares por acción), y subió su previsión de ingresos para 2026 a entre 13.000 y 13.300 millones de dólares y la de resultado operativo ajustado a entre 1.275 y 1.375 millones, por encima de los 1.070 millones que esperaba el consenso de Visible Alpha, según TheStreet. Su consejero delegado, Michael Intrator, dijo en CNBC que la demanda de infraestructura es «abrumadora» y que la capacidad que les queda para 2027 está sobresuscrita diez veces. La acción, que había caído más de un 40 % en el último mes, cerró en 60,77 dólares (+24,71 %), y arrastró al alza a otras «neoclouds» como Nebius e Iren.
- Los chips rebotan con fuerza: Micron sube un 11,89 %, AMD un 7,32 % y Nvidia un 2,92 % en la sesión; tras el cierre, Nvidia cae más de un 8 % por nuevas informaciones sobre su consejero delegado. Micron subió un 11,89 % hasta los 811,30 dólares y AMD un 7,32 % hasta los 552,90; Sandisk y SK Hynix ganaron más de un 10 %, según Yahoo Finance, y en Europa Infineon subió un 6,3 %, ASM International un 5,5 %, STMicroelectronics un 4 % y ASML cerca de un 3 %. Nvidia rebotó un 2,92 % hasta los 173,73 dólares tras dos sesiones en las que perdió más de 430.000 millones de dólares de valor en bolsa; Baird rebajó la acción a neutral y recortó su precio objetivo de 500 a 200 dólares y Morgan Stanley la retiró de su lista de valores favoritos, aunque mantiene el consejo de sobreponderar con objetivo de 300 dólares. TSMC subió un 2,19 % tras aprobar inversiones de hasta 1.000 millones de dólares en Anthropic y OpenAI. Tras el cierre, Nvidia llegó a caer un 8,30 % hasta los 159,31 dólares en la sesión posterior después de que The New York Times publicara que Jensen Huang habría mantenido una segunda relación extramatrimonial con una directiva de la compañía y de que The Wall Street Journal informara de que el consejo se reúne para decidir si lo destituye, según recoge Yahoo Finance.
- Apple cierra en máximos históricos: 355,63 dólares (+2,04 %), su tercer récord de cierre en noviembre, con una capitalización de unos 5,1 billones de dólares. Apple subió un 2,04 % hasta los 355,63 dólares y firmó su tercer cierre récord del mes, dos días después del del lunes (350,69), según CNBC, y cerró por encima del anterior máximo intradía (355,38 dólares, del 5 de noviembre). La mayor compañía de Estados Unidos acumula una subida del 30,5 % en 2026, casi el triple que el 11,6 % del S&P 500. Entre los valores en rojo, Lululemon cayó cerca de un 3,8 % por sus previsiones, Clorox un 3,7 % y Airbnb un 3,4 % tras informarse de que OpenAI ha comprado una startup de planificación de viajes con IA.
- La Fed, tras el IPC: Goolsbee lo ve «rayando en lo perturbador», Goldman Sachs prevé subidas en diciembre y marzo y UBS descarta los 50 puntos básicos; el mercado de bonos cerró por el Día de los Veteranos. El presidente de la Fed de Chicago, Austan Goolsbee, calificó el IPC de octubre (+0,4 % mensual, +0,3 % la subyacente, el tercer mes seguido de subidas elevadas) de «otro informe inquietante, rayando en lo perturbador» y dijo que tienen «un problema real de inflación» que afrontar. Goldman Sachs espera ahora una subida de 25 puntos básicos en diciembre y otra en marzo, y UBS mantiene ese mismo escenario pero ve «limitado» el apoyo en el comité a una subida de 50 puntos básicos; para Capital.com, la subida de diciembre está «casi totalmente descontada» y el mercado da en torno a un 11 % de probabilidad a una de 50. El mercado de bonos estuvo cerrado por el Día de los Veteranos (Investing.com recoge el 10 años en el 5,000 %), el tipo medio de la hipoteca a 30 años subió 12 puntos básicos hasta el 7,30 %, su mayor salto en más de un mes según Mortgage News Daily, y las ventas minoristas subieron un 0,2 % en octubre, el ritmo más lento desde noviembre de 2025 (CNBC/NRF Retail Monitor). El índice dólar subió un 0,66 % hasta 102,91 y el euro cayó un 0,67 % hasta 1,109 dólares.
- El Ibex 35 recupera los 20.000 puntos (+0,46 %) en la jornada de huelga general, con ACS y Repsol al frente; Europa cierra en verde y la inflación alemana baja al 2,8 %. El Ibex 35 ganó 91,50 puntos (+0,46 %) hasta los 20.027,90 en la primera huelga general en España en 14 años, convocada por CCOO y UGT, y cerró por encima de los 20.000 que el martes no pudo mantener, tras moverse entre 19.884,30 y 20.064,50. ACS (+3,11 %), Repsol (+3,03 %), Telefónica (+2,13 %), Rovi (+1,87 %), ArcelorMittal (+1,68 %) y Acciona (+1,66 %) fueron los mejores valores, y Aena (−1,31 %), Colonial (−0,85 %) y Logista (−0,80 %) los peores. En el resto de Europa, el DAX subió un 1,06 % y el CAC 40 y el FTSE 100 un 0,7 %, con los chips europeos al frente; la inflación de Alemania bajó en octubre al 2,8 % desde el 3,3 % de septiembre por la rebaja del impuesto a los carburantes. El bono español a 10 años cerró en el 3,878 % (Europa Press lo situaba en el 3,884 % al cierre de la bolsa), frente al 3,891 % del martes, con la prima de riesgo en torno a 55 puntos básicos, y el euro cerró la sesión europea en 1,1092 dólares.
- Resultados en Europa y Asia: Siemens Energy firma ingresos trimestrales récord, ABN Amro eleva su beneficio un 52 %, Vestas se hunde un 9,2 % y SoftBank cae un 3 % tras una pérdida de 7.000 millones de dólares. Siemens Energy ingresó 12.830 millones de euros en su cuarto trimestre fiscal (+21,5 %), su mayor cifra trimestral, con un beneficio neto de 1.360 millones, y propuso un dividendo de 2,30 euros por acción y recompras de hasta 9.000 millones hasta 2030; su consejero delegado, Christian Bruch, dijo no tener «ninguna duda» de que se construirán más centros de datos en Estados Unidos. ABN Amro ganó 940 millones de euros en el trimestre (+52 %), por encima de los 782 millones esperados, y elevó su previsión de margen de intereses; RWE subió un 1,4 % tras ingresar 4.700 millones (+46 %). Vestas cayó un 9,2 % tras quedarse corta en ingresos (5.700 millones) y beneficio (323 millones) y estrechar su previsión anual. En Asia, SoftBank cedió un 3 % tras una pérdida neta trimestral de 1,12 billones de yenes (unos 7.000 millones de dólares) ligada a equipos para centros de datos en Estados Unidos y a la caída de Intel, mientras Anthropic abrió la oferta minorista de su salida a bolsa en Australia, con un rango de 70 a 78 dólares por acción y hasta 64.400 millones de dólares a captar.
- El petróleo repunta por un incidente en el estrecho de Ormuz y el oro pierde los 4.000 dólares; la plata rebota un 0,26 % y el bitcoin sube hasta los 74.612 dólares. El Brent subió cerca de un 2,8 % hasta rondar los 94 dólares al cierre de la sesión europea y el West Texas un 2,5 % hasta unos 88, según Europa Press, por la incertidumbre sobre el suministro tras el impacto de una mina en un petrolero en el estrecho de Ormuz y las negociaciones diplomáticas para poner fin a la guerra en Irán; al cierre de Nueva York los futuros moderaban el avance, con el West Texas en torno a 86,4 dólares y el Brent en 92,6, según Yahoo Finance. El oro al contado cayó 44,80 dólares (−1,11 %) hasta los 3.987,00 dólares por onza en Nueva York y cierra por debajo de los 4.000 dólares, con un rango de 3.981,70 a 4.067,90 según Kitco, presionado por el dólar (+0,66 %) y la expectativa de más subidas de tipos. La plata subió 0,13 dólares (+0,26 %) hasta los 51,55 tras llegar a ganar más de un 2 % por la mañana. El bitcoin cotizaba a las cuatro de la tarde de Nueva York en 74.612 dólares, un 1,23 % más que el martes a la misma hora, según los datos horarios de CoinGecko, con un rango de 73.202 a 74.695 dólares en 24 horas; los ETF de bitcoin al contado sufrieron salidas de 201 millones de dólares el 9 de noviembre.
Resumen de la sesión
Wall Street rebotó con fuerza tras el susto del IPC: el S&P 500 subió un 1,31 % hasta los 7.619,38 puntos, el Nasdaq Composite un 1,60 % hasta los 25.466,19, el Dow Jones un 0,49 % hasta los 52.486,49 y el Russell 2000 un 0,88 %, con el VIX cayendo un 10,12 % hasta 17,49. Los resultados de CoreWeave (ingresos +168 % y previsión anual al alza; la acción +24,71 %) reavivaron la apuesta por la infraestructura de inteligencia artificial y arrastraron a los chips: Micron +11,89 %, AMD +7,32 %, Nvidia +2,92 % y el ETF SMHX de semiconductores fabless +5,02 % hasta los 51,52 dólares, la mayor subida del día. Apple cerró en máximos históricos (355,63 dólares, +2,04 %). El mercado de bonos no abrió por el Día de los Veteranos, pero la Fed siguió en el centro: Goolsbee calificó el IPC de «rayando en lo perturbador», Goldman Sachs prevé subidas en diciembre y marzo y UBS descarta los 50 puntos básicos; la hipoteca a 30 años subió al 7,30 %. Tras el cierre, Nvidia caía más de un 8 % en la sesión posterior por las nuevas informaciones sobre su consejero delegado. El MSCI World subió un 1,02 % hasta los 4.885,42 puntos al cierre de Wall Street.
Europa cerró en verde (DAX +1,06 %, CAC 40 +0,7 %, FTSE 100 +0,7 %) con los chips europeos al frente y la inflación alemana bajando al 2,8 %, y el Ibex 35 subió un 0,46 % hasta los 20.027,90 puntos en la jornada de huelga general, recuperando los 20.000 que el martes no pudo mantener, con ACS (+3,11 %), Repsol (+3,03 %) y Telefónica (+2,13 %) al frente y Aena (−1,31 %), Colonial (−0,85 %) y Logista (−0,80 %) como peores valores.
En deuda, el bono español a 10 años bajó al 3,878 % desde el 3,891 % con la prima de riesgo en torno a 55 puntos básicos, y la referencia del bono estadounidense quedó en el 5,000 % en Investing.com (frente al 4,983 % del martes) con el mercado de contado cerrado. El euro cayó un 0,67 % hasta 1,109 dólares y el índice dólar subió un 0,66 % hasta 102,91. El Brent subió cerca de un 2,8 % hasta rondar los 94 dólares al cierre europeo por el incidente de una mina en un petrolero en el estrecho de Ormuz, aunque moderó el avance hasta los 92,6 al cierre de Nueva York. El oro al contado cayó un 1,11 % hasta los 3.987,00 dólares por onza y perdió los 4.000, la plata subió un 0,26 % hasta los 51,55 dólares y el bitcoin cotizaba al cierre de Wall Street en 74.612 dólares, un 1,23 % más que el martes a la misma hora.
Qué mirar mañana y esta semana
- Nvidia y los chips: la reacción en bolsa a las informaciones sobre su consejero delegado y a la reunión del consejo, después de caer más de un 8 % en la sesión posterior al cierre tras rebotar un 2,92 % durante el día; también si AMD (+7,32 %), Micron (+11,89 %) y el ETF SMHX (+5,02 %) consolidan el rebote que encendió CoreWeave.
- Fed y bonos: el mercado de bonos de Estados Unidos reabre tras el Día de los Veteranos con el 10 años en la zona del 5 %; con la subida de 25 puntos básicos de diciembre casi descontada, el foco está en si se consolidan las apuestas por una segunda subida en marzo (Goldman Sachs y UBS) y en las intervenciones de los miembros de la Fed.
- Irán y el petróleo: el incidente de la mina en el estrecho de Ormuz devolvió el Brent a la zona de los 92–94 dólares; cualquier noticia sobre las negociaciones, el bloqueo naval o el tráfico por el estrecho puede mover el crudo varios dólares en ambas direcciones.
- Oro, plata y bitcoin: el oro ha cerrado por debajo de los 4.000 dólares (3.987,00) con el dólar al alza; conviene vigilar si recupera ese nivel o si la caída se extiende, y si la plata (51,55 $) y el bitcoin (74.612 $, rango de 73.200 a 74.700) mantienen el rebote.
- Europa y BCE: el bono español afloja al 3,878 % con la prima de riesgo en torno a 55 puntos básicos; conviene seguir cómo se traslada el nivel de las rentabilidades a los tipos hipotecarios, como explicamos en todo sobre el euríbor, y la salida a bolsa de Anthropic, cuya oferta minorista en Australia cierra el 17 de noviembre con un rango de 70 a 78 dólares.
Fuentes: CNBC, TheStreet y Yahoo Finance para el S&P 500, el Nasdaq, el Dow Jones, el Russell 2000, el VIX, CoreWeave, Nvidia, AMD, Micron, Apple, las declaraciones de Goolsbee, Goldman Sachs, UBS y Capital.com, las ventas minoristas, las hipotecas, los resultados europeos y asiáticos, el petróleo, el dólar y el euro; Yahoo Finance (información de The New York Times y The Wall Street Journal sobre Nvidia tras el cierre); Investing.com (MSCI World al cierre de Wall Street —MSCI publica el oficial más tarde— e históricos de los bonos de Estados Unidos, España y Alemania a 10 años); Yahoo Finance y StockAnalysis (SMHX); Europa Press vía Pressdigital, Diario Financiero y El Periódico de Ceuta para el Ibex 35, sus valores, la huelga general, las bolsas europeas, la inflación alemana, el Brent y el euro al cierre europeo; Kitco (oro y plata al contado en Nueva York); Trading Economics (contraste del oro); CoinGecko (bitcoin al cierre de Wall Street); KuCoin y The Coin Republic (flujos de los ETF de bitcoin). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
