Mercados hoy, 12 de noviembre de 2026: Jensen Huang dimite en Nvidia, el bono de EE. UU. supera el 5,1 % y el oro cae un 2,8 %
Los datos de hoy
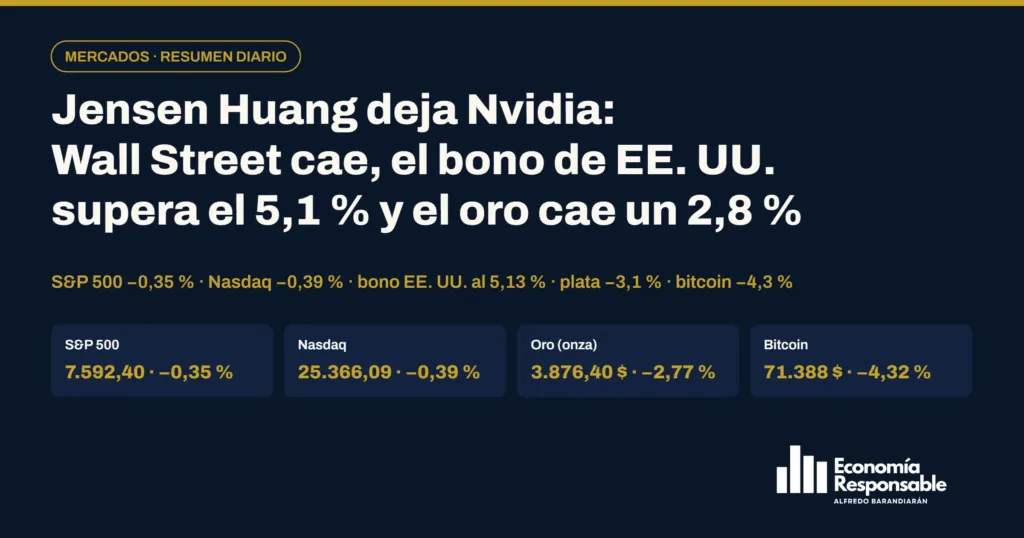
- S&P 500: 7.592,40 puntos (−0,35 %). Pierde 26,98 puntos tras llegar a caer casi un 1 % en la apertura y borrar las pérdidas a media sesión. El Dow Jones cede 189,40 puntos (−0,36 %) hasta los 52.297,09 y el Russell 2000 un 1,7 % hasta los 2.799,06. La dimisión de Jensen Huang en Nvidia, el salto de las rentabilidades y el petróleo pesan más que los resultados.
- Nasdaq Composite: 25.366,09 puntos (−0,39 %). Cede 100,10 puntos. Nvidia se desploma un 14 % en la apertura, hasta los 148,8 dólares, y cierra en 166,19 (−4,34 %), mientras AMD (+5,86 %) y Broadcom (+5,54 %) suben con la apuesta de ganarle negocio; el índice de semiconductores de Filadelfia cae un 0,54 %. Tras el cierre, Cisco bate previsiones y sube en torno a un 8 %.
- MSCI World: 4.869,35 puntos (−0,34 % al cierre de Wall Street). Pierde 16,77 puntos desde los 4.886,12 del miércoles, con Wall Street en rojo y Europa mixta (DAX +0,41 %, CAC 40 +0,34 %, FTSE 100 +0,25 %, FTSE MIB −0,27 %), tras moverse entre 4.860,54 y 4.899,79. Dato de Investing.com al cierre de Wall Street; MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 51,40 $ (−0,25 %). Cede 0,13 dólares desde los 51,52 del miércoles, según StockAnalysis, tras abrir en 49,38 y moverse entre 49,37 y 52,17 dólares: la caída de Nvidia (−4,34 %) se compensa casi por completo con las subidas de AMD (+5,86 %) y Broadcom (+5,54 %). Conserva casi todo el rebote del 5,02 % del miércoles.
- Ibex 35: 19.965,50 puntos (−0,31 %). Pierde 62,40 puntos y los 20.000 que había recuperado el miércoles, tras abrir en 20.068,10 y moverse entre 19.923,20 y 20.087,60. Naturgy (+2,47 %), Grifols (+1,57 %) y Enagás (+1,40 %) tiran del índice; Indra (−2,48 %), Banco Santander (−1,88 %), Solaria (−1,48 %), IAG (−1,39 %) y CaixaBank (−1,20 %) lo lastran, y Telefónica cede un 0,71 % tras sus resultados.
- Bono español a 10 años: 3,905 % (+1,9 puntos básicos). Sube desde el 3,886 % del miércoles, según el histórico de Investing.com, tras moverse entre el 3,853 % y el 3,921 %; Europa Press lo situaba en el 3,904 % al cierre de la bolsa. El Bund alemán cierra en el 3,326 % (+0,2 puntos básicos) y la prima de riesgo queda en 56,69 puntos básicos.
- Bono de EE. UU. a 10 años: 5,126 % (+14,2 puntos básicos). Salta desde el 4,984 % del miércoles, según el histórico de Investing.com, en la primera sesión tras el Día de los Veteranos, con un rango del 4,979 % al 5,141 %, su nivel más alto del año. Pesan una subasta floja a 30 años (5,441 %), las palabras de Hammack y Daly a favor de más subidas y el repunte del petróleo; el mercado da por hecha una subida de 25 puntos básicos en diciembre.
- Oro: 3.876,40 $ la onza (−2,77 %). El contado cae 110,60 dólares en Nueva York desde los 3.987,00 del miércoles, con un mínimo de sesión de 3.852,10, según el informe de cierre de Kitco (EFE cifra la caída en el 3,04 %). Pesan el salto de las rentabilidades, el dólar en máximos de 19 meses y las apuestas por más subidas de la Fed.
- Plata: 49,93 $ la onza (−3,13 %). Pierde 1,61 dólares desde los 51,54 del miércoles y vuelve a perder los 50 dólares, con un mínimo de 49,59, según Kitco; EFE la situaba en 49,90 dólares (−4,04 %). Cae más que el oro tras haber aguantado el miércoles.
- Bitcoin: 71.388 $ (−4,32 %, al cierre de Wall Street). A las cuatro de la tarde de Nueva York cotizaba en 71.388 dólares, frente a los 74.612 del miércoles a la misma hora, según los datos horarios de CoinGecko; en las últimas 24 horas se movió entre 71.238 y 74.695 dólares. Finwire lo sitúa en mínimos de casi doce semanas, con más de 600 millones de dólares en posiciones largas liquidadas, y el índice de miedo y codicia de CoinGecko marca 34.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- Jensen Huang dimite como consejero delegado de Nvidia con efecto inmediato: Colette Kress asume el cargo de forma interina y la acción cae un 4,34 % tras desplomarse un 14 % en la apertura. El consejo de Nvidia anunció el jueves que Jensen Huang ha dimitido como presidente, consejero delegado y miembro del consejo con efecto inmediato, 33 años después de fundar la compañía. Colette Kress, directora financiera, será consejera delegada interina sin dejar su puesto, y Harvey C. Jones, consejero desde hace años y antiguo primer ejecutivo de Synopsys, se convierte en el primer presidente del consejo de la historia de la empresa, que buscará sucesor entre candidatos internos y externos. Según EFE, Huang reconoció una relación extramatrimonial durante la investigación interna sobre sus vínculos con una antigua directiva de Megaspeed acusada por las autoridades estadounidenses de espionaje para China; Semafor añadía que el Departamento de Justicia tiene abierta una investigación antimonopolio sobre la compañía. La acción llegó a caer un 14 % en los primeros minutos, hasta los 148,8 dólares, y cerró en 166,19 dólares (−4,34 %); Citi recortó su precio objetivo de 285 a 225 dólares y Bernstein de 400 a 200. Nvidia presenta resultados el 17 de noviembre y, según Infobae, Donald Trump sugirió a Tim Cook, de Apple, como posible sustituto.
- Los chips se dividen: AMD sube un 5,86 % y Broadcom un 5,54 % con la apuesta de que ganen negocio a Nvidia, mientras el índice de semiconductores cae un 0,54 % y el ETF SMHX cierra casi plano. AMD subió un 5,86 % y Broadcom un 5,54 % con la idea de que la crisis de gobierno en Nvidia puede abrirles la puerta a nuevos clientes, según EFE y TheStreet, y Qualcomm ganó un 0,32 %. El índice de semiconductores de Filadelfia cedió un 0,54 % hasta los 10.506,67 puntos, con 24 de sus 30 componentes en rojo, según TradingKey, y el ETF iShares Semiconductor un 0,26 %. El ETF SMHX de semiconductores fabless, que había subido un 5,02 % el miércoles, abrió en 49,38 dólares y se movió entre 49,37 y 52,17 antes de cerrar en 51,40 (−0,25 %), según StockAnalysis. Antes de la apertura, CoreWeave caía un 9,7 % y Nebius un 9,2 %, un día después de que CoreWeave subiera casi un 25 % por sus resultados; Apple marcó un nuevo máximo intradía de 359,3 dólares, según TradingKey. El Russell 2000 de pequeñas compañías fue el peor índice del día, con una caída del 1,7 %.
- El bono de EE. UU. a 10 años sube 14 puntos básicos hasta el 5,126 % tras el festivo, con una subasta floja a 30 años y la Fed insistiendo en más subidas; el paro semanal sube a 200.000. La rentabilidad del bono estadounidense a 10 años cerró en el 5,126 %, frente al 4,984 % del miércoles, según el histórico de Investing.com, tras moverse entre el 4,979 % y el 5,141 % en la primera sesión tras el Día de los Veteranos; el 2 años subió hasta la zona del 4,86 %. El Tesoro colocó 25.000 millones de dólares en bonos a 30 años al 5,441 %, 0,4 puntos básicos por encima del mercado y con una ratio de cobertura de 2,36, según TheStreet. Beth Hammack, de la Fed de Cleveland, dijo que la política monetaria debe pasar a ser restrictiva con subidas «más pequeñas y más frecuentes», Mary Daly, de la Fed de San Francisco, afirmó que «hará falta más endurecimiento» y Austan Goolsbee, de la Fed de Chicago, insistió en que la inflación «va en la dirección equivocada». El mercado da por hecha una subida de 25 puntos básicos el 8 y 9 de diciembre y asigna en torno a un 15 % de probabilidad a una de 50, según Kitco. Las peticiones semanales de subsidio por desempleo subieron a 200.000, frente a las 195.000 esperadas y las 191.000 revisadas de la semana anterior, y las ventas de viviendas de segunda mano cayeron a 3,75 millones anualizadas, el ritmo más bajo desde agosto de 2010, según Finwire. El viernes se publica el IPP de octubre (consenso: +0,4 % mensual).
- El petróleo repunta más de un 3 %: el Brent cierra en 95,82 dólares y el West Texas en 88,74 después de que Trump diga que Estados Unidos no necesita un acuerdo con Irán. El Brent subió 3,06 dólares (+3,3 %) hasta los 95,82 dólares por barril y el West Texas 2,21 dólares (+2,6 %) hasta los 88,74, según Eurasia Business News y Kitco, después de dar la vuelta a las pérdidas de la mañana. El detonante fue un mensaje de Donald Trump en el que afirmó que Estados Unidos «no necesita un acuerdo con Irán», pidió al vicepresidente Vance que se centre en asuntos internos y aseguró que su país controla el estrecho de Ormuz, un día después de que The Wall Street Journal informara de que Vance estudiaba reunirse cara a cara con altos responsables de seguridad iraníes. El tráfico por Ormuz sigue restringido, la Guardia Revolucionaria informó de dos petroleros más en llamas en el estrecho, según Infobae, y Eurasia Business News añade ataques a infraestructuras energéticas saudíes. El encarecimiento del crudo se sumó a las rentabilidades al alza como argumento para que la Fed mantenga la mano dura.
- El oro cae un 2,77 % hasta los 3.876,40 dólares y la plata un 3,13 % hasta los 49,93; el bitcoin pierde un 4,32 % hasta los 71.388 dólares, mínimos de casi doce semanas, y el euro cae a 1,1056 dólares. El oro al contado cayó 110,60 dólares (−2,77 %) hasta los 3.876,40 dólares por onza en Nueva York, con un mínimo de sesión de 3.852,10, y la plata 1,61 dólares (−3,13 %) hasta los 49,93, con mínimo de 49,59, según el informe de cierre de Kitco; EFE cifraba las caídas en el 3,04 % y el 4,04 %. Pesan el salto de las rentabilidades de la deuda, el dólar en máximos de 19 meses (el índice dólar rondaba 103,2) y las apuestas por más subidas de la Fed. El bitcoin cotizaba a las cuatro de la tarde de Nueva York en 71.388 dólares, frente a los 74.612 del miércoles a la misma hora, según los datos horarios de CoinGecko, y se movió en 24 horas entre 71.238 y 74.695 dólares; Finwire lo situaba en 71.342 dólares, su nivel más bajo en casi doce semanas, con más de 600 millones de dólares en posiciones largas liquidadas en 24 horas, y recuerda que MSCI sacará a Strategy de sus índices el 30 de noviembre. El índice de miedo y codicia de CoinGecko marca 34 (miedo). El euro cayó un 0,3 % hasta 1,1056 dólares, mínimos desde abril de 2025, según Europa Press.
- Cisco bate previsiones tras el cierre: ingresos de 18.500 millones de dólares (+24 %), beneficio ajustado de 1,40 dólares por acción y objetivo de 9.000 millones en infraestructura de inteligencia artificial; la acción sube en torno a un 8 % en la sesión posterior. Cisco ingresó 18.500 millones de dólares en su primer trimestre fiscal, un 24 % más que los 14.880 millones de hace un año y unos 400 millones por encima de lo esperado, con un beneficio ajustado de 1,40 dólares por acción frente a los 1,33 del consenso y un beneficio neto de 4.600 millones (2.900 millones hace un año), según TokenPost y 24/7 Wall St. La compañía elevó a 9.000 millones de dólares su objetivo de ingresos por infraestructura de inteligencia artificial vendida a los grandes proveedores de la nube en el ejercicio, más del doble que el año pasado, y su consejero delegado, Chuck Robbins, habló del mayor crecimiento de ingresos y beneficio por acción ajustado «en más de 15 años». La acción, que acumulaba una subida de en torno al 35 % en el año, llegó a subir un 8 % en los primeros compases de la sesión posterior al cierre, según 24/7 Wall St. Applied Materials también publicaba resultados tras el cierre.
- El Ibex 35 pierde los 20.000 puntos (−0,31 %) con Indra, Banco Santander y Telefónica a la baja y Naturgy al alza; el bono español sube al 3,905 % y Europa cierra mixta. El Ibex 35 cedió 62,40 puntos (−0,31 %) hasta los 19.965,50 y perdió los 20.000 que había recuperado el miércoles, tras abrir en 20.068,10 y moverse entre 19.923,20 y 20.087,60, en una jornada de más a menos por el «culebrón» de Nvidia y los resultados, según Bolsamanía y Europa Press; acumula una subida del 15,36 % en el año. Naturgy (+2,47 %), Grifols (+1,57 %), Enagás (+1,40 %), Redeia (+1,21 %) y Ferrovial (+1,21 %) fueron los mejores valores, e Indra (−2,48 %), Banco Santander (−1,88 %), Solaria (−1,48 %), IAG (−1,39 %) y CaixaBank (−1,20 %) los peores; Telefónica cayó un 0,71 % tras presentar un beneficio de 464 millones de euros hasta septiembre, frente a la pérdida de 1.080 millones de un año antes, y Banco Santander mejoró un 5 % su oferta por Santander Brasil. El bono español a 10 años cerró en el 3,905 % (3,886 % el miércoles) según Investing.com —Europa Press lo situaba en el 3,904 % al cierre de la bolsa—, con el Bund en el 3,326 % y la prima de riesgo en 56,69 puntos básicos. En el resto de Europa, el DAX subió un 0,41 %, el CAC 40 un 0,34 % y el FTSE 100 un 0,25 %, con el PIB británico creciendo un 0,7 % en el tercer trimestre, y el FTSE MIB cedió un 0,27 %.
Resumen de la sesión
Wall Street cerró en rojo en una sesión de vaivenes marcada por la dimisión de Jensen Huang como consejero delegado de Nvidia: el S&P 500 cayó un 0,35 % hasta los 7.592,40 puntos, el Nasdaq Composite un 0,39 % hasta los 25.366,09, el Dow Jones un 0,36 % hasta los 52.297,09 y el Russell 2000 un 1,7 % hasta los 2.799,06. El S&P 500 llegó a perder casi un 1 % en la apertura, borró la caída a media sesión y volvió a ceder al cierre. Nvidia se desplomó un 14 % en los primeros minutos, hasta los 148,8 dólares, y recortó la caída hasta el 4,34 % (166,19 dólares), mientras AMD (+5,86 %) y Broadcom (+5,54 %) subían con la apuesta de que pueden ganar negocio; el ETF SMHX de semiconductores fabless cerró casi plano (−0,25 %, 51,40 dólares) y el índice de semiconductores de Filadelfia cedió un 0,54 %. En el frente macro, las peticiones semanales de subsidio por desempleo subieron a 200.000 (195.000 esperadas), la subasta de 25.000 millones de dólares en bonos a 30 años salió al 5,441 % con demanda floja y Beth Hammack (Fed de Cleveland) y Mary Daly (Fed de San Francisco) defendieron nuevas subidas de tipos. Tras el cierre, Cisco batió previsiones (ingresos de 18.500 millones de dólares, +24 %) y elevó a 9.000 millones su objetivo de ingresos por infraestructura de inteligencia artificial. El MSCI World cayó un 0,34 % hasta los 4.869,35 puntos al cierre de Wall Street.
En Europa, el Ibex 35 cayó un 0,31 % hasta los 19.965,50 puntos y perdió los 20.000 que había recuperado el miércoles, tras abrir en 20.068,10 y moverse entre 19.923,20 y 20.087,60: Naturgy (+2,47 %), Grifols (+1,57 %) y Enagás (+1,40 %) tiraron del índice, e Indra (−2,48 %), Banco Santander (−1,88 %), Solaria (−1,48 %), IAG (−1,39 %) y CaixaBank (−1,20 %) lo lastraron, con Telefónica cediendo un 0,71 % tras presentar un beneficio de 464 millones de euros hasta septiembre. El resto de Europa cerró mixto: el DAX subió un 0,41 %, el CAC 40 un 0,34 % y el FTSE 100 un 0,25 % tras conocerse que el PIB británico creció un 0,7 % en el tercer trimestre, mientras el FTSE MIB cedió un 0,27 %.
En deuda, el bono estadounidense a 10 años reabrió tras el festivo del miércoles con una subida de 14,2 puntos básicos hasta el 5,126 % (desde el 4,984 %), su nivel más alto del año, con el mercado dando por hecha una subida de 25 puntos básicos de la Fed el 8 y 9 de diciembre y en torno a un 15 % de probabilidad a una de 50. El bono español a 10 años subió al 3,905 % desde el 3,886 % (+1,9 puntos básicos), con el Bund alemán en el 3,326 % y la prima de riesgo en 56,69 puntos básicos según Europa Press. El euro cayó un 0,3 % hasta 1,1056 dólares, mínimos desde abril de 2025. El Brent subió un 3,3 % hasta los 95,82 dólares y el West Texas un 2,6 % hasta los 88,74 después de que Donald Trump dijera que Estados Unidos no necesita un acuerdo con Irán y con el estrecho de Ormuz todavía restringido. El oro al contado cayó 110,60 dólares (−2,77 %) hasta los 3.876,40 dólares por onza y la plata 1,61 dólares (−3,13 %) hasta los 49,93, presionados por el dólar y las rentabilidades, según Kitco. El bitcoin cotizaba al cierre de Wall Street en 71.388 dólares, un 4,32 % menos que el miércoles a la misma hora, en mínimos de casi doce semanas, según CoinGecko y Finwire.
Qué mirar mañana y esta semana
- Nvidia y los chips: la primera sesión completa con Colette Kress al frente, las reacciones de los analistas tras los recortes de Citi y Bernstein y la cuenta atrás para los resultados del 17 de noviembre; también si AMD (+5,86 %) y Broadcom (+5,54 %) mantienen la rotación dentro del sector y si el ETF SMHX (51,40 $) aguanta los 50 dólares.
- IPP y Fed: el viernes se publica el índice de precios al productor de octubre (consenso: +0,4 % mensual y +0,3 % la subyacente) tras un IPC que ya encendió las alarmas; con el 10 años en el 5,126 %, el foco está en si se consolidan las apuestas por una subida de 50 puntos básicos en diciembre y en las intervenciones de los miembros de la Fed.
- Resultados: la reacción a las cuentas de Cisco y Applied Materials en la apertura del viernes y lo que digan de la demanda de infraestructura de inteligencia artificial, en la antesala de los resultados de Nvidia.
- Irán y el petróleo: con el Brent en 95,82 dólares tras el «no necesitamos un acuerdo» de Trump, cualquier noticia sobre el estrecho de Ormuz, los petroleros atacados o un giro diplomático puede mover el crudo varios dólares en ambas direcciones.
- Oro, plata y bitcoin: el oro ha caído a 3.876,40 dólares y la plata ha perdido los 50 dólares; conviene vigilar si el dólar en máximos de 19 meses sigue presionando y si el bitcoin (71.388 $) frena la caída tras más de 600 millones de dólares en liquidaciones.
- Europa y BCE: el bono español vuelve al 3,9 % con la prima de riesgo en 56,69 puntos básicos y el euro en mínimos desde abril de 2025; conviene seguir cómo se traslada el nivel de las rentabilidades a los tipos hipotecarios, como explicamos en todo sobre el euríbor.
Fuentes: AP (vía KRMG), EFE (vía ABC Color), Eurasia Business News, TradingKey, TheStreet y Kitco para el S&P 500, el Nasdaq, el Dow Jones, el Russell 2000, el índice de semiconductores, Nvidia, AMD, Broadcom, la subasta del Tesoro, las declaraciones de la Fed, el paro semanal y el petróleo; comunicado de Nvidia (nvidianews.nvidia.com), ABC News, Cointelegraph e Infobae para la dimisión de Jensen Huang; TokenPost y 24/7 Wall St. (Cisco); Investing.com (MSCI World al cierre de Wall Street —MSCI publica el oficial más tarde— e históricos de los bonos de Estados Unidos, España y Alemania a 10 años); StockAnalysis (SMHX); Europa Press vía Valencia Plaza, EFE vía Infobae, Capital y Bolsamanía para el Ibex 35, sus valores, Telefónica, las bolsas europeas, la prima de riesgo, el Brent y el euro al cierre europeo; Kitco (oro y plata al contado en Nueva York); CoinGecko (bitcoin al cierre de Wall Street) y Finwire (contraste del bitcoin, el dólar y los datos macro). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
