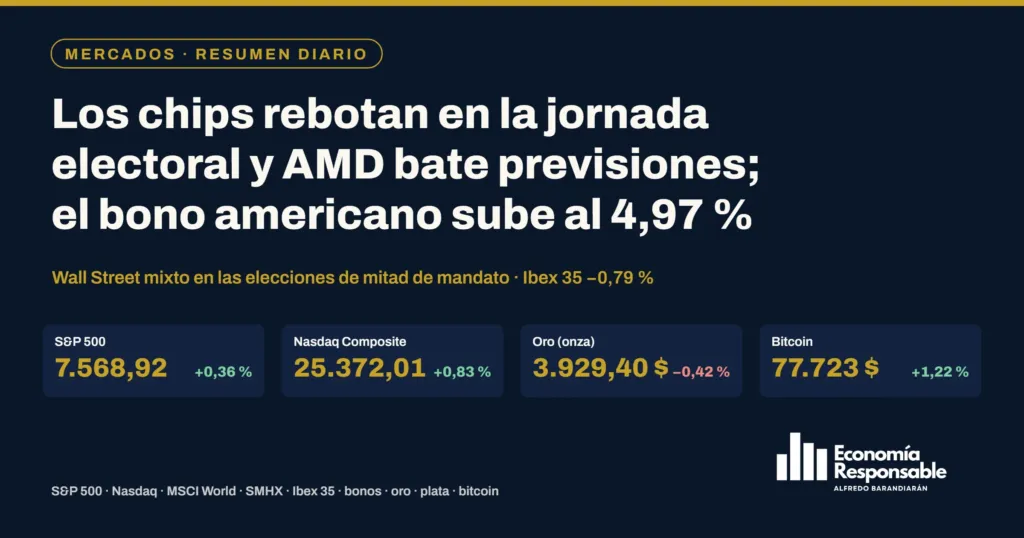
Mercados hoy, 3 de noviembre de 2026: los chips rebotan en la jornada electoral y AMD bate previsiones; el bono americano sube al 4,97 % y la plata pierde los 50 $
Los datos de hoy
- S&P 500: 7.568,92 puntos (+0,36 %). Rompe tres sesiones seguidas de caídas en el día de las elecciones de mitad de mandato; el Dow Jones cede un 0,38 % lastrado por Apple y el Russell 2000 sube un 0,23 %.
- Nasdaq Composite: 25.372,01 puntos (+0,83 %). El rebote de los chips (SOX +2,63 %, con sus 30 componentes al alza) y de Microsoft, Amazon y Meta compensa la caída del 1,9 % de Apple tras sus cuentas.
- MSCI World: 4.848,98 puntos (+0,10 % al cierre de Wall Street). Casi plano: la subida de Wall Street compensa el rojo de Europa y la caída del 3,6 % del Kospi coreano. MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 51,80 $ (+3,11 %). El mejor activo del día: Nvidia (+2,3 %), Broadcom (+3,1 %) y AMD (+3,65 %) tiran del ETF antes de que AMD batiera previsiones fuera de hora.
- Ibex 35: 18.807,20 puntos (−0,79 %). Pierde los 18.900 tras rozar los 19.000 el lunes: ArcelorMittal (−2,45 %), Inditex (−2,40 %) y Bankinter (−2,40 %) pesan más que Grifols (+2,09 %) y Solaria (+1,80 %).
- Bono español a 10 años: 3,930 % (+3,2 puntos básicos). Sube con el resto de la deuda europea y el Treasury; prima de riesgo en 60 puntos básicos. El Tesoro colocó 6.423,5 millones en letras con rentabilidades al alza.
- Bono de EE. UU. a 10 años: 4,966 % (+7,2 puntos básicos). Repunta hacia el 5 % con las vacantes de empleo (JOLTS) en 7,5 millones y un 75 % de probabilidad de subida de la Fed en diciembre; el 30 años supera el 5,33 %.
- Oro: 3.929,40 $ la onza (−0,42 %). Cede tras el rebote del lunes: la expectativa de una Fed más dura frena la recuperación, aunque se movió entre 3.894,80 y 3.971,70 dólares (cierre de Nueva York de Kitco).
- Plata: 49,67 $ la onza (−1,69 %). Vuelve a perder los 50 dólares, con el platino (−2,15 %) y el paladio (−3,17 %) también a la baja.
- Bitcoin: 77.723 $ (+1,22 % en 24 horas, al cierre de Wall Street). Recupera los 77.000 dólares pese a las salidas de más de 1.000 millones de los ETP de bitcoin tras el hackeo de Binance; Strategy compró más de 65 millones.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- Los chips rebotan y el Nasdaq rompe tres sesiones de caídas en plena jornada electoral. El S&P 500 cerró en 7.568,92 puntos (+0,36 %), el Nasdaq Composite en 25.372,01 (+0,83 %) y el Dow Jones en 51.786,72 (−0,38 %) en el día de las elecciones de mitad de mandato en Estados Unidos. El índice de semiconductores de Filadelfia (SOX), que el lunes cerró un 22 % por debajo de su máximo del 6 de octubre, rebotó un 2,63 % con sus 30 componentes en positivo: Nvidia subió un 2,3 %, Broadcom un 3,1 %, AMD un 3,65 % y Super Micro un 3,1 % antes de sus resultados, y el ETF SMH de semiconductores ganó un 2 % y puso fin a tres sesiones de pérdidas. Microsoft (+2,7 %), Amazon y Meta (más de un 2 %) también tiraron del mercado, mientras Sherwin-Williams (−3,3 %) y Apple fueron los peores del Dow. Los mercados de predicción daban a los demócratas un 76 % de probabilidad de ganar las dos cámaras; para los analistas, un Congreso dividido limitaría la agenda fiscal y arancelaria de Trump, lo que podría aliviar la presión sobre los bonos y el dólar.
- AMD bate previsiones y prevé 17.000 millones de ingresos en el cuarto trimestre: sube más de un 7 % fuera de hora. AMD ingresó 13.380 millones de dólares en el tercer trimestre (+45 % interanual), por encima de los 13.060 millones previstos, con un beneficio ajustado de 2,09 dólares por acción frente a los 1,94 esperados y un margen bruto ajustado del 56 %. El negocio de centros de datos marcó un récord de 8.550 millones (+97 %) gracias a los procesadores EPYC y al lanzamiento de las GPU Instinct MI450, mientras que la división de cliente y videojuegos bajó un 8 % hasta 3.700 millones. Para el cuarto trimestre, la compañía prevé unos 17.000 millones de ingresos (±3 %), un 66 % más que hace un año y muy por encima de los 16.230 millones del consenso; Lisa Su dijo que la demanda de Instinct y EPYC «siguió fortaleciéndose» y que el crecimiento se acelerará a medida que escale la producción de Helios y Venice. La acción, que cerró en 483,90 dólares (+3,65 %), subía más de un 7 % en la negociación posterior al cierre.
- Apple y Palantir caen pese a batir previsiones: el mercado castiga los márgenes y la desaceleración. Apple bajó un 1,9 % después de que sus cuentas del trimestre batieran previsiones de ingresos y beneficio pero con un aviso: el encarecimiento de los chips de memoria seguirá presionando su margen bruto en el trimestre navideño y los ingresos en la Gran China quedaron por debajo de lo esperado. Palantir cedió un 1,6 % pese a ingresar 1.180 millones de dólares (+63 %), elevar su previsión anual a 4.400 millones y facturar por primera vez más a las empresas estadounidenses (+148 %) que al Gobierno; los inversores se fijaron en la desaceleración de los nuevos contratos comerciales y en una valoración de unas 85 veces ventas. Shopify llegó a caer un 15 % en la preapertura tras unos ingresos de 3.740 millones ligeramente por debajo de lo previsto, Eaton subió un 7 % tras batir estimaciones y Pfizer subió moderadamente tras elevar su previsión anual de beneficio.
- El bono americano vuelve al 4,97 % con las vacantes de empleo al alza y la Fed en el horizonte. La rentabilidad del Treasury a 10 años subió hasta el 4,966 % desde el 4,894 % del lunes, el de 2 años se mantuvo en el 4,62 % y el de 30 años superó el 5,33 %. Las vacantes de empleo (JOLTS) de septiembre subieron a 7,5 millones desde los 7,2 millones revisados de agosto y la tasa de contratación repuntó al 3,4 %, señales de un mercado laboral que no se enfría tanto como esperaba la Fed. Con el PIB del tercer trimestre creciendo un 3,4 % anualizado y la inflación subyacente PCE en el 3,1 %, el mercado da en torno a un 75 % de probabilidad a una subida de 25 puntos básicos en la reunión del 8 y 9 de diciembre; el informe de empleo de octubre del viernes es la gran cita antes de esa decisión. Meta colocó bonos a 30 años con un diferencial de unos 220 puntos básicos sobre el Treasury, unos 90 más que en una emisión similar de abril, una muestra de que financiar la inversión en inteligencia artificial empieza a costar más.
- El petróleo se mueve a bandazos con el ataque a la isla iraní de Qeshm y acaba cediendo un 1 %. El Brent llegó a superar los 107 dólares de madrugada después de que The Wall Street Journal informara de un ataque de Estados Unidos a la isla de Qeshm, en la boca del estrecho de Ormuz, y la Guardia Revolucionaria asegurara haber derribado un dron MQ-9; Trump dijo que se había alcanzado «muy bien» una instalación antiaérea y el secretario de Energía, Chris Wright, que los flujos por Ormuz no se han visto afectados. Después el crudo volvió a caer, hasta los 103,60 dólares al cierre (−1,1 %) con el WTI en 96,09 (−0,4 %), tras la caída de más del 7 % del lunes: un alto cargo iraní dijo que Washington y Teherán siguen «lejos» en sanciones, bloqueo naval y programa nuclear, con Qatar como mediador, mientras Irán ha presentado un plan de dos días para reabrir el estrecho y Trump insiste en que el acuerdo «podría ocurrir». La gasolina en Estados Unidos marcó un récord para un día electoral de 4,14 dólares por galón.
- El oro y la plata ceden con la expectativa de una Fed más dura; el bitcoin recupera los 77.000 dólares pese al hackeo de Binance. El oro cerró en Nueva York en 3.929,40 dólares por onza (−16,50 dólares, −0,42 %) tras moverse entre 3.894,80 y 3.971,70, y la plata en 49,67 dólares (−0,85 dólares, −1,69 %), de nuevo por debajo de los 50 y con el platino (−2,15 %) y el paladio (−3,17 %) también a la baja; según Kitco, la expectativa de otra subida de tipos de la Fed en diciembre es el principal freno a la recuperación de los metales, aunque históricamente el oro ha subido una media del 14 % en los doce meses posteriores a las últimas trece elecciones de mitad de mandato. El bitcoin cotiza en torno a los 77.723 dólares (+1,22 % en 24 horas) al cierre de Wall Street, recuperándose después de que el hackeo de Binance, cifrado en unos 6.300 millones de dólares, provocara salidas de más de 1.000 millones de los ETP de bitcoin en dos días; Strategy anunció una compra de más de 65 millones de dólares en bitcoin. En Asia, el Kospi coreano cayó un 3,6 % con Samsung Electronics y SK Hynix a la baja, y el banco central de Australia subió los tipos por quinta vez este año.
- Europa cierra en rojo y el Ibex 35 cede un 0,79 % tras rozar los 19.000 puntos. El Euro Stoxx 50 bajó un 0,51 % hasta los 6.144,56 puntos y el Stoxx 600 un 0,58 %, con ASML (−1,6 %) y las mineras entre los peores por la caída del cobre y Ferrari, Bayer y Philips al alza tras sus resultados; Londres cedió un 1,14 %, Fráncfort un 0,45 %, París un 0,34 % y Milán cerró plano. El Ibex 35 retrocedió un 0,79 % hasta los 18.807,20 puntos (−150,60) con Grifols (+2,09 %), Solaria (+1,80 %), ACS (+1,26 %) y Repsol (+1,13 %) al frente y ArcelorMittal (−2,45 %), Inditex (−2,40 %), Bankinter (−2,40 %), Mapfre (−1,71 %) e Indra (−1,67 %) como principales lastres. El Tesoro colocó 6.423,5 millones de euros en letras a seis y doce meses con rentabilidades superiores a las de la subasta anterior, el bono español a 10 años subió al 3,930 % con la prima de riesgo en 60 puntos básicos, la CNMC abrió un expediente sancionador a Apple y Amazon, Prosegur Cash ganó 68 millones hasta septiembre (+2,1 %) y Ferrovial fijó en 0,835 euros su segundo dividendo flexible del año.
Resumen de la sesión
Wall Street cerró mixto en el día de las elecciones de mitad de mandato: el S&P 500 subió hasta los 7.568,92 puntos (+0,36 %) y rompió tres sesiones seguidas de caídas, el Nasdaq Composite avanzó hasta los 25.372,01 (+0,83 %) y el Dow Jones cedió un 0,38 % hasta los 51.786,72, lastrado por Apple. El rebote lo lideraron los semiconductores: el índice de Filadelfia (SOX) subió un 2,63 % con sus 30 componentes en positivo, Nvidia ganó un 2,3 %, Broadcom un 3,1 % y Microsoft, Amazon y Meta más de un 2 %. AMD subió un 3,65 % hasta los 483,90 dólares antes de presentar resultados: ingresos de 13.380 millones de dólares en el tercer trimestre (+45 %), beneficio ajustado de 2,09 dólares por acción frente a los 1,94 previstos, un récord de 8.550 millones en centros de datos (+97 %) y una previsión de unos 17.000 millones de ingresos para el cuarto trimestre frente a los 16.230 millones que esperaba el consenso; la acción subía más de un 7 % fuera de hora. En el lado contrario, Apple cayó un 1,9 % tras avisar de que el encarecimiento de los chips de memoria presionará su margen en el trimestre navideño, y Palantir bajó un 1,6 % pese a ingresar 1.180 millones (+63 %) y elevar su previsión anual a 4.400 millones, porque el mercado se fijó en la desaceleración de los nuevos contratos. En macro, las vacantes de empleo (JOLTS) de septiembre subieron a 7,5 millones desde los 7,2 millones revisados de agosto y el mercado sigue dando en torno a un 75 % de probabilidad a una subida de tipos de la Fed en diciembre. El MSCI World sube un 0,10 % hasta los 4.848,98 puntos al cierre de Wall Street y el ETF SMHX de semiconductores fabless gana un 3,11 % hasta los 51,80 dólares, el mejor activo del día.
En Europa las bolsas cerraron en rojo a la espera de las elecciones estadounidenses y con la tecnología y las mineras a la baja: el Euro Stoxx 50 cedió un 0,51 % hasta los 6.144,56 puntos, el Stoxx 600 un 0,58 %, Londres un 1,14 %, Fráncfort un 0,45 % y París un 0,34 %, mientras Milán cerró plano (−0,01 %) con Ferrari, Bayer y Philips al alza tras sus resultados. El Ibex 35 bajó un 0,79 % hasta los 18.807,20 puntos (−150,60) tras rozar los 19.000 el lunes: Grifols (+2,09 %), Solaria (+1,80 %), ACS (+1,26 %) y Repsol (+1,13 %) fueron los mejores y ArcelorMittal (−2,45 %), Inditex (−2,40 %), Bankinter (−2,40 %) y Mapfre (−1,71 %) los que más pesaron; el Tesoro colocó 6.423,5 millones de euros en letras a seis y doce meses con rentabilidades más altas que en la subasta anterior y la CNMC abrió un expediente sancionador a Apple y Amazon.
En deuda, el bono estadounidense a 10 años repuntó hasta el 4,966 % (desde el 4,894 %) con el dato de vacantes y la incertidumbre electoral, y el español cerró en el 3,930 % (desde el 3,898 %) con la prima de riesgo en 60 puntos básicos. El euro subió un 0,06 % hasta 1,1187 dólares. El petróleo se movió a bandazos: el Brent llegó a superar los 107 dólares tras informarse de un ataque de Estados Unidos a la isla iraní de Qeshm, en la boca del estrecho de Ormuz, y acabó cerrando en 103,60 dólares (−1,1 %), con el WTI en 96,09 (−0,4 %), después de que Teherán dijera que las posiciones siguen lejos y Washington que los flujos por Ormuz no se han visto afectados. El oro cedió un 0,42 % hasta los 3.929,40 dólares por onza y la plata un 1,69 % hasta los 49,67 dólares, de nuevo por debajo de los 50, con la expectativa de una Fed más dura como principal freno; el bitcoin cotiza en torno a 77.723 dólares (+1,22 % en 24 horas) al cierre de Wall Street, recuperándose pese a las salidas de más de 1.000 millones de dólares de los ETP de bitcoin en dos días tras el hackeo de Binance.
Qué mirar mañana y esta semana
- Resultados de la noche: la reacción a AMD en la sesión del miércoles y las cuentas de Super Micro Computer, que llegaban tras caer un 27 % en el último mes.
- Elecciones de mitad de mandato: el recuento decide si el Congreso queda dividido; los analistas vigilan el efecto en tecnología, renovables, energía, sanidad y criptomonedas, y en la agenda fiscal y arancelaria.
- Empleo y Fed: el informe de empleo de octubre del viernes es la gran referencia antes de la reunión de la Fed del 8 y 9 de diciembre, a la que el mercado da un 75 % de probabilidad de subida de tipos.
- Irán y el petróleo: si las conversaciones avanzan con Qatar como mediador y qué pasa con el plan para reabrir el estrecho de Ormuz; cada noticia mueve al Brent varios dólares.
- Deuda y euríbor: con el Treasury rozando el 5 % y el bono español en el 3,93 %, conviene seguir cómo se traslada a los tipos hipotecarios; lo explicamos en todo sobre el euríbor.
Fuentes: Yahoo Finance, TradingKey, Kiplinger e Infobae (S&P 500, Nasdaq, Dow y valores), MarketScreener (MSCI World al cierre de Wall Street; MSCI publica el oficial más tarde), StockAnalysis y Yahoo Finance (SMHX), Europa Press, Bolsamanía, Capital e Infobae (Ibex 35, bolsas europeas y deuda española), Investing.com (bonos a 10 años), Kitco (oro y plata al cierre de Nueva York), Yahoo Finance y CoinMarketCap (bitcoin), Investing.com y CNBC (AMD), Rigzone, ad-hoc-news y Trading Economics. Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
