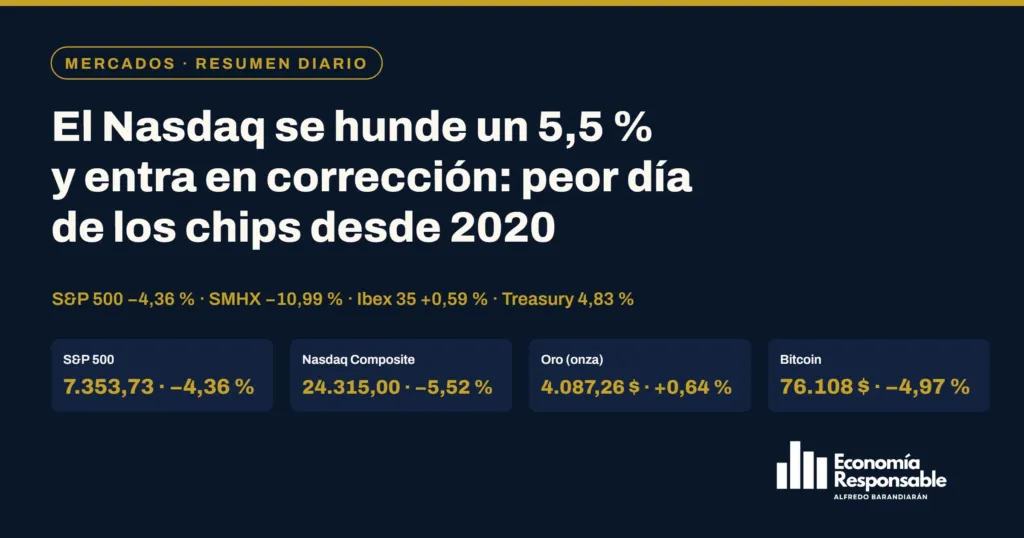
Mercados hoy, 5 de noviembre de 2026: el Nasdaq se hunde un 5,5 % y entra en corrección en el peor día de los chips desde 2020
Los datos de hoy
- S&P 500: 7.353,73 puntos (−4,36 %). Su peor día desde abril de 2025: el Dow Jones pierde 1.833,06 puntos (−3,44 %) hasta los 51.523,06, el Russell 2000 cae un 4,45 % y entra también en corrección, y el VIX se dispara un 69,66 % hasta 28,18, su mayor subida diaria en más de dos años.
- Nasdaq Composite: 24.315,00 puntos (−5,52 %). Su peor sesión en 18 meses y entra en corrección (más de un 10 % por debajo del récord de octubre): el índice de semiconductores de Filadelfia (SOX) se desploma un 12,25 %, su peor día desde marzo de 2020, con Micron (−17,46 %), AMD (−17,26 %) y Nvidia (−9,26 %).
- MSCI World: 4.758,84 puntos (−3,31 % al cierre de Wall Street). Cae con Estados Unidos y con el rojo generalizado de las tecnológicas; Europa aguantó mejor. MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 44,75 $ (−10,99 %). El peor activo del día: pierde 5,52 dólares en una sesión por el desplome de Micron, AMD, Marvell (−16,43 %), Arm (−13,08 %), Broadcom (−10,43 %), Qualcomm (−9,49 %) y Nvidia.
- Ibex 35: 19.486,00 puntos (+0,59 %). Resiste al batacazo de Wall Street: llegó a subir un 1,8 % hasta los 19.710,80 y cierra en 19.486 con Rovi (+8,31 %), BBVA (+2,05 %) y Bankinter (+1,78 %) al frente e Indra (−3,94 %) y Merlin (−3,67 %) a la cola.
- Bono español a 10 años: 3,824 % (−0,2 puntos básicos). Prácticamente estable al cierre europeo frente al 3,826 % del miércoles; la prima de riesgo se queda en 57 puntos básicos.
- Bono de EE. UU. a 10 años: 4,834 % (−5,8 puntos básicos). Mínimo desde principios de septiembre: la deuda actúa de refugio frente a la caída de la bolsa y el mercado rebaja al 70 % la probabilidad de una subida de la Fed en diciembre; el 2 años cae hacia el 4,48 %.
- Oro: 4.087,26 $ la onza (+0,64 %). Aguanta en positivo tras tocar los 4.148 dólares, su máximo intradía desde el 20 de octubre, con el dólar blando y las rentabilidades a la baja (cotización de la tarde de Kitco); el platino cierra plano en 1.512 $.
- Plata: 51,78 $ la onza (−0,78 %). Pierde las ganancias de la mañana tras moverse entre 51,13 y 53,60 dólares; el Banco Mundial ve el oro por encima de los 4.000 $ hasta 2028 pero avisa de una corrección mayor en la plata.
- Bitcoin: 76.108 $ (−4,97 % en 24 horas, al cierre de Wall Street). Cae con el resto de activos de riesgo desde los 80.087 dólares de hace 24 horas y llega a tocar los 75.663; a las 18:30 de Nueva York cotizaba en torno a los 75.550 (−6,1 %).
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- El Nasdaq sufre su peor día en 18 meses y entra en corrección; el S&P 500 cae un 4,36 %, su mayor descenso desde abril de 2025. Wall Street vivió una sesión de pánico vendedor un día después de celebrar la victoria demócrata en las elecciones de mitad de mandato: el Dow Jones perdió 1.833,06 puntos (−3,44 %) hasta los 51.523,06, el S&P 500 cayó 334,89 puntos (−4,36 %) hasta los 7.353,73, su peor día desde abril de 2025, y el Nasdaq Composite se hundió 1.421,52 puntos (−5,52 %) hasta los 24.315,00, su peor sesión en 18 meses, con lo que entra en corrección al quedar más de un 10 % por debajo de su récord de octubre. El Russell 2000 cayó un 4,45 % hasta los 2.729,89 puntos y también entró en corrección, y el VIX se disparó un 69,66 % hasta 28,18, su mayor subida diaria en más de dos años y su nivel más alto desde el 31 de marzo. Los once sectores del S&P 500 cerraron en rojo, con la tecnología (−5,54 %) y las industriales (−5,18 %) a la cabeza y el consumo básico como el más resistente. Según Vanda Research, los inversores minoristas vendieron 358 millones de dólares netos, su mayor venta en un solo día desde el 17 de marzo de 2020, y Charlie McElligott (Nomura) resumió el movimiento de los fondos que deshacen las posiciones ganadoras de 2026 con un «están disparando a los generales».
- Los chips viven su peor sesión desde marzo de 2020: el índice de semiconductores de Filadelfia se desploma un 12,25 % por el miedo a frenos a los centros de datos. El índice de semiconductores de Filadelfia (SOX) perdió 1.257,52 puntos (−12,25 %) hasta los 9.011,14 y el ETF iShares Semiconductor cayó más de un 12 %, su peor día desde marzo de 2020. Micron se hundió un 17,46 % hasta los 656,39 dólares, AMD un 17,26 % hasta los 404,40, Marvell un 16,43 %, Arm un 13,08 % pese a elevar sus ingresos un 27 % hasta los 1.440 millones de dólares, Broadcom un 10,43 %, Intel un 10,33 %, Qualcomm un 9,49 % después de que sus ventas de chips para móviles cayeran un 26 % por la menor demanda y el menor negocio con Apple, y Nvidia un 9,26 % hasta los 181,60 dólares; CoreWeave cedió un 9,83 % y Nebius llegó a caer un 18 %. El detonante es el temor a que la nueva mayoría demócrata y la creciente oposición local en los estados clave frenen la construcción de centros de datos: UBS calcula que en torno al 30 % de las ampliaciones previstas para 2028 están en riesgo, y Yahoo Finance y The Motley Fool hablan de una reducción del riesgo en el sector tras el «barrido» demócrata. El ETF SMHX de semiconductores fabless cayó un 10,99 % hasta los 44,75 dólares, su peor dato de la serie. Tesla perdió un 10,8 % hasta los 343,69 dólares y SpaceX un 9,0 % por segundo día consecutivo, porque, según Dan Ives, su fusión afronta ahora «un camino regulatorio mucho más duro».
- AppLovin se dispara un 31 % y Airbnb sube un 11 % tras el cierre; Tripadvisor se hunde un 28 % y Wendy’s rechaza la oferta de Trian. Entre los resultados, AppLovin subió un 31,04 % tras batir las previsiones de beneficio y superar su propio rango de ingresos, Tapestry un 7,07 % tras mejorar sus previsiones, Krispy Kreme un 30,68 % y Portillo’s un 28,81 % tras elevar sus objetivos de 2026, y TrueBlue un 25,41 % con unos ingresos trimestrales que crecieron un 21 % hasta los 521 millones de dólares. En el lado negativo, Tripadvisor se desplomó un 27,65 % tras anunciar la salida de su consejero delegado y de su director financiero, MNTN cayó un 55,06 % al recortar su previsión de ingresos y Veracyte un 54,30 %. Wendy’s rechazó la oferta de compra de 7,35 dólares por acción de un grupo liderado por Trian Partners (Nelson Peltz). Tras el cierre, Airbnb subía un 10,80 % en el mercado fuera de hora después de crecer un 19 % en ingresos, mejorar su previsión para 2026 y anunciar una recompra de 12.000 millones de dólares, mientras Lyft bajaba un 5,71 % y Monster Beverage un 5,19 %. Entre las grandes, Meta cayó un 4,0 %, Microsoft un 3,6 %, Amazon un 2,2 %, Alphabet un 1,9 % y Apple un 1,5 %.
- El Banco de Inglaterra sube los tipos al 4 %, la deuda actúa de refugio y el mercado rebaja al 70 % la probabilidad de que la Fed suba en diciembre. El Banco de Inglaterra elevó su tipo de referencia del 3,75 % al 4 % con ocho votos a favor de nueve, y el único voto discrepante pedía una subida mayor. En Estados Unidos, las peticiones semanales de desempleo bajaron en 6.000 hasta 189.000, el nivel más bajo desde mediados de julio, y la productividad del tercer trimestre creció un 3,6 % anualizado, muy por encima del 2,8 % esperado, con los costes laborales unitarios cayendo un 0,7 %. Pese a esos datos, la caída de la bolsa llevó el dinero a la deuda: la rentabilidad del bono estadounidense a 10 años bajó hasta el 4,834 % desde el 4,892 % del miércoles, con un mínimo intradía del 4,809 %, su nivel más bajo desde principios de septiembre, y la del 2 años cayó hacia el 4,48 %. Según la herramienta FedWatch de CME citada por CNBC, la probabilidad de una subida de tipos en la reunión del 8 y 9 de diciembre bajó al 70,1 % desde el 82,7 % del miércoles. El índice dólar se mantuvo prácticamente plano en 101,54 (−0,07 %) tras la caída del miércoles. Challenger, Gray & Christmas informó de que los despidos anunciados en octubre cayeron a su nivel más bajo desde 2023, en la antesala del informe oficial de empleo del viernes, para el que el consenso espera unos 65.000 nuevos puestos y una tasa de paro del 4,2 %.
- El petróleo rebota casi un 4 % tras el desplome del miércoles por nuevos ataques a petroleros cerca del estrecho de Ormuz. El Brent subió 3,67 dólares (+3,88 %) hasta los 98,29 dólares por barril y el West Texas 2,40 dólares (+2,72 %) hasta los 90,52, recuperando parte de la caída de hasta el 8 % del miércoles, cuando el mercado apostó por un acuerdo con Irán tras la victoria demócrata. La Guardia Revolucionaria iraní informó de que dos grandes petroleros y un remolcador se incendiaron tras chocar con minas navales en la zona, lo que reavivó la tensión en el estrecho de Ormuz, y el vicepresidente JD Vance insistió en que «la razón por la que perdimos es la guerra». Al cierre de las bolsas europeas el Brent ya subía un 2,3 % hasta los 96,78 dólares. El mercado sigue dividido entre quienes ven más cerca un acuerdo entre Washington y Teherán con un Congreso demócrata que limite la financiación del conflicto y quienes avisan de que una escalada militar sigue siendo probable.
- El oro aguanta por encima de los 4.000 dólares y la plata cede; el bitcoin cae un 5 % hasta los 76.000 dólares arrastrado por la tecnología. El oro cotizaba en la tarde de Nueva York en 4.087,26 dólares por onza (+25,93 dólares, +0,64 %) tras tocar los 4.148 dólares, su máximo intradía desde el 20 de octubre, apoyado en un dólar blando y en la caída de las rentabilidades; la plata, en cambio, perdió las ganancias de la mañana y cerró en 51,78 dólares (−0,41 dólares, −0,78 %) tras moverse entre 51,13 y 53,60, y el platino se mantuvo plano en 1.512 dólares. El Banco Mundial prevé que el oro se mantenga por encima de los 4.000 dólares hasta 2028, pero avisa de que la plata afronta una corrección más profunda. El bitcoin cayó con el resto de activos de riesgo: a las cuatro de la tarde de Nueva York cotizaba en 76.108 dólares (−4,97 % en 24 horas, frente a los 80.087 del miércoles a la misma hora, según CoinGecko), después de haber llegado a 80.669 por la mañana (Fortune lo situaba en 80.221 a las seis de la mañana) y de tocar un mínimo de 75.663; a las 18:30 seguía bajando hasta los 75.550 (−6,1 %). Ether cotizaba en torno a los 2.420 dólares.
- Europa resiste mejor que Wall Street y el Ibex 35 sube un 0,59 % hasta los 19.486 puntos con Rovi y la banca. Las bolsas europeas cerraron antes de lo peor de la sesión estadounidense y aguantaron: el CAC 40 subió un 0,34 %, el DAX y el FTSE 100 cedieron un 0,43 % y el FTSE MIB un 1,03 %. El Ibex 35 llegó a subir un 1,8 % hasta los 19.710,80 puntos y cerró en 19.486 (+115,10 puntos, +0,59 %), su nivel más alto de la semana, con Rovi (+8,31 %, tras ganar 162,8 millones de euros hasta septiembre, un 67 % más), BBVA (+2,05 %), Bankinter (+1,78 %), Inditex (+1,69 %) y Repsol (+1,55 %) como motores e Indra (−3,94 %), Merlin (−3,67 %), ACS (−3,03 %), Acerinox (−2,09 %) y Sacyr (−2,08 %) como lastres. En la deuda, el bono español a 10 años cerró en el 3,824 %, prácticamente igual que el 3,826 % del miércoles, con la prima de riesgo en 57 puntos básicos. En el plano empresarial, ArcelorMittal ganó 867 millones de dólares hasta septiembre (un 70,8 % menos), Cellnex perdió 219 millones de euros (un 16,7 % menos) y Dcoop y Acesur se impusieron en la puja por Deoleo, valorada en 520 millones de euros.
Especial: por qué caen los semiconductores
El índice de semiconductores de Filadelfia ha perdido un 12,25 % en un solo día, su peor sesión desde marzo de 2020, sin que Nvidia, AMD, Micron o Broadcom hayan publicado una sola cifra nueva de ventas o previsiones. Lo que ha cambiado no son los pedidos de chips, sino la expectativa de dónde y a qué ritmo se van a construir los centros de datos que los compran. Explicamos qué ha pasado en Texas, qué puede pasar en otros estados y qué implica para el sector.
- Qué ha pasado en Texas: de la «pausa» de Abbott a la moratoria que promete Hinojosa. Texas es el segundo mercado de centros de datos de Estados Unidos, solo por detrás de Virginia, y el que más crece: según SemiAnalysis y Bloom Energy, cerca del 30 % de la capacidad que debe entrar en servicio en 2028 está allí (Wells Fargo lo cifra en torno al 27 % de la potencia prevista). La cola de conexión de ERCOT, el operador de la red, acumulaba en agosto más de 1.800 proyectos y más de 474 gigavatios, unas cinco veces el récord histórico de demanda del estado, y cerca del 90 % eran centros de datos. Con ese telón de fondo, el gobernador republicano Greg Abbott ya había ordenado en junio que los centros de datos paguen íntegramente la infraestructura eléctrica que necesitan, el 3 de agosto paralizó la aprobación de nuevas conexiones a la red hasta completar una auditoría y el 21 de septiembre ordenó a la agencia ambiental (TCEQ) no emitir permisos; la auditoría debía terminar en diciembre. La demócrata Gina Hinojosa, que ganó el martes la gobernación, fue más allá en campaña: «cuando sea gobernadora, decretaré una moratoria —una prohibición— a todas las aprobaciones de centros de datos hasta que la Legislatura apruebe leyes que protejan a los tejanos». Toma posesión el 19 de enero, gobernará con una Cámara de Representantes estatal de mayoría demócrata y su agenda pasa por que los centros de datos no encarezcan la factura de la luz, proteger el agua (la Universidad de Texas calcula que podrían pasar de menos del 1 % a entre el 3 % y el 9 % del consumo del estado en 2040), prohibir los acuerdos de confidencialidad y acabar con exenciones fiscales que cuestan más de 1.000 millones de dólares al año. Los demócratas se llevaron además las gobernaciones de Ohio (Amy Acton) y Georgia (Keisha Lance Bottoms), las dos con promesas de frenar los centros de datos.
- Por qué eso golpea a los chips: el centro de datos es el cliente de la GPU. Cada centro de datos de inteligencia artificial es, en esencia, un edificio lleno de aceleradores de Nvidia y AMD, memoria HBM de Micron y SK Hynix y chips de red de Broadcom y Marvell. Si se retrasa el edificio, se retrasa el pedido. Jakub Rochlitz (eToro) lo resume así: «la interpretación del mercado es que el despliegue de infraestructura de IA será más lento y más caro, y eso reescribe las expectativas de crecimiento de toda la cadena de suministro». Los números que maneja el mercado: J.P. Morgan (Michael Cembalest) calcula que los 37 gigavatios previstos para 2027 están en un 75 % en construcción y no corren peligro, pero de los 96 gigavatios de 2028, unos 37,5 podrían quedar sujetos a una «pausa» y otros 15 a condiciones, y solo Texas supone 26,5 gigavatios de esa cifra; UBS estima que en torno al 30 % de las ampliaciones previstas para 2028 están en riesgo y Goldman Sachs, como contamos ayer, llega al 45 % si se generalizan las moratorias locales; GLJ Research ve 13 gigavatios de Texas «inmediatamente expuestos», con retrasos de 12 a 18 meses para los proyectos que tienen energía pero no permisos ambientales. La paradoja es que los últimos resultados fueron excelentes: Nvidia facturó 96.200 millones de dólares en su último trimestre (+106 %), Micron 54.230 millones (+379 %), Broadcom 29.600 millones (+86 %) y AMD prevé duplicar su negocio de servidores en 2027. El mercado no vende por lo que facturan hoy, sino por lo que pueden dejar de facturar en 2028.
- Qué puede pasar en otros estados: la oposición ya es nacional. El martes no solo cambió Texas. En Ohio, Amy Acton prometió una moratoria «condicional inmediata» a los nuevos centros de datos salvo que paguen todos sus costes eléctricos, usen mano de obra sindicada y cumplan estándares ambientales; el gobernador saliente, Mike DeWine, ya había suspendido las nuevas exenciones fiscales, al menos 14 municipios aprobaron el martes prohibiciones o restricciones, y el grupo Conserve Ohio impulsa para 2027 una enmienda constitucional que vetaría los centros de más de 25 megavatios, en un estado donde la factura eléctrica residencial ha subido más de un 20 % en dos años. En Georgia, tercer estado del país por desarrollo de centros de datos, Keisha Lance Bottoms prometió una pausa temporal para evaluar su impacto en las facturas, las comunidades y el medio ambiente. Nueva York ya tiene una pausa a los centros hiperescala firmada por Kathy Hochul en julio. Y los votantes se pronunciaron en 28 consultas locales sobre centros de datos en 13 estados, de Arkansas a Wisconsin, y prácticamente todas iban camino de aprobarse; en mayo ya se contaban al menos 86 moratorias locales propuestas en todo el país. Bloomberg calcula que las victorias demócratas en Texas, Georgia, Ohio y Pensilvania dejan cerca de la mitad de las ampliaciones propuestas en Estados Unidos expuestas a un escrutinio local más estricto. Hay base electoral para ello: en las encuestas a pie de urna de NBC el 57 % de los votantes dijo que la IA hará más daño que bien a la sociedad, dos tercios de los estadounidenses se oponen a un centro de datos en su comunidad y solo el 30 % de los tejanos lo apoyaría.
- Qué implica para las empresas: más caro, más lento y fuera de Estados Unidos. Nadie ha anunciado un recorte de inversión: Amazon mantiene unos 220.000 millones de dólares de inversión para 2026 y Meta entre 135.000 y 145.000 millones, cifras fijadas antes de las elecciones, y Fortune sitúa el gasto conjunto de las grandes tecnológicas en hasta 828.000 millones este año. Lo que cambia es el dónde y el cuándo. Dina Powell McCormick, presidenta de Meta, admitió que las nuevas construcciones en Estados Unidos «van a ser muy difíciles» y que la compañía, con proyectos en Luisiana, Ohio y Texas, mira ya al extranjero; Daniel Newman (Futurum) sostiene que «si la construcción se frena en Estados Unidos, la demanda fuera del país es más que suficiente». Jefferies cree que lo más probable en Texas no es que se cancele el proyecto, sino que se encarezca: reglas más duras sobre quién paga la red, el agua y los incentivos fiscales «aumentan los costes y los requisitos más que restringen materialmente la cartera de proyectos». Para los fabricantes de chips el efecto es un desplazamiento de pedidos en el tiempo y hacia otras geografías, no una caída de la demanda, al menos sobre el papel; para las empresas que se endeudaron para levantar capacidad a toda prisa, como los «neoclouds» tipo CoreWeave o Nebius, el riesgo es mayor, y CNBC apunta que unas reglas más estrictas favorecen a las grandes tecnológicas con balance frente a los rivales apalancados. Y hay un ganador inesperado: los centros de datos que ya tienen energía y permisos, cuyo valor sube si no pueden construirse otros.
- Las dos lecturas: capitulación o cambio de ciclo. La lectura bajista: la cartera de 2028 está en el aire, las posiciones estaban muy cargadas tras un año en el que AMD subía más de un 100 % y Micron casi un 150 %, y J.P. Morgan ve detrás de la caída «una fuerte ronda de recogida de beneficios de los fondos de cobertura»; desde el máximo del 6 de octubre, 47 valores de IA y chips han perdido unos 5 billones de dólares de capitalización y Nvidia cotiza ya por debajo de donde empezó el año. La lectura alcista: Jed Ellerbroek (Argent Capital) habla de «la fase de capitulación de los valores beneficiados por la inversión en centros de datos, sobre todo los semiconductores», y considera que «la magnitud de los movimientos es desproporcionada»; la demanda sigue ahí («la demanda es extraordinaria, la capacidad es la restricción», dijo Jensen Huang el 21 de octubre), el 75 % de la capacidad de 2027 ya está en obra y, pese al desplome, el índice de semiconductores de Filadelfia todavía sube en torno a un 31 % en el año. Las dos pueden ser ciertas a la vez: un sector cuya demanda final no ha cambiado pero cuyas valoraciones descontaban que nada se retrasaría.
- Qué mirar a partir de ahora. Los resultados de Nvidia del 17 de noviembre y lo que diga sobre pedidos y visibilidad a 2027-2028; el final de la auditoría de Texas, previsto para diciembre, y si Abbott convierte sus órdenes en algo más que directivas antes de dejar el cargo; la toma de posesión de Hinojosa el 19 de enero y la sesión legislativa de 2027, donde se decidirá quién paga la red, el agua y los impuestos; las primeras audiencias del nuevo Congreso demócrata sobre la IA; la enmienda constitucional de Ohio para 2027; y, en el mercado, si el dinero que sale de los chips se queda en consumo, sanidad y renovables o vuelve en cuanto haya una cifra de pedidos que lo justifique.
Como siempre, no es una recomendación: presentamos los hechos y las dos lecturas. En la serie Mercados seguiremos cada sesión lo que hagan los semiconductores y los centros de datos.
Resumen de la sesión
Wall Street vivió su peor sesión en muchos meses un día después de celebrar la victoria demócrata: el Dow Jones perdió 1.833,06 puntos (−3,44 %) hasta los 51.523,06, el S&P 500 cayó un 4,36 % hasta los 7.353,73, su mayor descenso desde abril de 2025, y el Nasdaq Composite se hundió un 5,52 % hasta los 24.315,00, su peor día en 18 meses, con lo que entra en corrección a más de un 10 % de su récord de octubre; el Russell 2000 (−4,45 %) también entró en corrección y el VIX subió un 69,66 % hasta 28,18. El epicentro fueron los chips: el índice de semiconductores de Filadelfia se desplomó un 12,25 %, su peor día desde marzo de 2020, con Micron (−17,46 %), AMD (−17,26 %), Marvell (−16,43 %), Arm (−13,08 %), Broadcom (−10,43 %), Qualcomm (−9,49 %, tras caer un 26 % sus ventas de chips para móviles) y Nvidia (−9,26 %), por el temor a que la nueva mayoría demócrata y la oposición local frenen la construcción de centros de datos (UBS ve en riesgo en torno al 30 % de las ampliaciones previstas para 2028). El ETF SMHX de semiconductores fabless cayó un 10,99 % hasta los 44,75 dólares, Tesla perdió un 10,8 % y el MSCI World bajó un 3,31 % hasta los 4.758,84 puntos al cierre de Wall Street. Entre los resultados, AppLovin subió un 31,04 % y Tripadvisor se hundió un 27,65 %; tras el cierre, Airbnb subía un 10,80 %. En macro, las peticiones de desempleo bajaron a 189.000, mínimo desde julio, y la productividad del tercer trimestre creció un 3,6 %, a la espera del informe de empleo del viernes.
En Europa, las bolsas cerraron antes de lo peor de la sesión estadounidense y aguantaron: el CAC 40 subió un 0,34 %, el DAX y el FTSE 100 cedieron un 0,43 % y el FTSE MIB un 1,03 %, el día en que el Banco de Inglaterra subió los tipos al 4 %. El Ibex 35 llegó a subir un 1,8 % y cerró en 19.486 puntos (+115,10, +0,59 %), su nivel más alto de la semana, con Rovi (+8,31 %, tras ganar un 67 % más hasta septiembre), BBVA (+2,05 %), Bankinter (+1,78 %), Inditex (+1,69 %) y Repsol (+1,55 %) al frente e Indra (−3,94 %), Merlin (−3,67 %) y ACS (−3,03 %) a la cola; ArcelorMittal ganó 867 millones de dólares hasta septiembre, un 70,8 % menos.
En deuda, el bono estadounidense a 10 años bajó hasta el 4,834 % (desde el 4,892 %), mínimo desde principios de septiembre, porque el dinero buscó refugio y el mercado rebajó al 70 % la probabilidad de una subida de la Fed en diciembre; el bono español cerró en el 3,824 % (desde el 3,826 %) con la prima de riesgo en 57 puntos básicos. El índice dólar se mantuvo plano en 101,54. El petróleo rebotó tras el desplome del miércoles por nuevos ataques a petroleros cerca del estrecho de Ormuz: el Brent subió un 3,88 % hasta los 98,29 dólares y el West Texas un 2,72 % hasta los 90,52. El oro aguantó en positivo en 4.087,26 dólares por onza (+0,64 %) tras tocar los 4.148, la plata cedió un 0,78 % hasta los 51,78 dólares y el bitcoin cayó un 4,97 % hasta los 76.108 dólares al cierre de Wall Street, con un mínimo en 75.663.
Qué mirar mañana y esta semana
- Empleo y Fed: el informe de empleo de octubre del viernes (consenso de unos 65.000 nuevos puestos y paro del 4,2 %) y el sentimiento de la Universidad de Michigan; la probabilidad de una subida de tipos el 8 y 9 de diciembre ha bajado al 70 % y el dato puede moverla en cualquier dirección.
- Chips y corrección del Nasdaq: si el desplome de los semiconductores (SOX −12,25 %) se queda en una toma de beneficios o abre una rotación más larga; atención a cualquier concreción sobre restricciones a los centros de datos y a los valores más castigados (Micron, AMD, Nvidia) y al VIX por encima de 28.
- Resultados: la reacción a Airbnb (+10,8 % fuera de hora) y Lyft, y los resultados que quedan de la temporada antes de los de Nvidia a finales de mes.
- Irán y el petróleo: los ataques a petroleros cerca de Ormuz devuelven al Brent hacia los 100 dólares; cada señal sobre un acuerdo entre Washington y Teherán mueve el crudo varios dólares.
- Deuda y euríbor: con el Treasury en el 4,83 % y el bono español en el 3,82 % tras la subida del Banco de Inglaterra al 4 %, conviene seguir cómo se trasladan los movimientos a los tipos hipotecarios; lo explicamos en todo sobre el euríbor.
Fuentes: The Motley Fool, Yahoo Finance y StockTitan/CNBC (S&P 500, Nasdaq, Dow, SOX, VIX, valores y macro de EE. UU.), Investing.com (MSCI World al cierre de Wall Street; MSCI publica el oficial más tarde), StockAnalysis (SMHX), Europa Press vía Pressdigital y Catalunyapress, El Periódico de Ceuta y Noticias Bancarias (Ibex 35, bolsas europeas y deuda española), Investing.com (bono de EE. UU. a 10 años), Kitco (oro, plata y platino, cotización de la tarde de Nueva York; informe de cierre de Kitco), CoinGecko y Fortune (bitcoin), Kitco y Yahoo Finance (petróleo y Banco de Inglaterra). Especial sobre semiconductores: The Texas Tribune (pausa de Abbott, promesas de Hinojosa, cola de ERCOT y agua), Fortune, Bloomberg vía Insurance Journal, Investing.com vía Yahoo Finance y Yahoo Finance (Ohio, Georgia, consultas locales, Jefferies, GLJ Research, Bank of America, encuestas), StockTitan/CNBC (J.P. Morgan, UBS, Meta, Futurum, resultados de Nvidia, Micron, Broadcom y AMD), Fox Business (eToro y Argent Capital) y Grafa. Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
