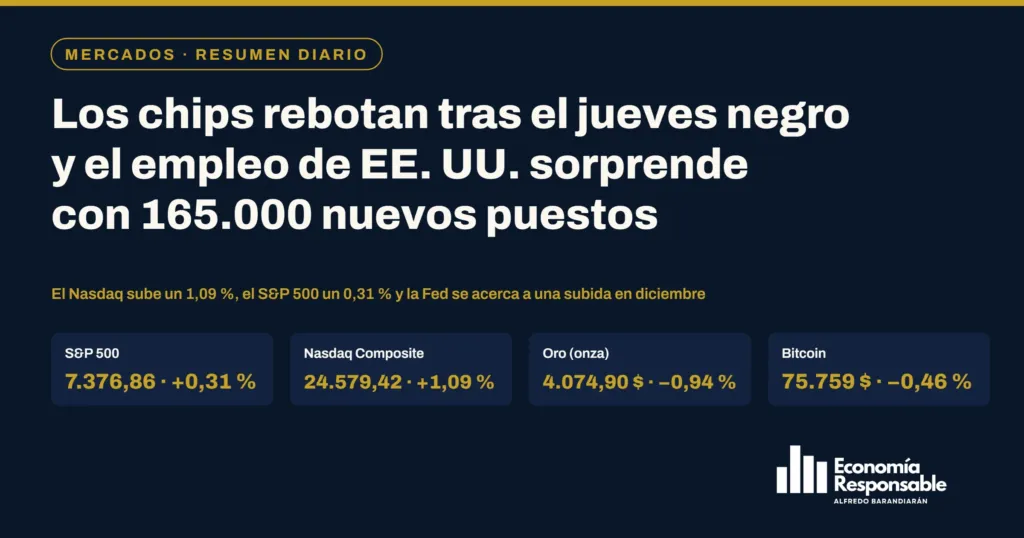
Mercados hoy, 6 de noviembre de 2026: los chips rebotan y el empleo de EE. UU. sorprende con 165.000 puestos
Los datos de hoy
- S&P 500: 7.376,86 puntos (+0,31 %). Rebote moderado tras el peor día desde abril de 2025: el Dow Jones cede 237,33 puntos (−0,46 %) hasta los 51.285,73, el Russell 2000 sube un 0,89 % y el VIX baja un 9,01 % hasta 25,64. En la semana el S&P 500 pierde un 2,7 %.
- Nasdaq Composite: 24.579,42 puntos (+1,09 %). Recupera 264,43 puntos con el rebote de los chips (índice de semiconductores de Filadelfia +4,21 %, AMD +11,04 %), pero sigue en corrección y cierra la semana con una caída del 3,4 %.
- MSCI World: 4.739,93 puntos (−0,43 % al cierre de Wall Street). Pesa más la caída de Europa (DAX −1,92 %) que el rebote de Estados Unidos. Dato de Investing.com al cierre de Wall Street; MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 46,90 $ (+4,75 %). El mejor activo del día: recupera 2,13 de los 5,50 dólares que perdió el jueves, con AMD (+11,04 %), Marvell (+5,73 %), Qualcomm (+5,52 %), Arm (+4,74 %), Nvidia (+2,78 %) y Broadcom (+0,74 %) en positivo.
- Ibex 35: 19.369,50 puntos (−0,60 %). Cede 116,50 puntos arrastrado por el jueves negro de Wall Street, pero firma su mejor semana desde abril (+3,84 %): Solaria (+3,56 %) y Acciona Energía (+3,36 %) al frente, Acerinox (−3,55 %) y Fluidra (−2,28 %) a la cola.
- Bono español a 10 años: 3,835 % (+1,1 puntos básicos). Sube ligeramente desde el 3,824 % del jueves con la prima de riesgo en 59 puntos básicos, en una jornada de ventas de deuda tras el dato de empleo estadounidense.
- Bono de EE. UU. a 10 años: 4,859 % (+2,2 puntos básicos). Repunta desde el 4,837 % tras un informe de empleo mucho más fuerte de lo esperado (165.000 puestos); el 2 años sube 5 puntos básicos hasta el 4,51 % y el mercado da por casi segura una subida de la Fed en diciembre. En la semana baja 8 puntos básicos.
- Oro: 4.074,90 $ la onza (−0,94 %). El futuro de diciembre cae 38,60 dólares con el dólar al alza (índice dólar +0,72 % hasta 102,28) y las rentabilidades subiendo; el contado cotizaba en torno a los 4.045 dólares (−1,02 %). En la semana gana un 4,63 %.
- Plata: 51,94 $ la onza (−0,56 %). Cede 0,29 dólares desde los 52,23 del jueves, en línea con el oro; a primera hora de Nueva York cotizaba en 51,99 dólares.
- Bitcoin: 75.759 $ (−0,46 %, al cierre de Wall Street). Se estabiliza tras el desplome del jueves (−4,97 %): a las cuatro de la tarde de Nueva York cotizaba en torno a los 75.760 dólares frente a los 76.108 de la víspera a la misma hora, tras tocar mínimos en torno a los 75.400.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- El empleo de octubre sorprende con 165.000 nuevos puestos, el paro baja al 4,1 % y el mercado da por casi segura una subida de la Fed en diciembre. La economía estadounidense creó 165.000 empleos en octubre, frente a los 60.000 revisados de septiembre y a un consenso que, según la fuente, iba de los 59.000 (encuesta de Dow Jones) a los 70.000; el empleo privado sumó 159.000 puestos y el manufacturero 19.000. La tasa de paro bajó del 4,2 % al 4,1 % cuando se esperaba que repitiera, la participación subió al 61,9 % y los salarios por hora crecieron un 0,4 % mensual y un 3,1 % interanual, el mismo ritmo que la inflación. Con el dato, la probabilidad de una subida de tipos en la reunión del 8 y 9 de diciembre subió hasta el entorno del 77 % desde el 67 % de la víspera, según ARC Research (la herramienta FedWatch de CME la situaba por encima del 65 % antes de la publicación), la rentabilidad del bono a 10 años repuntó hasta el 4,86 %, la del 2 años hasta el 4,51 % y el índice dólar subió un 0,72 % hasta 102,28. La confianza del consumidor de la Universidad de Michigan subió a 51,0 (se esperaba 48) y las expectativas de inflación a un año bajaron del 4,7 % al 4,3 %.
- Los chips rebotan tras su peor día desde 2020: el índice de semiconductores de Filadelfia sube un 4,21 % y AMD un 11 %. El índice de semiconductores de Filadelfia (SOX) recuperó un 4,21 % después de hundirse un 12,25 % el jueves. AMD subió un 11,04 % hasta los 449,04 dólares, Lam Research un 8,23 %, Intel un 7,71 %, Marvell un 5,73 %, Qualcomm un 5,52 %, Micron un 5,12 %, Arm un 4,74 %, Nvidia un 2,78 % y Broadcom un 0,74 %; Microchip (−10,02 %, hasta 58,35 dólares) fue la excepción. El ETF SMHX de semiconductores fabless subió un 4,75 % hasta los 46,90 dólares y recupera 2,13 de los 5,50 dólares que perdió el jueves. La tecnología (+1,45 %) fue el mejor sector del día, pero cierra la semana con una caída del 8,23 %, la mayor del S&P 500, y la energía pierde un 12 % semanal. El rebote no cierra el debate de fondo: el mercado sigue pendiente de si las nuevas mayorías demócratas en Texas, Ohio y Georgia frenarán los centros de datos previstos para 2028, el motivo del desplome del jueves.
- Wall Street cierra una semana de castigo para la inteligencia artificial: el S&P 500 pierde un 2,7 % y el Nasdaq un 3,4 % pese al rebote del viernes. El S&P 500 subió 23,13 puntos (+0,31 %) hasta los 7.376,86, el Nasdaq Composite 264,43 puntos (+1,09 %) hasta los 24.579,42 y el Russell 2000 un 0,89 % hasta los 2.754,11, mientras el Dow Jones cedió 237,33 puntos (−0,46 %) hasta los 51.285,73. El VIX bajó un 9,01 % hasta 25,64, aunque sube un 32 % en la semana. En el conjunto de la semana el S&P 500 pierde 203,21 puntos (−2,7 %), el Nasdaq 857,57 (−3,4 %), el Dow 484,58 (−0,9 %) y el Russell 2000 un 2,1 %; el Nasdaq sigue en corrección, más de un 10 % por debajo de su récord de octubre. En el año, el S&P 500 gana un 7,8 %, el Nasdaq un 5,8 % y el Dow un 6,7 %. Por sectores, el viernes subieron la tecnología (+1,45 %) y las comunicaciones (+0,43 %) y cayeron el consumo básico (−1,28 %), los materiales (−0,73 %), el inmobiliario (−0,68 %) y el financiero (−0,59 %); en la semana, las comunicaciones (+4,89 %), el inmobiliario (+1,92 %) y el consumo discrecional (+1,91 %) fueron los refugios del dinero que salió de los chips y de la energía.
- Resultados: Airbnb sube un 11,67 % y Coherent un 13,58 %; DraftKings se hunde un 21,30 %, Axon un 18,18 % y Atlassian un 16,15 %. Airbnb subió un 11,67 % hasta los 189,99 dólares tras ganar 3,16 dólares por acción e ingresar unos 4.900 millones de dólares en el tercer trimestre, mejorar su previsión para 2026 y anunciar una recompra de 12.000 millones. También subieron con fuerza Coherent (+13,58 %, hasta 192,81 dólares), Vistra (+10,6 %), Cloudflare (+9,91 %), Lam Research (+8,23 %) y Moderna (+5,27 %), y entre los valores de menor tamaño Gogo (+71,52 %), Karman Space & Defense (+42,13 %), Firefly (+36,80 %), JFrog (+35,33 %), TransMedics (+27,92 %), Quantinuum (+25,99 %), IonQ (+23,42 %) y Oklo (+22,66 %). En el lado negativo, iRhythm cayó un 30,70 %, Koppers un 24,39 %, Opendoor un 21,79 %, DraftKings un 21,30 %, Axon un 18,18 % (hasta 313,00 dólares), Five9 un 17,63 %, Atlassian un 16,15 %, Natera un 14,59 %, Microchip un 10,02 %, Charter un 6,19 %, Booking un 4,8 % y Salesforce un 3,9 %.
- Europa cae arrastrada por el jueves negro de Wall Street y el Ibex 35 cede un 0,60 %, pero firma su mejor semana desde abril (+3,84 %). El Ibex 35 perdió 116,50 puntos (−0,60 %) hasta los 19.369,50, tras moverse entre 19.127,10 y 19.408,60, y cierra la semana con una subida del 3,84 %, la mayor desde abril; en el año gana un 11,91 %. Solaria (+3,56 %), Acciona Energía (+3,36 %), Merlin Properties (+2,84 %) y ACS (+2,41 %) fueron los mejores, y Acerinox (−3,55 %), Fluidra (−2,28 %), Mapfre (−1,85 %), Telefónica (−1,83 %), Inditex (−1,70 %), Santander (−1,18 %), Repsol (−1,03 %) y BBVA (−0,74 %) los peores. En el resto de Europa, el DAX cayó un 1,92 %, el FTSE 100 un 1,01 %, el Euro Stoxx 50 un 0,98 %, el FTSE MIB un 0,90 % y el CAC 40 un 0,81 %. El bono español a 10 años cerró en el 3,835 % (desde el 3,824 %) con la prima de riesgo en 59 puntos básicos y el euro bajó un 0,62 % hasta 1,1149 dólares. En resultados, Amadeus ganó 1.081,6 millones de euros hasta septiembre (−0,6 %) e IAG 2.264 millones (−16,2 %), ambas afectadas por el coste del combustible y la tensión en Oriente Medio, y Mapfre colocó 1.000 millones de euros de deuda en dos tramos (500 millones sénior a tres años al 3,875 % y 500 millones subordinados con vencimiento en 2041 al 4,875 %).
- El petróleo cierra su peor semana en meses: el West Texas pierde un 13 % semanal y el Brent se queda por debajo de los 100 dólares pese a los incidentes en Ormuz. El West Texas cerró en 90,34 dólares por barril (−0,20 %) y acumula una caída del 13,23 % en la semana, tras el desplome del miércoles por las apuestas a un acuerdo con Irán después de la victoria demócrata y el rebote del jueves por los petroleros alcanzados por minas navales cerca del estrecho de Ormuz. El Brent bajaba un 0,85 % hasta los 97,45 dólares al cierre de las bolsas europeas, después de haber rebotado un 3,88 % hasta los 98,29 el jueves, y sigue por debajo de los 100 dólares. El gas europeo (TTF) cayó un 4,39 % hasta el entorno de los 86 euros por megavatio hora. El mercado sigue dividido entre quienes ven más cerca un acuerdo entre Washington y Teherán con un Congreso demócrata que limite la financiación del conflicto y quienes avisan de que la escalada militar sigue siendo probable; las declaraciones de Donald Trump sobre Irán volvieron a mover el crudo durante la sesión.
- El oro cae un 0,94 % con el dólar fuerte tras el dato de empleo, la plata cede un 0,56 % y el bitcoin se estabiliza en torno a los 75.800 dólares tras el desplome del jueves. El futuro del oro de diciembre cayó 38,60 dólares (−0,94 %) hasta los 4.074,90 dólares por onza y el contado cotizaba en torno a los 4.045 dólares (−1,02 %), penalizado por la subida del dólar (índice dólar +0,72 % hasta 102,28) y de las rentabilidades tras el informe de empleo; en la semana el metal gana un 4,63 % y el ETF GLD cedió un 0,79 % en la sesión. Goldman Sachs recortó el jueves su previsión de fin de año para el oro por una Fed más dura. La plata cerró en 51,94 dólares por onza (−0,29 dólares, −0,56 %) después de cotizar en 51,99 a primera hora de Nueva York. El bitcoin se estabilizó tras caer un 4,97 % el jueves: a las cuatro de la tarde de Nueva York cotizaba en torno a los 75.759 dólares, frente a los 76.108 de la víspera a la misma hora (−0,46 %), tras tocar mínimos cerca de los 75.400 durante la sesión y después de que la caída del jueves liquidara más de 1.000 millones de dólares en posiciones apalancadas.
Resumen de la sesión
Wall Street rebotó tras el jueves negro, aunque no lo suficiente para salvar la semana: el S&P 500 subió un 0,31 % hasta los 7.376,86 puntos, el Nasdaq Composite un 1,09 % hasta los 24.579,42 y el Russell 2000 un 0,89 %, mientras el Dow Jones cedió un 0,46 % hasta los 51.285,73; el VIX bajó un 9,01 % hasta 25,64. El informe de empleo de octubre fue mucho más fuerte de lo esperado (165.000 nuevos puestos frente a un consenso de entre 59.000 y 70.000, paro del 4,1 % y salarios al 3,1 % interanual) y el mercado eleva hasta el entorno del 77 % la probabilidad de que la Fed suba los tipos el 9 de diciembre. Los chips lideraron el rebote: el índice de semiconductores de Filadelfia subió un 4,21 %, AMD un 11,04 %, Intel un 7,71 %, Micron un 5,12 % y Nvidia un 2,78 %, y el ETF SMHX de semiconductores fabless ganó un 4,75 % hasta los 46,90 dólares. En resultados, Airbnb subió un 11,67 % y Coherent un 13,58 %, mientras DraftKings cayó un 21,30 %, Axon un 18,18 % y Atlassian un 16,15 %. El MSCI World bajó un 0,43 % hasta los 4.739,93 puntos al cierre de Wall Street por el peso de Europa. En la semana, el S&P 500 pierde un 2,7 % y el Nasdaq un 3,4 % y sigue en corrección.
Europa cerró en rojo arrastrada por el desplome de Wall Street de la víspera: el DAX cayó un 1,92 %, el FTSE 100 un 1,01 %, el Euro Stoxx 50 un 0,98 %, el FTSE MIB un 0,90 % y el CAC 40 un 0,81 %. El Ibex 35 cedió un 0,60 % hasta los 19.369,50 puntos, pero cierra su mejor semana desde abril (+3,84 %) con Solaria (+3,56 %), Acciona Energía (+3,36 %), Merlin (+2,84 %) y ACS (+2,41 %) al frente y Acerinox (−3,55 %), Fluidra (−2,28 %), Mapfre (−1,85 %) y Telefónica (−1,83 %) a la cola; Amadeus ganó 1.081,6 millones de euros hasta septiembre (−0,6 %) e IAG 2.264 millones (−16,2 %).
En deuda, el bono estadounidense a 10 años repuntó hasta el 4,859 % (desde el 4,837 %) y el 2 años hasta el 4,51 % tras el dato de empleo, aunque en la semana el 10 años baja 8 puntos básicos; el bono español cerró en el 3,835 % (desde el 3,824 %) con la prima de riesgo en 59 puntos básicos. El índice dólar subió un 0,72 % hasta 102,28 y el euro bajó un 0,62 % hasta 1,1149 dólares. El petróleo cerró su peor semana en meses: el West Texas acabó en 90,34 dólares (−0,20 %, −13,23 % semanal) y el Brent bajaba un 0,85 % hasta los 97,45 al cierre europeo, por debajo de los 100 dólares pese a los incidentes en Ormuz. El oro cayó un 0,94 % hasta los 4.074,90 dólares por onza (futuro de diciembre; el contado, en torno a 4.045) con el dólar fuerte, la plata cedió un 0,56 % hasta los 51,94 dólares y el bitcoin se estabilizó en torno a los 75.759 dólares al cierre de Wall Street (−0,46 % frente a la víspera a la misma hora), tras el desplome del jueves.
Qué mirar la semana que viene
- Fed y datos de EE. UU.: tras el empleo de octubre, el mercado da por casi segura (en torno al 77 %) una subida de tipos el 8 y 9 de diciembre; cualquier dato de inflación o declaración de la Fed la semana que viene puede moverla.
- Chips y corrección del Nasdaq: si el rebote del viernes (SOX +4,21 %, SMHX +4,75 %) tiene continuidad o es un respiro dentro de la corrección; atención a cualquier concreción sobre moratorias a los centros de datos en Texas, Ohio y Georgia y a los resultados de Nvidia del 17 de noviembre.
- Irán y el petróleo: el West Texas pierde un 13 % en la semana y el Brent se mantiene por debajo de los 100 dólares; cada señal sobre un acuerdo entre Washington y Teherán o sobre incidentes en Ormuz mueve el crudo varios dólares.
- España: la huelga general convocada por CCOO para el 11 de noviembre y el cierre de la temporada de resultados del Ibex 35 tras Amadeus e IAG.
- Deuda y euríbor: con el Treasury en el 4,86 % y el bono español en el 3,835 %, conviene seguir cómo se trasladan los movimientos a los tipos hipotecarios; lo explicamos en todo sobre el euríbor.
Fuentes: Yahoo Finance, AP, StockTitan y The Closing Print (S&P 500, Nasdaq, Dow, Russell 2000, VIX, SOX, sectores, valores y resultados de EE. UU.), ARC Research, Forbes Advisor y Reserva Federal (informe de empleo, bono de EE. UU. a 10 años y expectativas sobre la Fed), Yahoo Finance (bono a 10 años, histórico), Investing.com (MSCI World al cierre de Wall Street; MSCI publica el oficial más tarde), StockAnalysis y Yahoo Finance (SMHX), EFE vía Infobae y The Objective, Europa Press vía Pressdigital y JKN (Ibex 35, bolsas europeas, deuda española, euro y petróleo), Yahoo Finance y AP (futuros del oro y la plata), The Rio Times (oro contado, GLD y dólar), Fortune (plata y bitcoin a primera hora), Yahoo Finance (bitcoin al cierre de Wall Street) y The Sunday Guardian (liquidaciones). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
