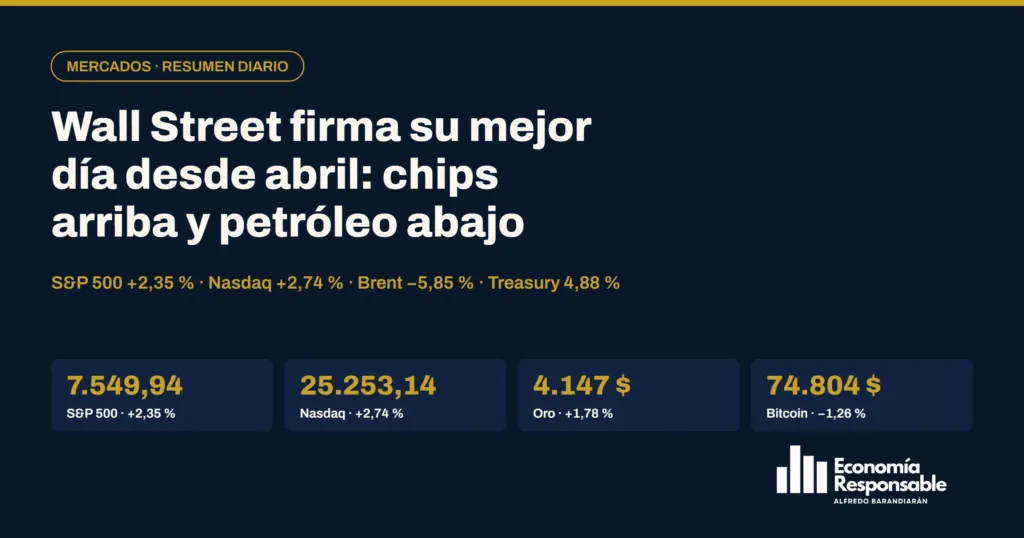
Mercados hoy, 9 de noviembre de 2026: Wall Street firma su mejor día desde abril con los chips de vuelta y el petróleo en mínimos de agosto
Los datos de hoy
- S&P 500: 7.549,94 puntos (+2,35 %). Mejor sesión desde abril y segunda subida consecutiva: gana 173,08 puntos con los once sectores en positivo (industria +3,95 %, consumo discrecional +3,60 %, tecnología +3,13 %). El Dow Jones suma 1.104,02 puntos (+2,15 %) hasta los 52.389,75, el Russell 2000 sube un 3,15 % y el VIX cae un 21,9 % hasta 20,02. El índice sigue un 3,4 % por debajo de su récord de octubre.
- Nasdaq Composite: 25.253,14 puntos (+2,74 %). Recupera 673,72 puntos con el regreso del dinero a los semiconductores (AMD +13,26 %, Marvell +9,49 %, Broadcom +8,78 %, Micron +6,25 %) y a las grandes tecnológicas (Tesla +5,5 %, Meta +5,1 %, Amazon +2,9 %, Microsoft +2,7 %), pese a la caída del 4,27 % de Nvidia.
- MSCI World: 4.849,60 puntos (+2,31 % al cierre de Wall Street). Suben a la vez Estados Unidos y Europa (Euro Stoxx 50 +1,94 %, DAX +1,73 %). Dato de Investing.com al cierre de Wall Street; MSCI publica el cierre oficial más tarde.
- SMHX (ETF de semiconductores fabless): 50,00 $ (+6,61 %). El mejor activo del día: sube 3,10 dólares y ya cotiza por encima de los 48,10 en que abrió el jueves antes del desplome, con AMD (+13,26 %), Marvell (+9,49 %), Broadcom (+8,78 %) y Micron (+6,25 %) tirando y Nvidia (−4,27 %) como única gran excepción.
- Ibex 35: 19.742,50 puntos (+1,93 %). Gana 373 puntos y vuelve a niveles de hace mes y medio, con la banca al frente (Santander +3,5 %, CaixaBank +3,06 %, BBVA +2,46 %) y Solaria (+4,37 %), Indra (+4,16 %) y ArcelorMittal (+4,02 %) como mejores valores; Repsol (−1,81 %) fue el único en rojo por la caída del petróleo. En el año sube un 14,07 %.
- Bono español a 10 años: 3,821 % (−1,7 puntos básicos). Baja desde el 3,838 % del viernes según Investing.com (Europa Press lo situaba en el 3,828 %, casi sin cambios), con el Bund en el 3,265 % y la prima de riesgo en torno a los 56 puntos básicos.
- Bono de EE. UU. a 10 años: 4,880 % (+2,1 puntos básicos). Sube desde el 4,859 % del viernes a la espera del IPC de octubre del martes; el 2 años avanza hasta el 4,56 % y el mercado da una probabilidad del 84-85 % a una subida de la Fed el 9 de diciembre. Tocó mínimos en el 4,826 % y máximos en el 4,890 % durante la sesión.
- Oro: 4.147 $ la onza (+1,78 %). El futuro de diciembre sube 72,10 dólares al cierre de Wall Street (el contado cotizaba en torno a los 4.148) con el dólar más débil (índice dólar −0,61 % hasta 101,67), el petróleo cayendo y la esperanza de un acuerdo con Irán; la liquidación oficial de Comex, a primera hora de la tarde, fue de 4.114,50 dólares (+0,97 %).
- Plata: 53,34 $ la onza (+2,69 %). Suma 1,40 dólares desde los 51,94 del viernes y recupera lo perdido en las dos últimas sesiones; a primera hora de Nueva York cotizaba en 52,76 dólares (+1,57 %).
- Bitcoin: 74.804 $ (−1,26 %, al cierre de Wall Street). A las cuatro de la tarde de Nueva York cotizaba en 74.804 dólares, frente a los 75.759 del viernes a la misma hora y los 75.687 del domingo; tocó mínimos en 73.828 durante la madrugada. Los ETF de bitcoin al contado de Estados Unidos sufrieron salidas netas de 1.280 millones de dólares la semana pasada y las liquidaciones de posiciones apalancadas superaron los 1.150 millones en 24 horas.
Índices, bonos y otros activos de la sesión
En porcentaje, sobre el cierre anterior (bitcoin, al cierre de Wall Street)
Principales novedades del día
- Wall Street firma su mejor día desde abril: el S&P 500 sube un 2,35 %, el Nasdaq un 2,74 % y el Dow Jones más de 1.100 puntos. El S&P 500 subió 173,08 puntos (+2,35 %) hasta los 7.549,94, su mayor ganancia desde abril, el Nasdaq Composite 673,72 puntos (+2,74 %) hasta los 25.253,14, el Dow Jones 1.104,02 puntos (+2,15 %) hasta los 52.389,75 y el Russell 2000 un 3,15 % hasta los 2.840,85; el VIX cayó un 21,9 % hasta 20,02. Los once sectores del S&P 500 cerraron en positivo, con la industria (+3,95 %), el consumo discrecional (+3,60 %) y la tecnología (+3,13 %) al frente, y las aerolíneas y cruceros subieron con el abaratamiento del combustible (United Airlines +5,9 %, Carnival +4 %). Dos motores: la caída del petróleo tras las declaraciones de Donald Trump sobre Irán y el regreso del dinero a la inteligencia artificial después de la semana de castigo que siguió a la victoria demócrata en las elecciones legislativas. En resultados, Constellation Energy subió un 10,46 %, NRG Energy un 10,32 % y Ferguson un 11,22 %, mientras monday.com cayó un 9,10 % por unas previsiones flojas; tras el cierre, The Trade Desk se disparaba más de un 20 % y Sanmina en torno a un 22 %, y Hims & Hers y Rocket Lab caían tras sus cuentas. El S&P 500 sigue un 3,4 % por debajo de su récord de octubre.
- Los chips recuperan el terreno perdido: AMD sube un 13,26 % con el acuerdo con Google Cloud y una mejora de Oppenheimer, y el ETF SMHX gana un 6,61 %. AMD subió un 13,26 % hasta los 508,58 dólares, con un volumen de 50,7 millones de acciones (más del doble de lo habitual), tras anunciar que sus procesadores EPYC de quinta generación equipan el nuevo sistema TPU 8tx de Google Cloud y después de que Oppenheimer mejorara su recomendación a sobreponderar con un precio objetivo de 600 dólares, al prever que el negocio de centros de datos crezca en torno a un 135 % hasta 2027 con la demanda de OpenAI, Meta y Anthropic; la semana pasada el valor había caído un 17 % tras sus resultados. Broadcom ganó un 8,78 % hasta los 319,48 dólares después de que Fox Advisors elevara su precio objetivo hasta los 715 dólares, Marvell subió un 9,49 %, Micron un 6,25 % hasta los 733,15, Intel un 5,49 %, Applied Materials un 11,37 %, Coherent un 16,79 % y el ETF iShares Semiconductor (SOXX) un 7,52 %. El ETF SMHX de semiconductores fabless subió 3,10 dólares (+6,61 %) hasta los 50,00 dólares y ya ha recuperado todo lo que perdió el jueves (cayó de 48,10 a 44,77). En Europa, ASML subió un 4,7 % e Infineon un 6,3 %.
- Nvidia cae un 4,27 % tras abrir su consejo una investigación independiente sobre su consejero delegado. Nvidia cedió 7,97 dólares (−4,27 %) hasta los 178,67, con mínimos intradía de 170,24 (su nivel más bajo desde abril) y un volumen de unos 455 millones de acciones, casi cuatro veces su media, después de que el consejo anunciara el domingo una investigación independiente, supervisada por un comité de consejeros independientes con asesores externos, a raíz de las informaciones sobre un supuesto intento de una inteligencia extranjera de acercarse a Jensen Huang. La compañía dice que no tiene motivos para creer que la seguridad nacional o sus secretos se hayan visto comprometidos y que mantiene la confianza en su consejero delegado, que en un correo a la plantilla reconoció haber sido infiel a su mujer y pidió disculpas. Las informaciones, publicadas por The New York Times, apuntan a una directiva de la firma singapurense Megaspeed, compradora de más de 4.800 millones de dólares en chips de Nvidia en dos años, a la que la inteligencia estadounidense considera vinculada a los servicios chinos; Pekín calificó la acusación de calumnia y el secretario de Estado, Marco Rubio, habló de un asunto interno de la empresa. Nvidia presenta resultados el 17 de noviembre.
- El petróleo se hunde a mínimos desde agosto: el Brent cae un 5,85 % hasta los 92,57 dólares tras decir Trump que no busca una escalada con Irán. El Brent de enero liquidó con una caída de 5,75 dólares (−5,85 %) hasta los 92,57 dólares, su nivel más bajo desde finales de agosto, y el West Texas de diciembre perdió 3,98 dólares (−4,38 %) hasta los 86,85, después de que Donald Trump dijera en la entrevista de 60 Minutes que no busca escalar el conflicto con Irán (los votantes, dijo, no apoyaban la guerra ni la subida de la gasolina) y, tras reunirse en la Casa Blanca con el primer ministro de Catar, hablara de un impulso positivo para poner fin al conflicto. Marco Rubio matizó que no se está al borde de un acuerdo y calificó de inaceptables las exigencias iraníes, y Catar desmintió una información sobre un pacto para reabrir Ormuz a cambio de liberar 8.000 millones de dólares congelados. El crudo acumula una caída del 16 % en la semana pasada, la mayor desde el inicio de la pandemia, y el mercado ignoró el ataque ucraniano con drones a la refinería rusa de Kirishi, la segunda mayor del país. Los analistas recuerdan que el crudo cae por la esperanza de un acuerdo más que por avances concretos, con el tráfico por Ormuz todavía fuerte y un excedente de oferta de en torno a 1,4 millones de barriles diarios en octubre, según JPMorgan.
- La Fed pide prudencia antes del IPC de octubre: el bono a 10 años sube al 4,88 % y el mercado da un 85 % de probabilidad a una subida de tipos en diciembre. La rentabilidad del bono estadounidense a 10 años subió hasta el 4,880 % desde el 4,859 % del viernes y la del 2 años hasta el 4,56 %, mientras el dólar cedió un 0,61 % (índice dólar en 101,67) y el euro subió un 0,75 % hasta 1,1226 dólares. Tom Barkin, de la Fed de Richmond, dijo que no tiene un escenario base para la reunión del 8 y 9 de diciembre y que, con la demanda sana y la inflación persistente, conviene mover la política monetaria con cuidado; Austan Goolsbee, de la Fed de Chicago, avisó de que la inversión en centros de datos de inteligencia artificial empieza a parecer un recalentamiento clásico de la demanda. La herramienta FedWatch de CME sitúa en torno al 85 % la probabilidad de una subida de 25 puntos básicos en diciembre, frente al 78 % del viernes. El martes se publica el IPC de octubre, con un consenso del +0,3 % mensual en la tasa general y del +0,2 % en la subyacente (frente al 0,6 % y el 0,3 % de septiembre); el IPP llega el viernes.
- Europa cierra al alza con la banca y la defensa, el Ibex 35 sube un 1,93 % y el Eurogrupo confirma a Hernández de Cos y Knot como candidatos a presidir el BCE. El Ibex 35 subió 373 puntos (+1,93 %) hasta los 19.742,50, su mejor nivel en mes y medio, con Solaria (+4,37 %), Indra (+4,16 %), ArcelorMittal (+4,02 %), Sacyr (+3,95 %), Santander (+3,5 %), IAG (+3,43 %) y CaixaBank (+3,06 %) al frente y Repsol (−1,81 %) como único valor en negativo. En el resto de Europa, el Euro Stoxx 50 ganó un 1,94 % hasta los 6.290,45 puntos, el DAX un 1,73 % hasta los 26.267,19, el CAC 40 un 1,16 %, el FTSE 100 un 1,02 % y el FTSE MIB un 2,69 %, impulsado por Banco BPM (+10,7 %) tras la propuesta de Crédit Agricole de fusionarlo con su filial italiana y por UniCredit (+6,3 %) tras sus resultados; la defensa (+4,2 %) y la banca (+3,1 %) fueron los mejores sectores y el lujo (−0,7 %) el peor por la debilidad de China. El bono español a 10 años cerró en el 3,821 % con la prima de riesgo en torno a los 56 puntos básicos. El Eurogrupo confirmó las candidaturas de Pablo Hernández de Cos y Klaas Knot para suceder a Christine Lagarde al frente del BCE en febrero de 2027, una decisión que corresponde a los líderes europeos y que podría cerrarse junto con las vacantes de Isabel Schnabel y Philip Lane. China prorrogó dos meses más la suspensión del arancel adicional del 24 % a los productos estadounidenses y en España la huelga general está convocada para el miércoles 11 de noviembre.
- El oro sube un 1,78 % hasta los 4.147 dólares con el dólar débil, la plata gana un 2,69 % y el bitcoin cede hasta los 74.800 dólares tras una semana de salidas de los ETF. El futuro del oro de diciembre cotizaba al cierre de Wall Street en 4.147 dólares por onza (+1,78 %, +72,10 dólares) y el contado en torno a los 4.148, apoyado por la caída del dólar, el abaratamiento del petróleo y las esperanzas de un acuerdo con Irán, y pese a que el mercado da por casi segura una subida de la Fed en diciembre; la liquidación oficial de Comex, a primera hora de la tarde, fue de 4.114,50 dólares (+0,97 %). La plata subió 1,40 dólares (+2,69 %) hasta los 53,34 dólares por onza. El bitcoin cotizaba a las cuatro de la tarde de Nueva York en 74.804 dólares, un 1,26 % menos que el viernes a la misma hora, tras tocar mínimos de 73.828 en la madrugada y cerrar el domingo por debajo de su media de 50 semanas por primera vez en siete semanas; su media de 200 sesiones está en torno a los 73.150. Los ETF de bitcoin al contado de Estados Unidos registraron la semana pasada salidas netas de 1.280 millones de dólares, las mayores desde junio (1.210 millones solo en el IBIT de BlackRock), las liquidaciones de posiciones apalancadas superaron los 1.150 millones en 24 horas y el Tesoro estadounidense ordenó a los bancos cortar las transferencias con la plataforma MEXC por presuntos flujos ilícitos de 16.000 millones de dólares.
Resumen de la sesión
Wall Street firmó su mejor sesión desde abril: el S&P 500 subió un 2,35 % hasta los 7.549,94 puntos, el Nasdaq Composite un 2,74 % hasta los 25.253,14, el Dow Jones un 2,15 % (1.104,02 puntos) hasta los 52.389,75 y el Russell 2000 un 3,15 %, con los once sectores en positivo y el VIX cayendo un 21,9 % hasta 20,02. El dinero volvió a los semiconductores tras la semana de castigo que siguió a las elecciones legislativas: AMD subió un 13,26 % con el acuerdo con Google Cloud y la mejora de Oppenheimer, Broadcom un 8,78 %, Marvell un 9,49 % y Micron un 6,25 %, y el ETF SMHX de semiconductores fabless ganó un 6,61 % hasta los 50,00 dólares, recuperando todo lo perdido el jueves; Nvidia fue la excepción (−4,27 %) tras abrir su consejo una investigación independiente sobre su consejero delegado. La caída del petróleo por las señales de distensión con Irán impulsó a aerolíneas y cruceros, y en resultados destacaron Constellation Energy (+10,46 %), NRG (+10,32 %) y Ferguson (+11,22 %). Tom Barkin y Austan Goolsbee, de la Fed, pidieron prudencia y avisaron del riesgo de recalentamiento, con el IPC de octubre el martes y un 85 % de probabilidad de subida de tipos en diciembre. El MSCI World subió un 2,31 % hasta los 4.849,60 puntos al cierre de Wall Street.
Europa cerró al alza con la banca y la defensa al frente: el Euro Stoxx 50 subió un 1,94 %, el DAX un 1,73 %, el CAC 40 un 1,16 %, el FTSE 100 un 1,02 % y el FTSE MIB un 2,69 % por la operación de Crédit Agricole con Banco BPM. El Ibex 35 ganó un 1,93 % hasta los 19.742,50 puntos, su mejor nivel en mes y medio, con Solaria (+4,37 %), Indra (+4,16 %), ArcelorMittal (+4,02 %), Santander (+3,5 %) y CaixaBank (+3,06 %) al frente y Repsol (−1,81 %) como único valor en rojo; el Eurogrupo confirmó a Pablo Hernández de Cos y Klaas Knot como candidatos a presidir el BCE y la huelga general en España está convocada para el miércoles.
En deuda, el bono estadounidense a 10 años subió hasta el 4,880 % (desde el 4,859 %) y el 2 años hasta el 4,56 % a la espera del IPC, mientras el bono español bajó hasta el 3,821 % con la prima de riesgo en torno a los 56 puntos básicos. El dólar cedió un 0,61 % (índice dólar en 101,67) y el euro subió un 0,75 % hasta 1,1226 dólares. El petróleo se hundió a mínimos desde agosto: el Brent cayó un 5,85 % hasta los 92,57 dólares y el West Texas un 4,38 % hasta los 86,85 tras decir Trump que no busca una escalada con Irán, aunque Rubio enfrió las expectativas de acuerdo. El oro subió un 1,78 % hasta los 4.147 dólares por onza al cierre de Wall Street (futuro de diciembre; liquidación oficial de 4.114,50), la plata un 2,69 % hasta los 53,34 dólares y el bitcoin cedió un 1,26 % hasta los 74.804 dólares al cierre de Wall Street, tras una semana de salidas de 1.280 millones de dólares de los ETF.
Qué mirar mañana y esta semana
- IPC de octubre en EE. UU. (martes, 14:30 hora española): consenso del +0,3 % mensual en la general y del +0,2 % en la subyacente; un dato en línea o más alto consolidaría la subida de la Fed del 9 de diciembre (85 % de probabilidad), y solo una sorpresa claramente a la baja la pondría en duda. El viernes llega el IPP.
- Irán y el petróleo: el Brent está en mínimos desde agosto (92,57 dólares) por las expectativas de acuerdo, pero Rubio avisa de que no hay un pacto cerca; cualquier noticia desde Catar o sobre el estrecho de Ormuz puede mover el crudo varios dólares en ambas direcciones.
- Chips y Nvidia: si el rebote de los semiconductores (SMHX +6,61 %, SOXX +7,52 %) tiene continuidad, la evolución de la investigación abierta por el consejo de Nvidia y sus resultados del 17 de noviembre; también la reacción en bolsa a los resultados de The Trade Desk y Sanmina publicados tras el cierre.
- Europa y BCE: la carrera entre Hernández de Cos y Knot por la presidencia del BCE y la reunión de diciembre, en la que Lagarde no descarta una tercera subida; con el bono español en el 3,821 % y el alemán en el 3,265 %, conviene seguir cómo se trasladan los movimientos a los tipos hipotecarios, como explicamos en todo sobre el euríbor.
- España: la huelga general del miércoles 11 de noviembre, la subasta de letras del Tesoro del martes y la cuenta atrás para las elecciones generales del 29 de noviembre.
Fuentes: EFE (vía ABC Color e Infobae), JKN, Cadena Política, The Motley Fool, Yahoo Finance y BNN Bloomberg/AP (S&P 500, Nasdaq, Dow, Russell 2000, VIX, sectores, valores y resultados de EE. UU.), Seeking Alpha, Yahoo Finance y JKN (AMD, Broadcom y chips), Nvidia, CBS News y CNBC (investigación del consejo de Nvidia), Investing.com (histórico del bono de EE. UU. a 10 años, bono español, Bund, MSCI World al cierre de Wall Street —MSCI publica el oficial más tarde— y futuros del oro y la plata), EFE y Reuters vía Investing.com (bono de EE. UU., petróleo), StockAnalysis (SMHX), Investing.com y Europa Press vía Pressdigital (Ibex 35, valores, bolsas europeas, euro), EFE vía Infobae (Ibex 35), Irish Times/Reuters y ad-hoc-news (bolsas europeas y sectores), Eurogrupo (candidaturas al BCE), Reuters vía Investing.com, American Banker y CoinDesk (Barkin, Goolsbee y probabilidad de la Fed), EFE, Kitco y CoinDesk (oro y plata), CoinGecko (bitcoin al cierre de Wall Street), The Block y Fortune (flujos de ETF y liquidaciones). Este artículo tiene una finalidad exclusivamente informativa y no constituye una recomendación de inversión.
