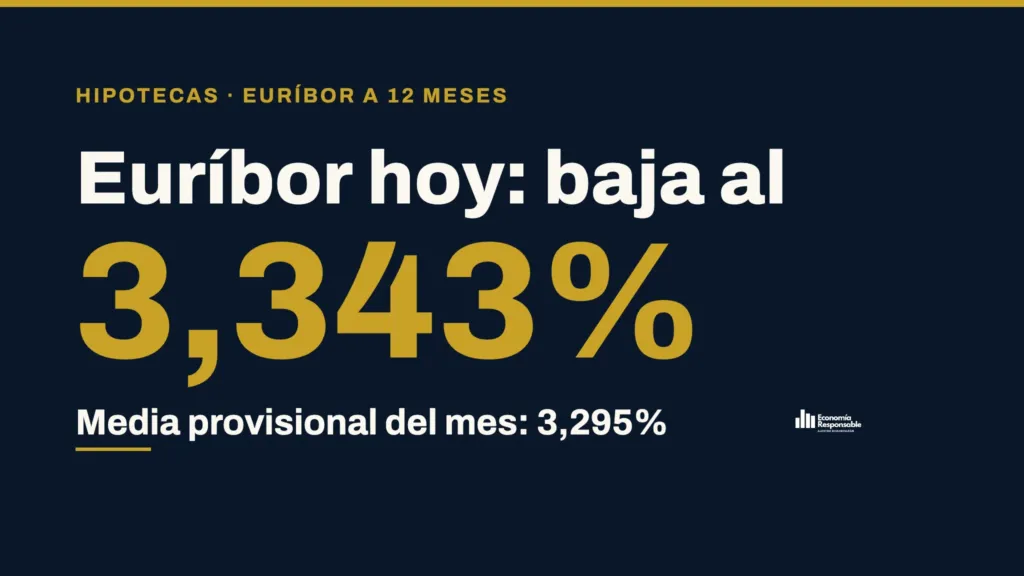
Euríbor hoy, 19 de noviembre de 2026: el dato diario baja al 3,343% y la media de noviembre, al 3,295%
Los datos de hoy
- Dato diario: 3,343%. Son 0,008 puntos menos que el 3,351% del miércoles 18 de noviembre. Es la segunda bajada seguida después de seis subidas: entre las dos sesiones, el índice ha cedido 0,018 puntos desde el 3,361% del martes 17, el nivel más alto del mes. Aun así, sigue 0,139 puntos por encima del 3,204% del lunes 9, el mínimo de noviembre.
- Sexta sesión seguida por encima de la media de octubre. El dato de hoy queda 0,104 puntos por encima del 3,239% con el que cerró octubre. Hace una semana, el jueves 12, el índice estaba en el 3,293%: 0,050 puntos menos que hoy.
- Media provisional de noviembre: 3,295%. Sale de las catorce primeras sesiones del mes y sube 0,004 puntos desde el 3,291% de ayer. Aunque el dato diario vuelve a bajar, sigue 0,048 puntos por encima de la media acumulada, así que la empuja hacia arriba por sexto día seguido.
- Frente a octubre: la media de noviembre va 0,056 puntos por encima del 3,239% de octubre. Quedan 7 sesiones. Si el dato diario se quedara en el nivel de hoy hasta final de mes, noviembre cerraría en el 3,311%, la media mensual más alta del año; para que cerrara por debajo de octubre, las sesiones que faltan tendrían que promediar menos del 3,128%, 0,215 puntos por debajo del dato de hoy.
- Frente a hace un año: la media provisional está 1,078 puntos por encima del 2,217% de noviembre de 2025.
- Dónde queda el dato: 0,036 puntos por debajo del máximo de 2026 (3,379%).
Últimas siete sesiones, en porcentaje
Por qué se mueve: lo que se sabe y lo que no
- La bajada de hoy no tiene una causa confirmada. Ninguna de las fuentes consultadas la atribuye a un hecho concreto; euribor.com.es la describe como una pequeña bajada de 8 milésimas. Es un retroceso corto si se compara con los 0,157 puntos que el índice subió en las seis sesiones anteriores, del 3,204% del lunes 9 al 3,361% del martes 17.
- El mercado sigue esperando una subida del BCE en diciembre. Según FXStreet, los operadores esperan que el BCE suba los tipos en su reunión del 17 de diciembre, y Rankia recoge que el escenario central de CaixaBank Research es una subida de la facilidad de depósito del 2,50% al 2,75%. Christine Lagarde, presidenta del BCE, interviene hoy a las 14:30 y mañana viernes a las 9:30 (hora peninsular); el viernes a las 14:00 hablará también el presidente del Bundesbank, Nagel.
- La inflación subyacente, revisada al alza. Con los datos definitivos de Eurostat, la inflación de la zona euro se quedó en el 4,0% en octubre, la más alta en tres años, y la subyacente se revisó al 2,6%, frente al 2,5% de la primera estimación, según recoge FXStreet.
- La Reserva Federal apunta a nuevas subidas. Las actas de la reunión de octubre de la Reserva Federal, publicadas ayer, muestran que casi todos sus miembros ven necesarias nuevas subidas y que algunos estarían abiertos a subir más de 0,25 puntos en la próxima reunión si la inflación lo justifica, según Europa Press y FXStreet. En octubre la Fed mantuvo el rango en el 3,75%-4,00% con dos votos en contra, los de Lisa Cook y Beth Hammack, partidarias de subir. Su próxima decisión se espera el 9 de diciembre, ocho días antes que la del BCE.
- El euro, en su nivel más bajo en al menos cinco meses. Según FXStreet, el euro bajó ayer de 1,10 dólares hasta poco más de 1,095, mientras el índice del dólar marcaba su nivel más alto desde abril de 2025. Ninguna fuente relaciona directamente este movimiento con el euríbor de hoy.
- El BCE, con el depósito en el 2,50%. La facilidad de depósito sigue en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%, en vigor desde el 16 de septiembre, según los tipos de interés oficiales del BCE. La próxima reunión es el 17 de diciembre.
- Quién publica el dato. El euríbor lo calcula cada día hábil el European Money Markets Institute (EMMI) a partir de los tipos a los que se financian los bancos europeos.
La media mensual es la que cuenta para la hipoteca
- El dato de un día no cambia ninguna cuota. En la revisión se aplica la media mensual, que el Banco de España publica como tipo de referencia oficial. Se puede consultar en el Portal del Cliente Bancario del Banco de España.
- De enero a octubre, casi un punto más. La media pasó del 2,245% de enero al 3,239% de octubre: 0,994 puntos de subida en nueve meses.
- Octubre cerró con una ligera bajada. Su media, el 3,239%, quedó 0,008 puntos por debajo de la de septiembre (3,247%): es la primera bajada mensual desde junio, aunque sigue siendo la segunda media mensual cerrada más alta del año.
- Noviembre, con catorce sesiones. El 3,295% provisional todavía puede moverse con las 7 sesiones que faltan; el dato oficial se conocerá a principios de diciembre. Si cerrara en ese nivel, sería la media mensual más alta del año, 0,048 puntos por encima del 3,247% de septiembre.
En porcentaje. *Noviembre: media provisional con 14 sesiones
Cuánto cambia la cuota de una hipoteca variable
- El ejemplo: hipoteca de 167.000 euros a 25 años con un tipo de euríbor + 0,75%.
- Con la media de octubre (la que se aplica a muchas revisiones de noviembre), la cuota sube unos 91 euros al mes en la revisión anual y unos 44 euros en la semestral.
- Si noviembre cerrara en el 3,295%, las revisiones de diciembre subirían unos 93 euros al mes en la anual y unos 44 euros en la semestral.
- Con otro importe o plazo, el cálculo se puede hacer en la calculadora de hipotecas.
Cálculo propio con sistema de amortización francés. En las revisiones se parte del capital pendiente tras 12 o 6 cuotas pagadas al tipo anterior. Las filas de noviembre son una simulación con la media provisional, no un dato oficial.
Si estás buscando hipoteca: fija, mixta o variable
- Una variable nueva arranca por encima del 4%. Con la media provisional de noviembre en el 3,295%, un diferencial de 0,75 puntos deja el tipo en el 4,045%.
- Tipo fijo. En la comparativa de mejores hipotecas fijas están el TIN, la TAE y las bonificaciones que pide cada banco.
- Tipo mixto. Las mejores hipotecas mixtas empiezan con unos años a tipo fijo y después pasan a euríbor más un diferencial.
- Todo junto. En las mejores ofertas hipotecarias se pueden ver las ofertas de todos los bancos en una sola página.
Mejores hipotecas fijas
Esta es la tabla de hipotecas a tipo fijo, la misma que se actualiza en la página de mejores hipotecas fijas:
| Banco | TIN / TAE (con bonif.) | TIN / TAE (sin bonif.) | Financ. máx. | Bonificaciones | Recursos |
|---|---|---|---|---|---|
 Openbank | TIN2,90% TAE3,44% | TIN3,40% TAE3,67% | Hasta 80% | NóminaSeg. vidaSeg. hogar | |
Myinvestor | TIN3,40% TAE3,61% | TIN3,40% TAE3,61% | Hasta 80% | Sin vinculación | |
Banco Santander | TIN2,96% TAE3,65% | TIN3,96% TAE4,16% | Hasta 80% | NóminaSeg. hogarProtección de pagosOtros segurosInversión | |
Banco Sabadell | TIN2,75% TAE3,67% | TIN3,75% TAE4,23% | Hasta 80% | NóminaSeg. vidaSeg. hogarProtección total de pagos | |
 Cajamar | TIN2,95% TAE3,68% | TIN3,75% TAE3,98% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogarSaldo o fondos | |
Ibercaja | TIN2,75% TAE3,69% | TIN3,75% TAE4,00% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogarFondo inversión | |
Coinc | TIN3,50% TAE3,75% | TIN3,90% TAE4,20% | Hasta 80% | Nómina | |
BBVA | TIN2,85% TAE3,76% | TIN3,85% TAE4,59% | Hasta 80% | NóminaSeg. hogarSeg. amortización | |
 Kutxabank | TIN3,50% TAE3,99% | TIN4,50% TAE4,72% | Hasta 80% | NóminaSeg. hogarEPSV o plan | |
Imagin | TIN3,35% TAE4,07% | TIN4,10% TAE4,59% | Hasta 80% | NóminaSeg. vidaSeg. hogar | |
Bankinter | TIN3,50% TAE4,09% | TIN4,80% TAE5,16% | Hasta 80% | NóminaSeg. vidaSeg. hogarPlan pensiones | |
Caja Rural Central | TIN3,45% TAE4,10% | TIN5,05% TAE5,31% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogar | |
Banca March | TIN3,80% TAE4,18% | TIN4,50% TAE4,66% | Hasta 80% | NóminaSeg. vidaSeg. hogar | |
Unicaja | TIN3,20% TAE4,19% | TIN4,20% TAE4,34% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogarIncapacidadPlan pensiones | |
Caixabank | TIN2,85% TAE4,26% | TIN3,85% TAE4,32% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogarAlarma | |
ING | TIN4,15% TAE4,88% | TIN4,65% TAE4,78% | Hasta 80% | NóminaSeg. vidaSeg. hogar | |
Abanca | TIN3,35% TAE5,84% | TIN4,35% TAE5,02% | Hasta 80% | NóminaTarjetaSeg. vidaSeg. hogar |
Mejores hipotecas mixtas
Y esta es la tabla de hipotecas mixtas, con el tipo del tramo fijo y el diferencial del tramo variable, que también se puede ver en la página de mejores hipotecas mixtas:
| Banco | Plazo fijo | TIN fijo (con bonif.) | Variable (con bonif.) | TIN fijo (sin bonif.) | Variable (sin bonif.) | Bonificaciones | Artículo |
|---|---|---|---|---|---|---|---|
Banco Sabadell | 3 años | 1,80% | Euríbor + 0,70% | 2,70% | Euríbor + 1,60% | NóminaSeg. hogarSeg. vidaProtección de pagos | ✎ Artículo |
Pibank | 4 años | 2,70% | Euríbor + 0,65% | 2,70% | Euríbor + 0,65% | Sin vinculación | ✎ Artículo |
Abanca | 5 años | 2,05% | Euríbor + 0,60% | 3,05% | Euríbor + 1,60% | NóminaTarjetaSeg. hogarSeg. vida | ✎ Artículo |
Banco Sabadell | 5 años | 2,10% | Euríbor + 1,00% | 3,00% | Euríbor + 1,90% | NóminaSeg. hogarSeg. vidaProtección de pagos | ✎ Artículo |
Unicaja | 5 años | 2,30% | Euríbor + 0,60% | 3,30% | Euríbor + 1,60% | NóminaTarjetaSeg. hogarSeg. vidaIncapacidadPlan pensiones | ✎ Artículo |
Banco Santander | 5 años y medio | 2,34% | Euríbor + 0,74% | 3,34% | Euríbor + 1,74% | NóminaSeg. hogarProtección de pagosOtros segurosInversión | ✎ Artículo |
Ibercaja | 5 años | 2,40% | Euríbor + 0,60% | 3,40% | Euríbor + 1,60% | NóminaTarjetaSeg. hogarSeg. vidaFondo inversión | ✎ Artículo |
BM Banco Mediolanum | 5 años | 2,70% | Euríbor + 0,80% | 3,40% | Euríbor + 1,50% | NóminaSeg. vida | ✎ Artículo |
Openbank | 5 años | 2,80% | Euríbor + 0,60% | 3,30% | Euríbor + 1,10% | NóminaSeg. hogarSeg. vida | ✎ Artículo |
Bankinter | 5 años | 2,95% | Euríbor + 0,50% | 4,25% | Euríbor + 1,80% | NóminaSeg. hogarSeg. vidaPlan pensiones | ✎ Artículo |
ING | 5 años | 3,85% | Euríbor + 1,04% | 4,35% | Euríbor + 1,54% | NóminaSeg. hogarSeg. vida | ✎ Artículo |
Banco Sabadell | 7 años | 2,45% | Euríbor + 1,30% | 3,35% | Euríbor + 2,20% | NóminaSeg. hogarSeg. vidaProtección de pagos | ✎ Artículo |
Ibercaja | 10 años | 2,40% | Euríbor + 0,60% | 3,40% | Euríbor + 1,60% | NóminaTarjetaSeg. hogarSeg. vidaFondo inversión | ✎ Artículo |
Bankinter | 10 años | 3,20% | Euríbor + 0,50% | 4,50% | Euríbor + 1,80% | NóminaSeg. hogarSeg. vidaPlan pensiones | ✎ Artículo |
Bankinter | 15 años | 3,45% | Euríbor + 0,50% | 4,75% | Euríbor + 1,80% | NóminaSeg. hogarSeg. vidaPlan pensiones | ✎ Artículo |
Qué se puede hacer con una hipoteca variable
- Mirar la escritura. Ahí figura si la revisión es anual o semestral y qué mes se toma como referencia: eso decide qué media se aplica.
- Comparar un cambio a tipo fijo o mixto. Por subrogación a otro banco o por novación con el actual. Las tablas de arriba sirven como referencia de lo que ofrece hoy el mercado, junto con las mejores ofertas hipotecarias.
- Hacer números antes de amortizar. Una amortización parcial reduce cuota o plazo; la calculadora de amortización anticipada muestra el ahorro en cada caso.
- Si quieres que lo miremos contigo, en Economía Responsable estudiamos la hipoteca sin coste para el cliente: cuéntanos tu caso aquí.
Fuentes: dato diario y media provisional de noviembre, plugin del euríbor de Economía Responsable, contrastados con euribor.com.es; medias mensuales, Banco de España y seguimiento diario de Economía Responsable; tipos oficiales, Banco Central Europeo; inflación de la zona euro (dato definitivo de octubre), Eurostat, recogido por FXStreet; actas y calendario de la Reserva Federal, FXStreet y Europa Press (Valencia Plaza); expectativas sobre el BCE, FXStreet y Rankia (CaixaBank Research); agenda de Christine Lagarde y cotización del euro, FXStreet. El dato diario y la media provisional pueden variar unas milésimas según la fuente. Este artículo tiene una finalidad exclusivamente informativa y educativa; no constituye asesoramiento financiero ni una recomendación personalizada.
